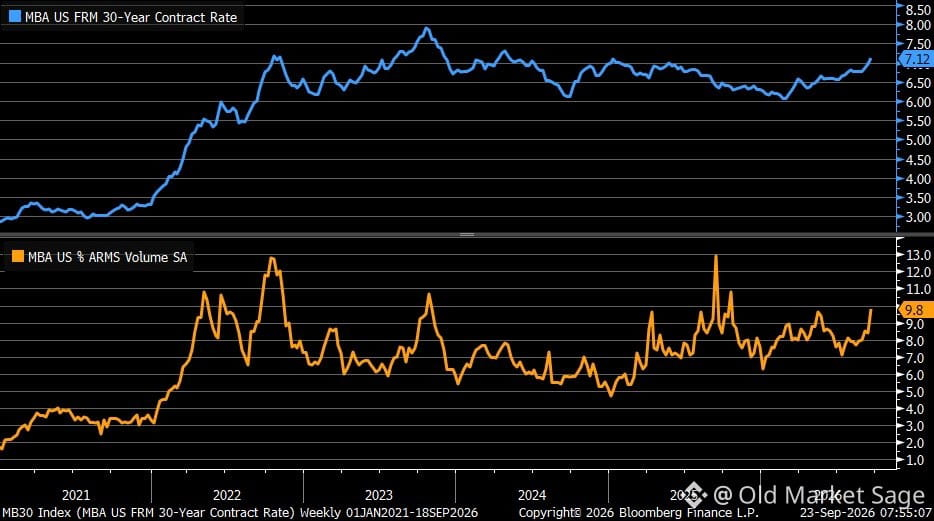
ارتفعت معدلات الرهن العقاري مجددًا إلى ما فوق 7%. الناس يعودون إلى <c-1/> القروض القابلة للتعديل (ARMs) مرة أخرى.
هذه هي مرحلة من الدورة يبدأ فيها الناس بإقناع أنفسهم بأنهم قادرون على تحمل مزيد من المخاطر لأن القسط الشهري يبدو أفضل اليوم. إنها المنطق نفسه الذي عمل بشكل رائع في عام 2005.
ليست القروض القابلة للتعديل (ARMs) سيئة بطبيعتها. لكن عندما تزداد شعبيتها، فعادةً ما يكون ذلك لأن المشترين يتمددون في الالتزام. فهم يراهنون على أن الأسعار ستنخفض أو أنهم سيُعيدون التمويل قبل أن يحين موعد إعادة الضبط.
ربما يكونون على حق. ربما تنخفض المعدلات فعلًا. لكن عندما ترى المقترضين يتجهون جماعيًا نحو هياكل أكثر مخاطرة فقط كي يتمكنوا من شراء المنزل، فهذه ليست علامة على صحة السوق. إنها علامة على وجود ضغط.
إن نقطة البيانات نفسها صغيرة. لكن النمط ليس كذلك.
هذه هي مرحلة من الدورة يبدأ فيها الناس بإقناع أنفسهم بأنهم قادرون على تحمل مزيد من المخاطر لأن القسط الشهري يبدو أفضل اليوم. إنها المنطق نفسه الذي عمل بشكل رائع في عام 2005.
ليست القروض القابلة للتعديل (ARMs) سيئة بطبيعتها. لكن عندما تزداد شعبيتها، فعادةً ما يكون ذلك لأن المشترين يتمددون في الالتزام. فهم يراهنون على أن الأسعار ستنخفض أو أنهم سيُعيدون التمويل قبل أن يحين موعد إعادة الضبط.
ربما يكونون على حق. ربما تنخفض المعدلات فعلًا. لكن عندما ترى المقترضين يتجهون جماعيًا نحو هياكل أكثر مخاطرة فقط كي يتمكنوا من شراء المنزل، فهذه ليست علامة على صحة السوق. إنها علامة على وجود ضغط.
إن نقطة البيانات نفسها صغيرة. لكن النمط ليس كذلك.