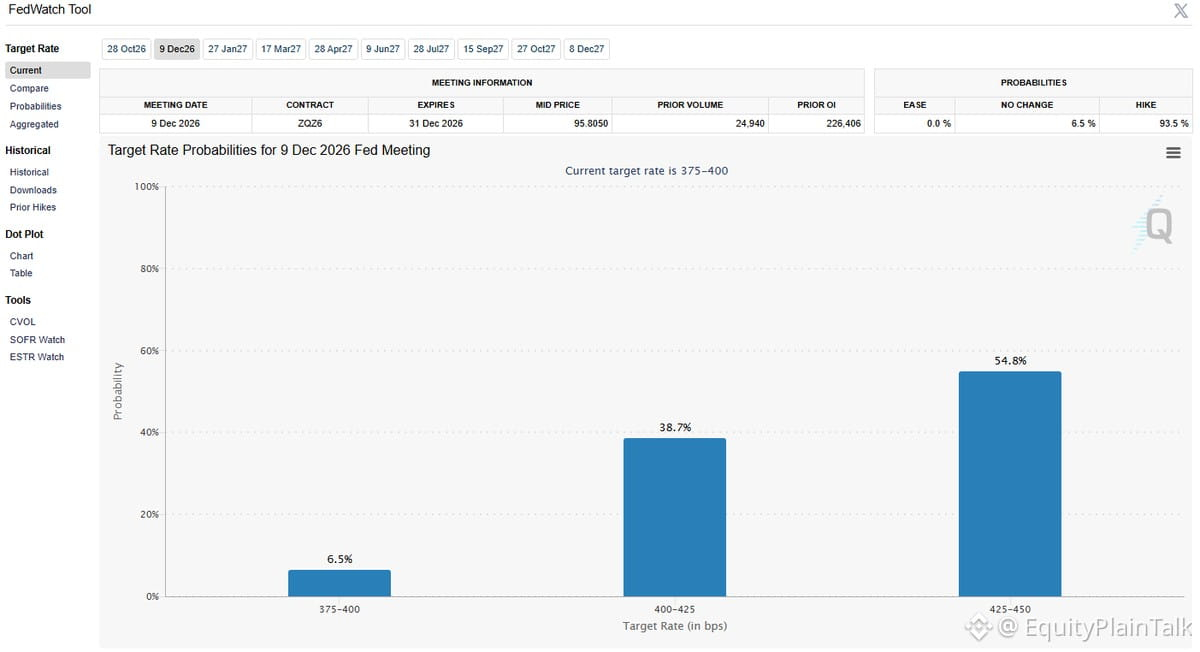
عقود فيد الآن تُسعِّر بنسبة 55% احتمالية حدوث رَفْعين لسعر الفائدة قبل نهاية العام.
هذا تحول ضخم. قبل أسابيع فقط كانت السوق لا تزال تتجادل حول الخفض مقابل الإبقاء. الآن نتحدث عن عدة زيادات.
ما الذي تغيّر؟ بيانات التضخم المرتفعة بشكل لاصق، وأرقام الوظائف المرنة، وإشارات الاحتياطي الفيدرالي بأنهم غير منتهين. باويل واضح: إذا لم تتعاون البيانات، سيتحركون.
بالنسبة للأسهم، هذا مهم. ارتفاع الفوائد = معدلات خصم أعلى لأرباح الشركات المستقبلية. أسماء النمو تحديدًا تشعر بالضغط. لقد رأينا بالفعل تحولًا إلى القيمة، وإلى القطاعات الدفاعية، وإلى الشركات التي تدفع أرباحًا.
تابع بيانات مؤشر CPI القادمة ونتائج الوظائف غير الزراعية NFP عن كثب. إذا ظل التضخم مرتفعًا، فقد تصبح نسبة 55% أعلى وتصل إلى 70%+. وإذا نفّذ الاحتياطي الفيدرالي فعلاً زيادتين، فتوقع ارتفاعًا حادًا في التقلبات وضغطًا إضافيًا على المضاعفات.
حقبة الأموال السهلة انتهت فعلاً. تموضع وفقًا لذلك.
هذا تحول ضخم. قبل أسابيع فقط كانت السوق لا تزال تتجادل حول الخفض مقابل الإبقاء. الآن نتحدث عن عدة زيادات.
ما الذي تغيّر؟ بيانات التضخم المرتفعة بشكل لاصق، وأرقام الوظائف المرنة، وإشارات الاحتياطي الفيدرالي بأنهم غير منتهين. باويل واضح: إذا لم تتعاون البيانات، سيتحركون.
بالنسبة للأسهم، هذا مهم. ارتفاع الفوائد = معدلات خصم أعلى لأرباح الشركات المستقبلية. أسماء النمو تحديدًا تشعر بالضغط. لقد رأينا بالفعل تحولًا إلى القيمة، وإلى القطاعات الدفاعية، وإلى الشركات التي تدفع أرباحًا.
تابع بيانات مؤشر CPI القادمة ونتائج الوظائف غير الزراعية NFP عن كثب. إذا ظل التضخم مرتفعًا، فقد تصبح نسبة 55% أعلى وتصل إلى 70%+. وإذا نفّذ الاحتياطي الفيدرالي فعلاً زيادتين، فتوقع ارتفاعًا حادًا في التقلبات وضغطًا إضافيًا على المضاعفات.
حقبة الأموال السهلة انتهت فعلاً. تموضع وفقًا لذلك.