
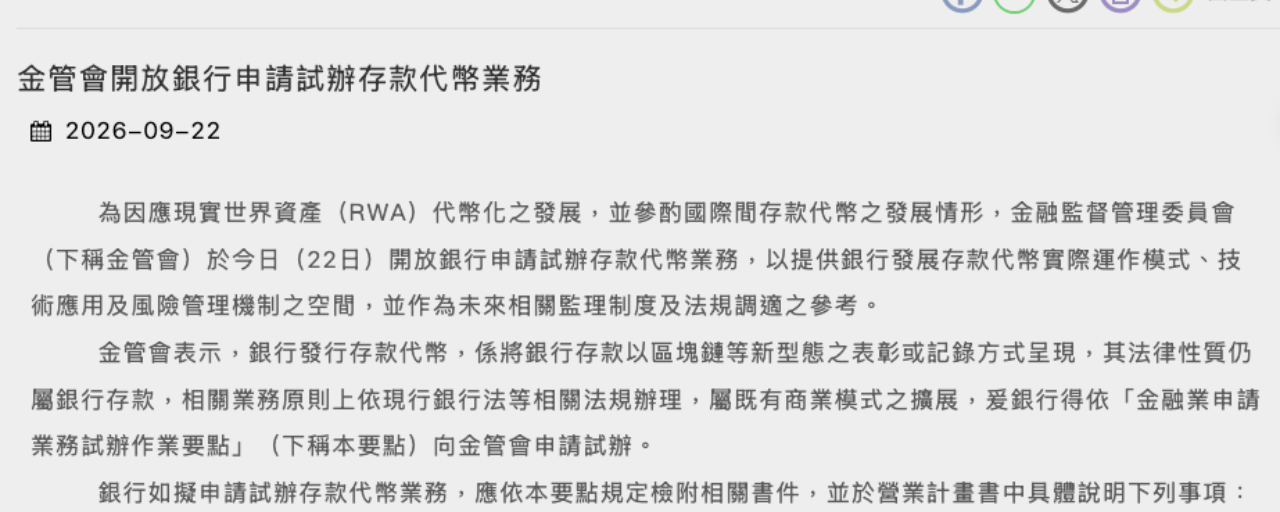
أعلنت هيئة الشؤون المالية في 22 سبتمبر أنها ستُتيح لجميع البنوك التقدم لتجربة أعمال «رموز الودائع»، أي تمكين البنوك من تحويل الودائع إلى طريقة تسجيل ونقل باستخدام تقنية البلوك تشين. كما أوضح بيان صحفي أن «طبيعتها القانونية لا تزال ودائع مصرفية»، لذلك لا داعي لانتظار قانون جديد؛ يمكن التقدم وفقًا لقانون البنوك القائم.
وبما أن هذا الإتاحة تأتي الآن، فهي في الحقيقة جاءت بعد أن عبّر بنك تايشين عن موقفه أولًا. كشف مدير دائرة البنوك في هيئة الشؤون المالية، تونغ تشنغ تشانغ، خلال مؤتمر صحفي أن بنك تايشين قدّم أولًا تصورًا عبر «العيادة الرقابية» التابعة للهيئة، لكن وحتى يوم 22، لم تكن تايشين ولا البنوك الأخرى قد قدّمت طلبات رسمية بعد.
ويخمّن تونغ تشنغ تشانغ أن البنوك بادرت بالسؤال لأنها لاحظت أن لدى العملاء طلبًا على نقل أموالهم إلى البلوك تشين.
لكن حتى بعد بدء تطبيق ذلك، فمن المرجح في البداية أن تقتصر التسوية على المعاملات «داخل البنك» بين عملاء البنك نفسه، وأن تتركز أساسًا على التعاملات بين الشركات.
ومن الأمثلة التي ذكرها تونغ تشنغ تشانغ التجارة الدولية: بعد توقيع الشركات للعقد، كانت تعتمد في السابق على البنوك لإصدار خطابات الاعتماد وتقديم التمويل مقابل المستندات من أجل معالجة التدفقات المالية. أما مستقبلًا، فمن الممكن نظريًا إبرام العقود وتسديد المدفوعات مباشرةً على البلوك تشين عبر العقود الذكية، مما يقلل بعض الإجراءات اليدوية.
وأشار أيضًا إلى أن هيئة الرقابة المالية كانت قد تشاورت مع البنك المركزي قبل فتح المجال، وأن التصور الأساسي حاليًا هو أن تكون العملة هي الدولار التايواني الجديد، أما العملات الأجنبية كالدولار الأمريكي، فلا بد من مناقشتها مع البنك المركزي. لذا، لن تلاحظ أي تغيير عند الدخول إلى الخدمات المصرفية عبر الإنترنت في المدى القريب.
وفي الوقت نفسه، شدد تونغ تشنغ تشانغ مرارًا على أن رمز الوديعة يمثّل «وديعةً مصرفيةً كما هي». وهذا يعني أن تحويل الوديعة إلى رمز لا ينتقص من أي من الضمانات القائمة:
يظل تأمين الودائع ساريًا كالمعتاد
يظل البنك ملزمًا بتكوين احتياطيات الودائع
يظل البنك ملزمًا بدفع الفوائد
أما عن العملات المستقرة، فقال إنها أصول افتراضية تحافظ على سعرها من خلال ربطها بأصول ذات قيمة، وإن «مجالات استخدامها واللوائح ذات الصلة بها تختلف تمامًا».
إذا وضعنا الاثنين جنبًا إلى جنب، فيمكن تلخيص الفروق بينهما كما يلي:
الجهة المُصدرة: البنك هو من يصدر رموز الودائع، أما العملات المستقرة فتصدرها شركات خاصة
ماهيتهما القانونية: رمز الوديعة هو وديعة مصرفية، أما العملة المستقرة فهي أصل افتراضي
القواعد التي يخضعان لها: تخضع رموز الودائع لقانون البنوك الحالي، أما العملات المستقرة فتخضع للوائح الأصول الافتراضية
اعتاد كثيرون ممن يستثمرون في عالم العملات المشفّرة التعامل مع عملة تيثر (المعروفة اختصارًا بـ U) على أنها «أصول بالدولار مودعة في منصة تداول»، متناسين أنها ليست سوى «أصل افتراضي» مربوط سعره بالدولار.
إن وضوح هذا الحد الفاصل من عدمه يحدد أيضًا ما إذا كان بإمكان البنوك التحرك فورًا.
بما أن رمز الوديعة يُعدّ قانونيًا وديعة مصرفية، يمكن للبنوك التقدم بطلب لإطلاق مشروع تجريبي بموجب قانون البنوك الحالي. أما في ما يتعلق بالأصول الافتراضية، فقد صرّح رئيس هيئة الرقابة المالية، بنغ جين لونغ، في اليوم نفسه بأن جلسات الاستماع العامة بشأن اللوائح الفرعية التسع ذات الصلة ستبدأ في أكتوبر، والهدف هو إصدارها في الربع الأول من العام المقبل…
من وجهة نظري، لعلّ أهم ما في إتاحة هذا المجال ليس إضافة قناة بلوك تشين إلى قنوات البنوك، بل أن هيئة الرقابة المالية رسمت حدًا واضحًا بين «العملة القانونية» و«العملة المستقرة».
هل ما زلت ترى أن USDT المودع في منصة تداول يشبه إلى حد كبير الودائع بالدولار في البنك؟
يسعدني أن تشاركني رأيك~
⚠️ المحتوى أعلاه للاسترشاد فقط، ولا يشكل أي نصيحة استثمارية.