

ما لفت انتباهي في حجة آرثر هايز ليس الادعاء بأن البيتكوين ستستفيد ببساطة من الذكاء الاصطناعي.
إنه المسار الذي يصفه.
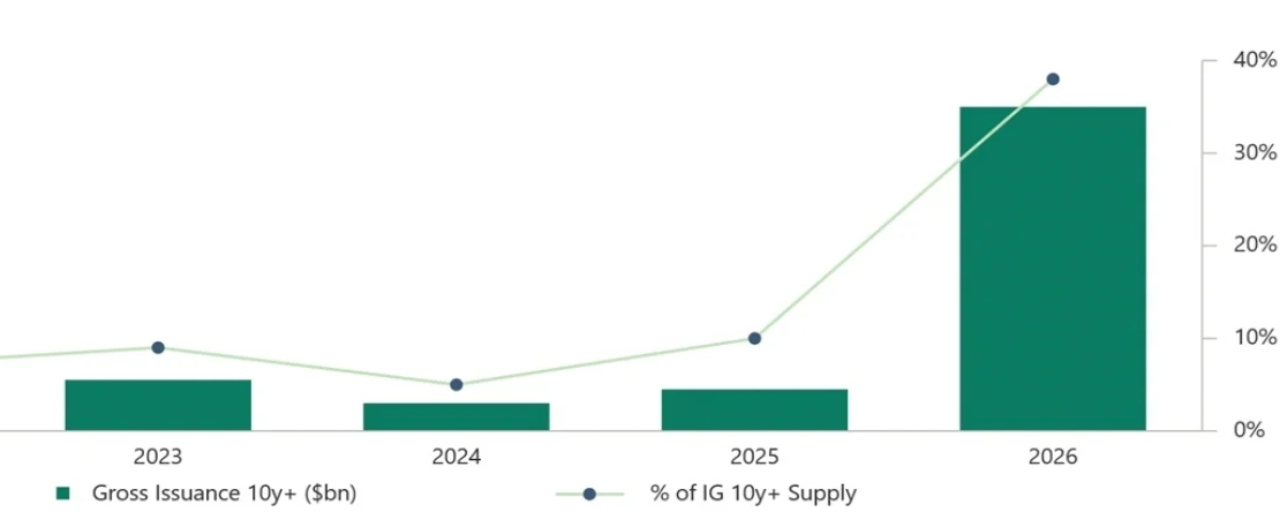
تبدأ حجته بمشكلة داخل طفرة البنية التحتية للذكاء الاصطناعي. فقد اقترضت الشركات بكثافة لبناء مراكز البيانات وتوفير القدرة الحاسوبية. إذا تباطأ الطلب على الذكاء الاصطناعي، فقد تضعف بعض تدفقات النقد المتوقعة تلك.
وهذا يخلق مشكلة مختلفة للنظام المالي.
قد تتعرض جهات الإقراض الخاصة للائتمان وشركات التأمين لديون مرتبطة بالذكاء الاصطناعي. إذا تراجعت قيمة الأصول أو واجهت الشركات صعوبة في سداد تلك الديون، فقد يمتد الضغط خارج نطاق قطاع التكنولوجيا.
يرى هايز أن هناك ردّين محتملين.
أحدهما هو دعم حكومي للبنية التحتية للذكاء الاصطناعي. إذا اعتُبر الذكاء الاصطناعي ذا أهمية استراتيجية، فقد يدعم صانعو السياسات الطلب على قدرات الحوسبة ومراكز البيانات.
والآخر هو تدخل مالي أوسع إذا بدأت الخسائر التأثير على المؤسسات المالية.
الجزء المثير للاهتمام هو ما يشترك فيه الردان.
مزيد من الإنفاق الحكومي.
مزيد من الاقتراض.
ويمكن أن يتحرك المزيد من السيولة عبر النظام المالي.
هذه هي النقطة التي أجدها أكثر ارتباطًا بخصوص البيتكوين.
إن السيناريو الإيجابي لا يتمثل حقًا في أن ضعف طلب الذكاء الاصطناعي أمر جيد للعملات المشفرة. الفكرة هي أن تباطؤًا شديدًا بدرجة كافية قد يؤدي في النهاية إلى خلق ضغط لصالح سياسات تزيد من السيولة.
لكن توجد افتراض مهم هنا.
لا تستجيب الحكومات تلقائيًا لكل مشكلة ائتمانية بزيادة نقدية واسعة النطاق. وسيعتمد توقيت أي تدخل وحجمه على مدى حدة الضغوط.
هناك أيضًا جانب آخر.
إذا تباطأت وتيرة الإنفاق على البنية التحتية للذكاء الاصطناعي بشكل حاد، فقد تواجه الأصول ذات المخاطر في البداية ضغطًا بيعيًا قبل أن تصل أي استجابة سيولة.
لذا سأفصل بين رد الفعل في الأجل القصير والأطروحة على المدى الأطول.
بالنسبة إلى البيتكوين، قد لا تكون المتغيرات المثيرة للاهتمام هي طلب الذكاء الاصطناعي بحد ذاته.
قد يكون ذلك ما يفعله صانعو السياسات إذا أصبح الدين الذي تم توليده خلال توسع الذكاء الاصطناعي صعبًا على الدعم.
وهذا يجعل قصة الذكاء الاصطناعي أكبر بكثير من مجرد أسهم التكنولوجيا.
تصبح المسألة سؤالًا عن الائتمان.
ومع مرور الوقت، السيولة.
بالنسبة لي، هذا هو الجزء الذي يستحق المتابعة.