واصلت النظر إلى صعود أسهم شركات الذكاء الاصطناعي وبدأت أتساءل عمّا إذا كانت الفرصة الأكبر موجودة بالفعل في طبقة واحدة خلف الشركات التي يراقبها الجميع.
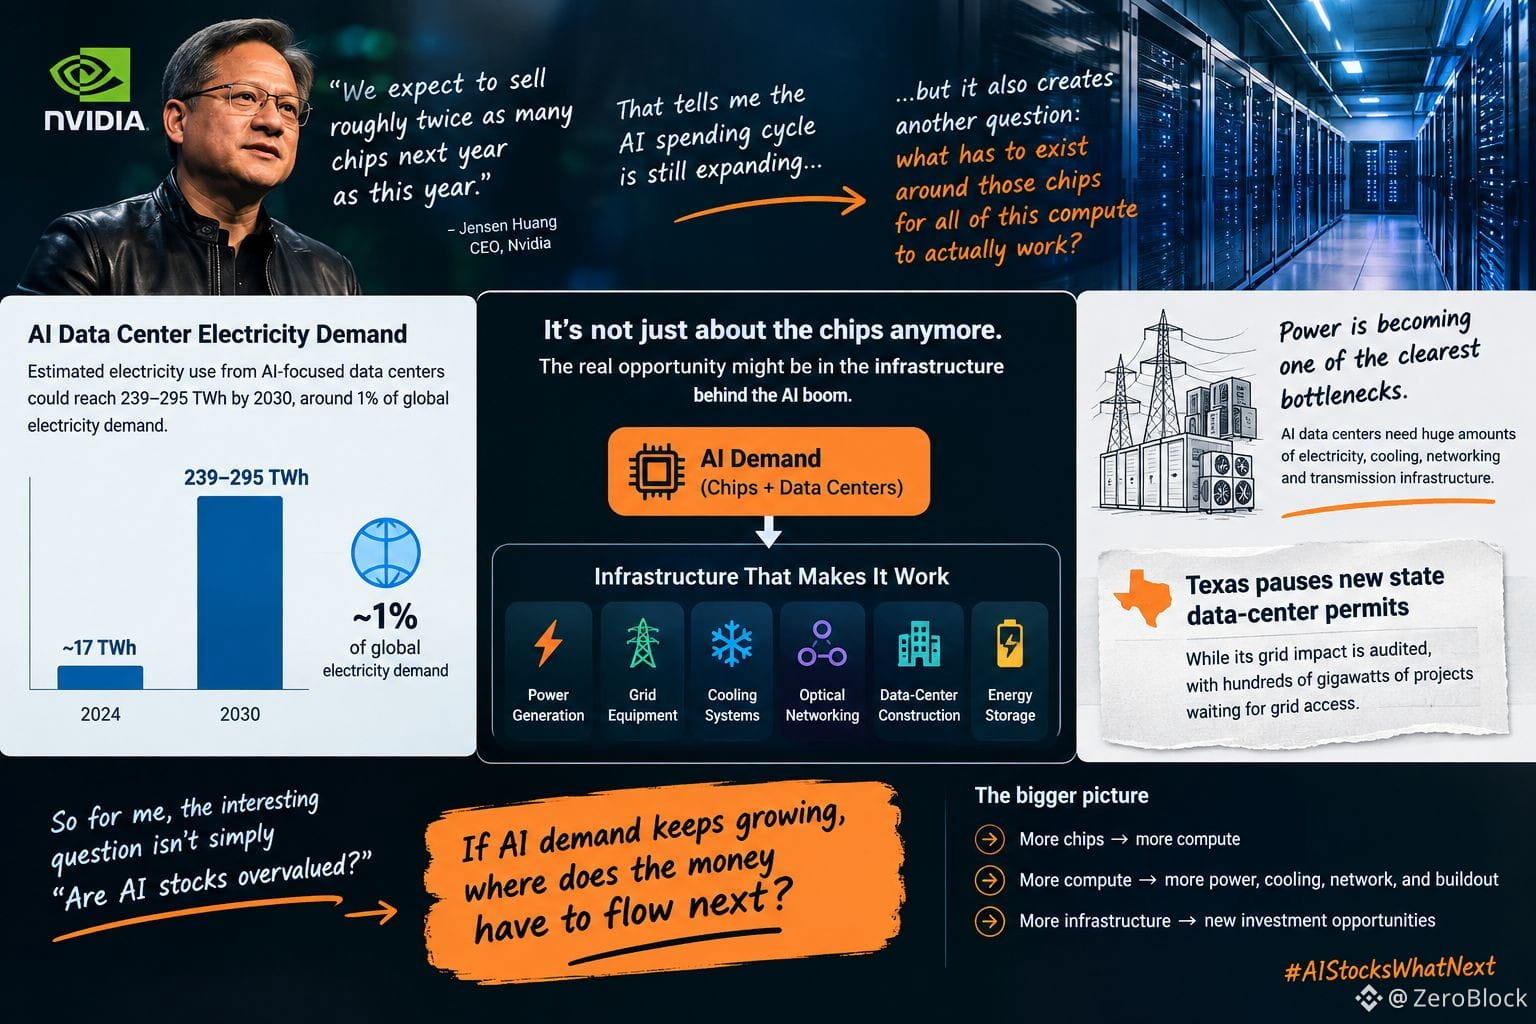
قال الرئيس التنفيذي لشركة Nvidia، جينسن هوانغ، مؤخرًا إنه يتوقع أن تبيع Nvidia العام المقبل ما يقرب من ضعف عدد الشرائح مقارنة بهذا العام. وهذا يشير إلى أن دورة الإنفاق على الذكاء الاصطناعي ما تزال في اتساع، لكنه يطرح أيضًا سؤالًا آخر: ما الذي يجب أن يكون موجودًا حول تلك الشرائح لكي تعمل كل هذه الحوسبة فعليًا؟
يُصبح توفير الطاقة أحد أوضح الاختناقات.
تحتاج مراكز بيانات الذكاء الاصطناعي إلى كميات هائلة من الكهرباء، والتبريد، والشبكات، وبنية البثّ والنقل. وقد قدّرت دراسة حديثة أن استهلاك الكهرباء من مراكز البيانات الموجهة للذكاء الاصطناعي قد يصل إلى 239–295 تيراواط/ساعة بحلول عام 2030، أي نحو 1% من إجمالي الطلب العالمي على الكهرباء.
وهذا يغيّر طريقة تفكيري في الصفقة.
بدلًا من الاكتفاء بالسؤال عمّا إذا كانت أسهم الذكاء الاصطناعي يمكن أن تواصل الارتفاع فقط، فأنا أتابع البنية التحتية الكامنة تحتها: توليد الطاقة، ومعدات الشبكات، والتبريد، والشبكات البصرية، وبناء مراكز البيانات، وتخزين الطاقة.
هناك بالفعل مؤشرات على ظهور هذا الاختناق. فقد علّقت تكساس مؤخرًا الموافقة على تصاريح جديدة لمراكز البيانات على مستوى الولاية أثناء تدقيق أثرها على الشبكة، مع وجود مئات الجيجاواطات من المشاريع في انتظار الحصول على اتصال بالشبكة.
لذا فبالنسبة لي، السؤال المثير للاهتمام ليس ببساطة: «هل أسهم الذكاء الاصطناعي مُبالغ في تقييمها؟»
بل هو:
إذا ظل الطلب على الذكاء الاصطناعي ينمو، إلى أين يجب أن تتجه الأموال بعد ذلك؟
#AIStocksWhatNext
قال الرئيس التنفيذي لشركة Nvidia، جينسن هوانغ، مؤخرًا إنه يتوقع أن تبيع Nvidia العام المقبل ما يقرب من ضعف عدد الشرائح مقارنة بهذا العام. وهذا يشير إلى أن دورة الإنفاق على الذكاء الاصطناعي ما تزال في اتساع، لكنه يطرح أيضًا سؤالًا آخر: ما الذي يجب أن يكون موجودًا حول تلك الشرائح لكي تعمل كل هذه الحوسبة فعليًا؟
يُصبح توفير الطاقة أحد أوضح الاختناقات.
تحتاج مراكز بيانات الذكاء الاصطناعي إلى كميات هائلة من الكهرباء، والتبريد، والشبكات، وبنية البثّ والنقل. وقد قدّرت دراسة حديثة أن استهلاك الكهرباء من مراكز البيانات الموجهة للذكاء الاصطناعي قد يصل إلى 239–295 تيراواط/ساعة بحلول عام 2030، أي نحو 1% من إجمالي الطلب العالمي على الكهرباء.
وهذا يغيّر طريقة تفكيري في الصفقة.
بدلًا من الاكتفاء بالسؤال عمّا إذا كانت أسهم الذكاء الاصطناعي يمكن أن تواصل الارتفاع فقط، فأنا أتابع البنية التحتية الكامنة تحتها: توليد الطاقة، ومعدات الشبكات، والتبريد، والشبكات البصرية، وبناء مراكز البيانات، وتخزين الطاقة.
هناك بالفعل مؤشرات على ظهور هذا الاختناق. فقد علّقت تكساس مؤخرًا الموافقة على تصاريح جديدة لمراكز البيانات على مستوى الولاية أثناء تدقيق أثرها على الشبكة، مع وجود مئات الجيجاواطات من المشاريع في انتظار الحصول على اتصال بالشبكة.
لذا فبالنسبة لي، السؤال المثير للاهتمام ليس ببساطة: «هل أسهم الذكاء الاصطناعي مُبالغ في تقييمها؟»
بل هو:
إذا ظل الطلب على الذكاء الاصطناعي ينمو، إلى أين يجب أن تتجه الأموال بعد ذلك؟
#AIStocksWhatNext