تدخل الأسهم المُمَثَّلة بالرموز مرحلتها التجريبية التالية غدًا.
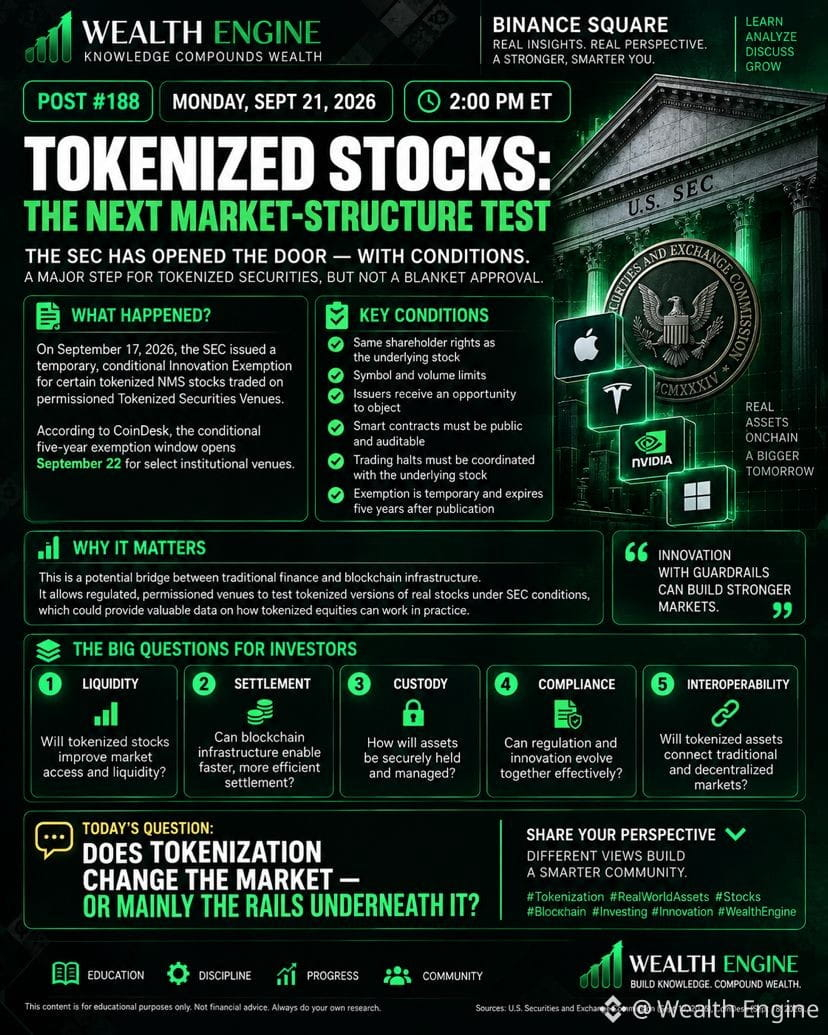
كانت إعفاءات الابتكار المؤقتة الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) في 17 سبتمبر مهمة.
لكن السؤال التالي هو سؤال عملي:
ماذا يحدث عندما يتم اختبار الإطار فعليًا؟
منحت هيئة الأوراق المالية والبورصات الأمريكية إغاثة مؤقتة ومشروطة لبعض منصات التداول للأوراق المالية المُمَثَّلة بالرموز للتداول في أسهم NMS المُمَثَّلة بالرموز باستخدام مسابح سيولة مؤتمتة لصانعي السوق (آلية صانعي السوق) بشكل مُصرّح.
يتضمن الإطار ضوابط:
* نفس حقوق المساهمين مثل السهم الأساسي
* حدود للرمز وحجم التداول
* فرصة لاعتراض المُصدر
* عقود ذكية عامة وقابلة للتدقيق
* إيقافات تداول منسقة مع السهم الأساسي
* إعفاء مؤقت لمدة خمس سنوات
ووفقًا لتقويم السوق لهذا الأسبوع، تفتح نافذة الإعفاء المشروط في 22 سبتمبر للمواقع المؤسسية المختارة.
وهنا تبدأ الأسئلة المثيرة للاهتمام.
شاهد:
السيولة
هل يمكن للأسواق على السلسلة (Onchain) أن تجذب عمقًا ذا معنى؟
التسوية
هل يُحسّن البنية التحتية لسلسلة الكتل (Blockchain) التسوية فعليًا؟
الحفظ/الوصاية
هل تستطيع المؤسسات إدارة الأوراق المالية المُمَثَّلة بالرموز بأمان؟
الامتثال
هل يمكن للّوائح أن تواكب التكنولوجيا؟
قابلية التشغيل البيني
هل يمكن للأسواق التقليدية وأسواق السلسلة أن تتصل بكفاءة؟
هذا ليس اعتمادًا شاملًا للأسهم المُمَثَّلة بالرموز.
إنها تجربة منضبطة لبنية السوق.
هل تغيّر المُرمَزة (Tokenization) السوق فعليًا—أم أنها تغيّر بشكل رئيسي المسارات/البنية التحتية الموجودة تحتها؟
#Tokenization #RWA #RealWorldAssets #Stocks #Blockchain #TradFi #DeFi #Crypto #FinTech #Markets #Investing #WealthEngine
كانت إعفاءات الابتكار المؤقتة الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) في 17 سبتمبر مهمة.
لكن السؤال التالي هو سؤال عملي:
ماذا يحدث عندما يتم اختبار الإطار فعليًا؟
منحت هيئة الأوراق المالية والبورصات الأمريكية إغاثة مؤقتة ومشروطة لبعض منصات التداول للأوراق المالية المُمَثَّلة بالرموز للتداول في أسهم NMS المُمَثَّلة بالرموز باستخدام مسابح سيولة مؤتمتة لصانعي السوق (آلية صانعي السوق) بشكل مُصرّح.
يتضمن الإطار ضوابط:
* نفس حقوق المساهمين مثل السهم الأساسي
* حدود للرمز وحجم التداول
* فرصة لاعتراض المُصدر
* عقود ذكية عامة وقابلة للتدقيق
* إيقافات تداول منسقة مع السهم الأساسي
* إعفاء مؤقت لمدة خمس سنوات
ووفقًا لتقويم السوق لهذا الأسبوع، تفتح نافذة الإعفاء المشروط في 22 سبتمبر للمواقع المؤسسية المختارة.
وهنا تبدأ الأسئلة المثيرة للاهتمام.
شاهد:
السيولة
هل يمكن للأسواق على السلسلة (Onchain) أن تجذب عمقًا ذا معنى؟
التسوية
هل يُحسّن البنية التحتية لسلسلة الكتل (Blockchain) التسوية فعليًا؟
الحفظ/الوصاية
هل تستطيع المؤسسات إدارة الأوراق المالية المُمَثَّلة بالرموز بأمان؟
الامتثال
هل يمكن للّوائح أن تواكب التكنولوجيا؟
قابلية التشغيل البيني
هل يمكن للأسواق التقليدية وأسواق السلسلة أن تتصل بكفاءة؟
هذا ليس اعتمادًا شاملًا للأسهم المُمَثَّلة بالرموز.
إنها تجربة منضبطة لبنية السوق.
هل تغيّر المُرمَزة (Tokenization) السوق فعليًا—أم أنها تغيّر بشكل رئيسي المسارات/البنية التحتية الموجودة تحتها؟
#Tokenization #RWA #RealWorldAssets #Stocks #Blockchain #TradFi #DeFi #Crypto #FinTech #Markets #Investing #WealthEngine