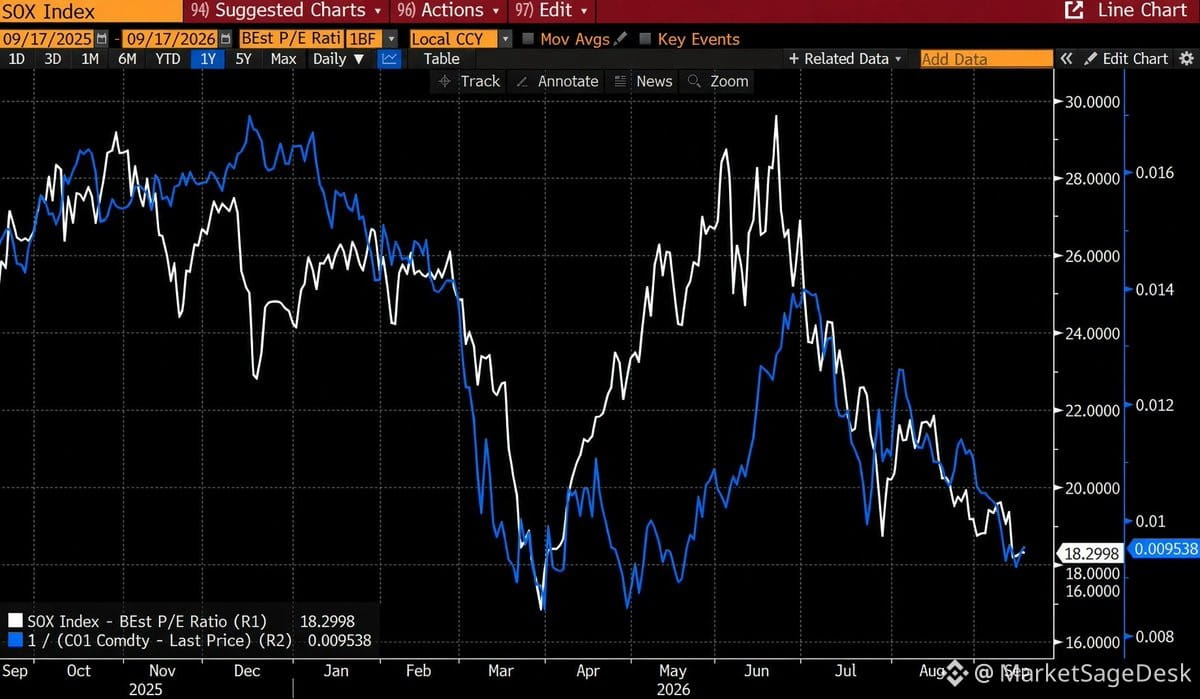
ارتباطٌ مدهش: تحرّكت نسب السعر إلى الأرباح الآجلة (forward P/E) لشركات أشباه الموصلات على نحوٍ شبه مثالي عكسيًّا مع أسعار النفط خلال العام الماضي.
مضاعف الـ P/E الآجل لـ <t-2/> SOXX مقابل سعر النفط العكسي — العلاقة لافتة للنظر.
منذ صدمة هرمز في فبراير:
• انخفاض أسعار النفط → ارتفاع تقييمات أشباه الموصلات
• ارتفاع أسعار النفط → انخفاض تقييمات أشباه الموصلات
هذا ليس ضجيجًا عشوائيًا. انخفاض تكاليف الطاقة يحسّن هوامش تصنيع الشرائح بينما يشير في الوقت نفسه إلى طلب اقتصادي أضعف يدعم مضاعفات التكنولوجيا الحسّاسة لمعدلات الفائدة. ارتفاع النفط عادةً يعني مخاوف تضخّم وظروفًا نقدية أكثر تشددًا — وهو ما يضغط بالضبط على تقييمات أسهم النمو.
قطاع أشباه الموصلات بات يتداول عمليًا كرهانٍ معكوس على الطاقة الآن. يستحق مراقبة خامّ النفط عن كثب إذا كنتَ متمركزًا في أسهم الشرائح.
مضاعف الـ P/E الآجل لـ <t-2/> SOXX مقابل سعر النفط العكسي — العلاقة لافتة للنظر.
منذ صدمة هرمز في فبراير:
• انخفاض أسعار النفط → ارتفاع تقييمات أشباه الموصلات
• ارتفاع أسعار النفط → انخفاض تقييمات أشباه الموصلات
هذا ليس ضجيجًا عشوائيًا. انخفاض تكاليف الطاقة يحسّن هوامش تصنيع الشرائح بينما يشير في الوقت نفسه إلى طلب اقتصادي أضعف يدعم مضاعفات التكنولوجيا الحسّاسة لمعدلات الفائدة. ارتفاع النفط عادةً يعني مخاوف تضخّم وظروفًا نقدية أكثر تشددًا — وهو ما يضغط بالضبط على تقييمات أسهم النمو.
قطاع أشباه الموصلات بات يتداول عمليًا كرهانٍ معكوس على الطاقة الآن. يستحق مراقبة خامّ النفط عن كثب إذا كنتَ متمركزًا في أسهم الشرائح.