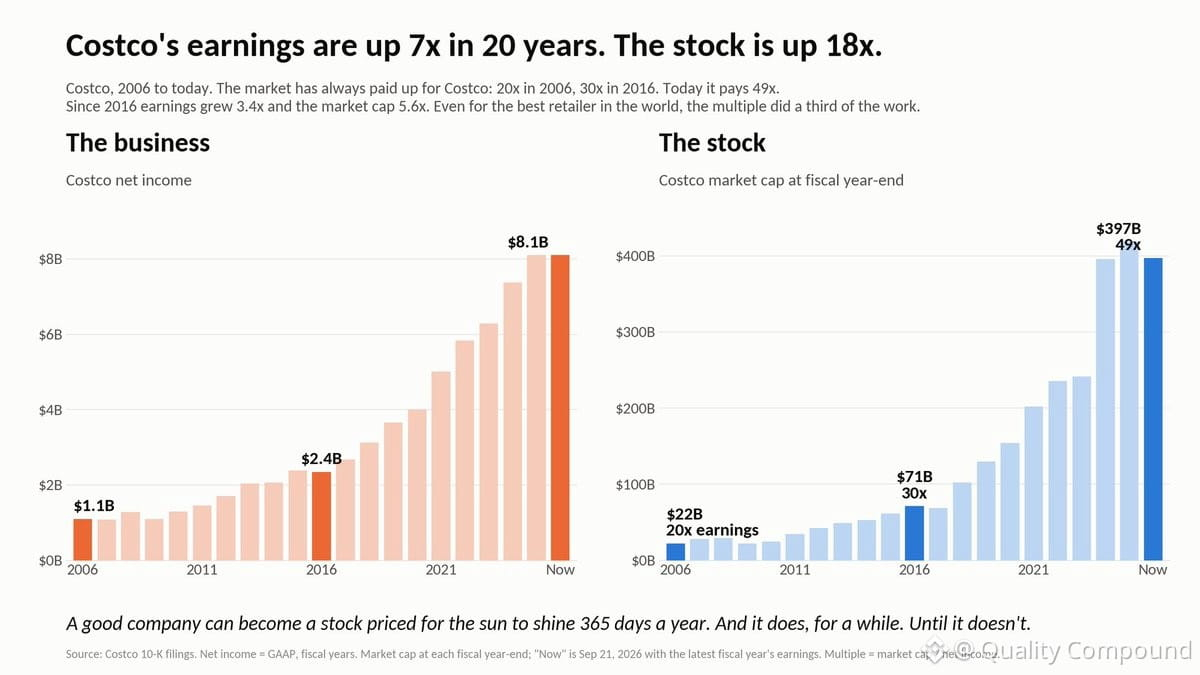
$COST — عمل تجاري ممتاز، دون أي شك. الأرباح نمت بشكل رائع على مدار 20 عامًا، بواقع 7 أضعاف. وحقق السهم أداءً أفضل حتى من ذلك، بارتفاع 18 ضعفًا.
لكن إليك الأمر: إن هذا الفرق كله ناتج عن توسّع مضاعفات التقييم. انتقلنا من 20 ضعفًا لمضاعف السعر إلى الأرباح (P/E) في 2006 إلى 30 ضعفًا في 2016، والآن عند 49 ضعفًا اليوم.
عند 49 ضعفًا، لا تكون أنت فقط تشتري تنفيذ كوستكو — بل إنك تسعّر الكمال. أنت تفترض ألا يحدث شيء سيئ، وأن تظل ديناميكيات المنافسة هادئة، وأن تكون السنوات الـ20 القادمة أفضل بطريقة ما من السنوات الماضية. هذا سقف مرتفع.
أنا أحترم الامتياز. لكن التقييم مهم. في هذه المستويات، هامش الخطأ يكون حادًا للغاية.
لكن إليك الأمر: إن هذا الفرق كله ناتج عن توسّع مضاعفات التقييم. انتقلنا من 20 ضعفًا لمضاعف السعر إلى الأرباح (P/E) في 2006 إلى 30 ضعفًا في 2016، والآن عند 49 ضعفًا اليوم.
عند 49 ضعفًا، لا تكون أنت فقط تشتري تنفيذ كوستكو — بل إنك تسعّر الكمال. أنت تفترض ألا يحدث شيء سيئ، وأن تظل ديناميكيات المنافسة هادئة، وأن تكون السنوات الـ20 القادمة أفضل بطريقة ما من السنوات الماضية. هذا سقف مرتفع.
أنا أحترم الامتياز. لكن التقييم مهم. في هذه المستويات، هامش الخطأ يكون حادًا للغاية.