

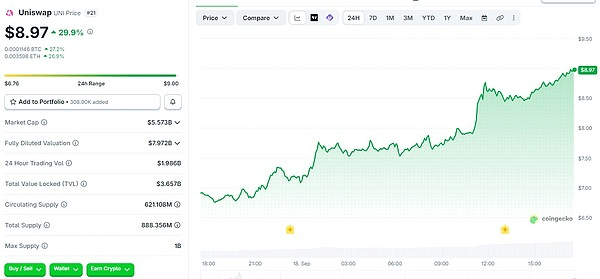
منذ 17 سبتمبر، أصبح UNI هو الرمز الرئيسي الأكثر بروزاً في سوق الكريبتو خلال هذه الجولة. بعد إطلاق الاتجاه، شهد UNI قفزة كبيرة قصيرة الأجل؛ وبلغ أكبر ارتفاع خلال 24 ساعة أكثر من 30%، وتجاوز السعر لفترة حاجز 9 دولارات أمريكية، ما ساعد على عودة تحسن المزاج في قطاع DeFi بأكمله. كقائد مطلق في مسار DEX، فإن صعود Uniswap في هذه المرة لم يكن مجرد مضاربة على المدى القصير مدفوعة بسيولة ظرفية، بل نتيجة تضافر عدة عوامل: إيجابية سياسات التنظيم، وترقية نموذج اقتصاد الرمز، وميزة سوق RWA، إضافة إلى تدوير/تبديل تدفق السيولة داخل السوق؛ كما يقدّم ذلك مرجعاً مهماً للتطور الطويل الأجل لمشاريع البنية التحتية لـ DeFi.
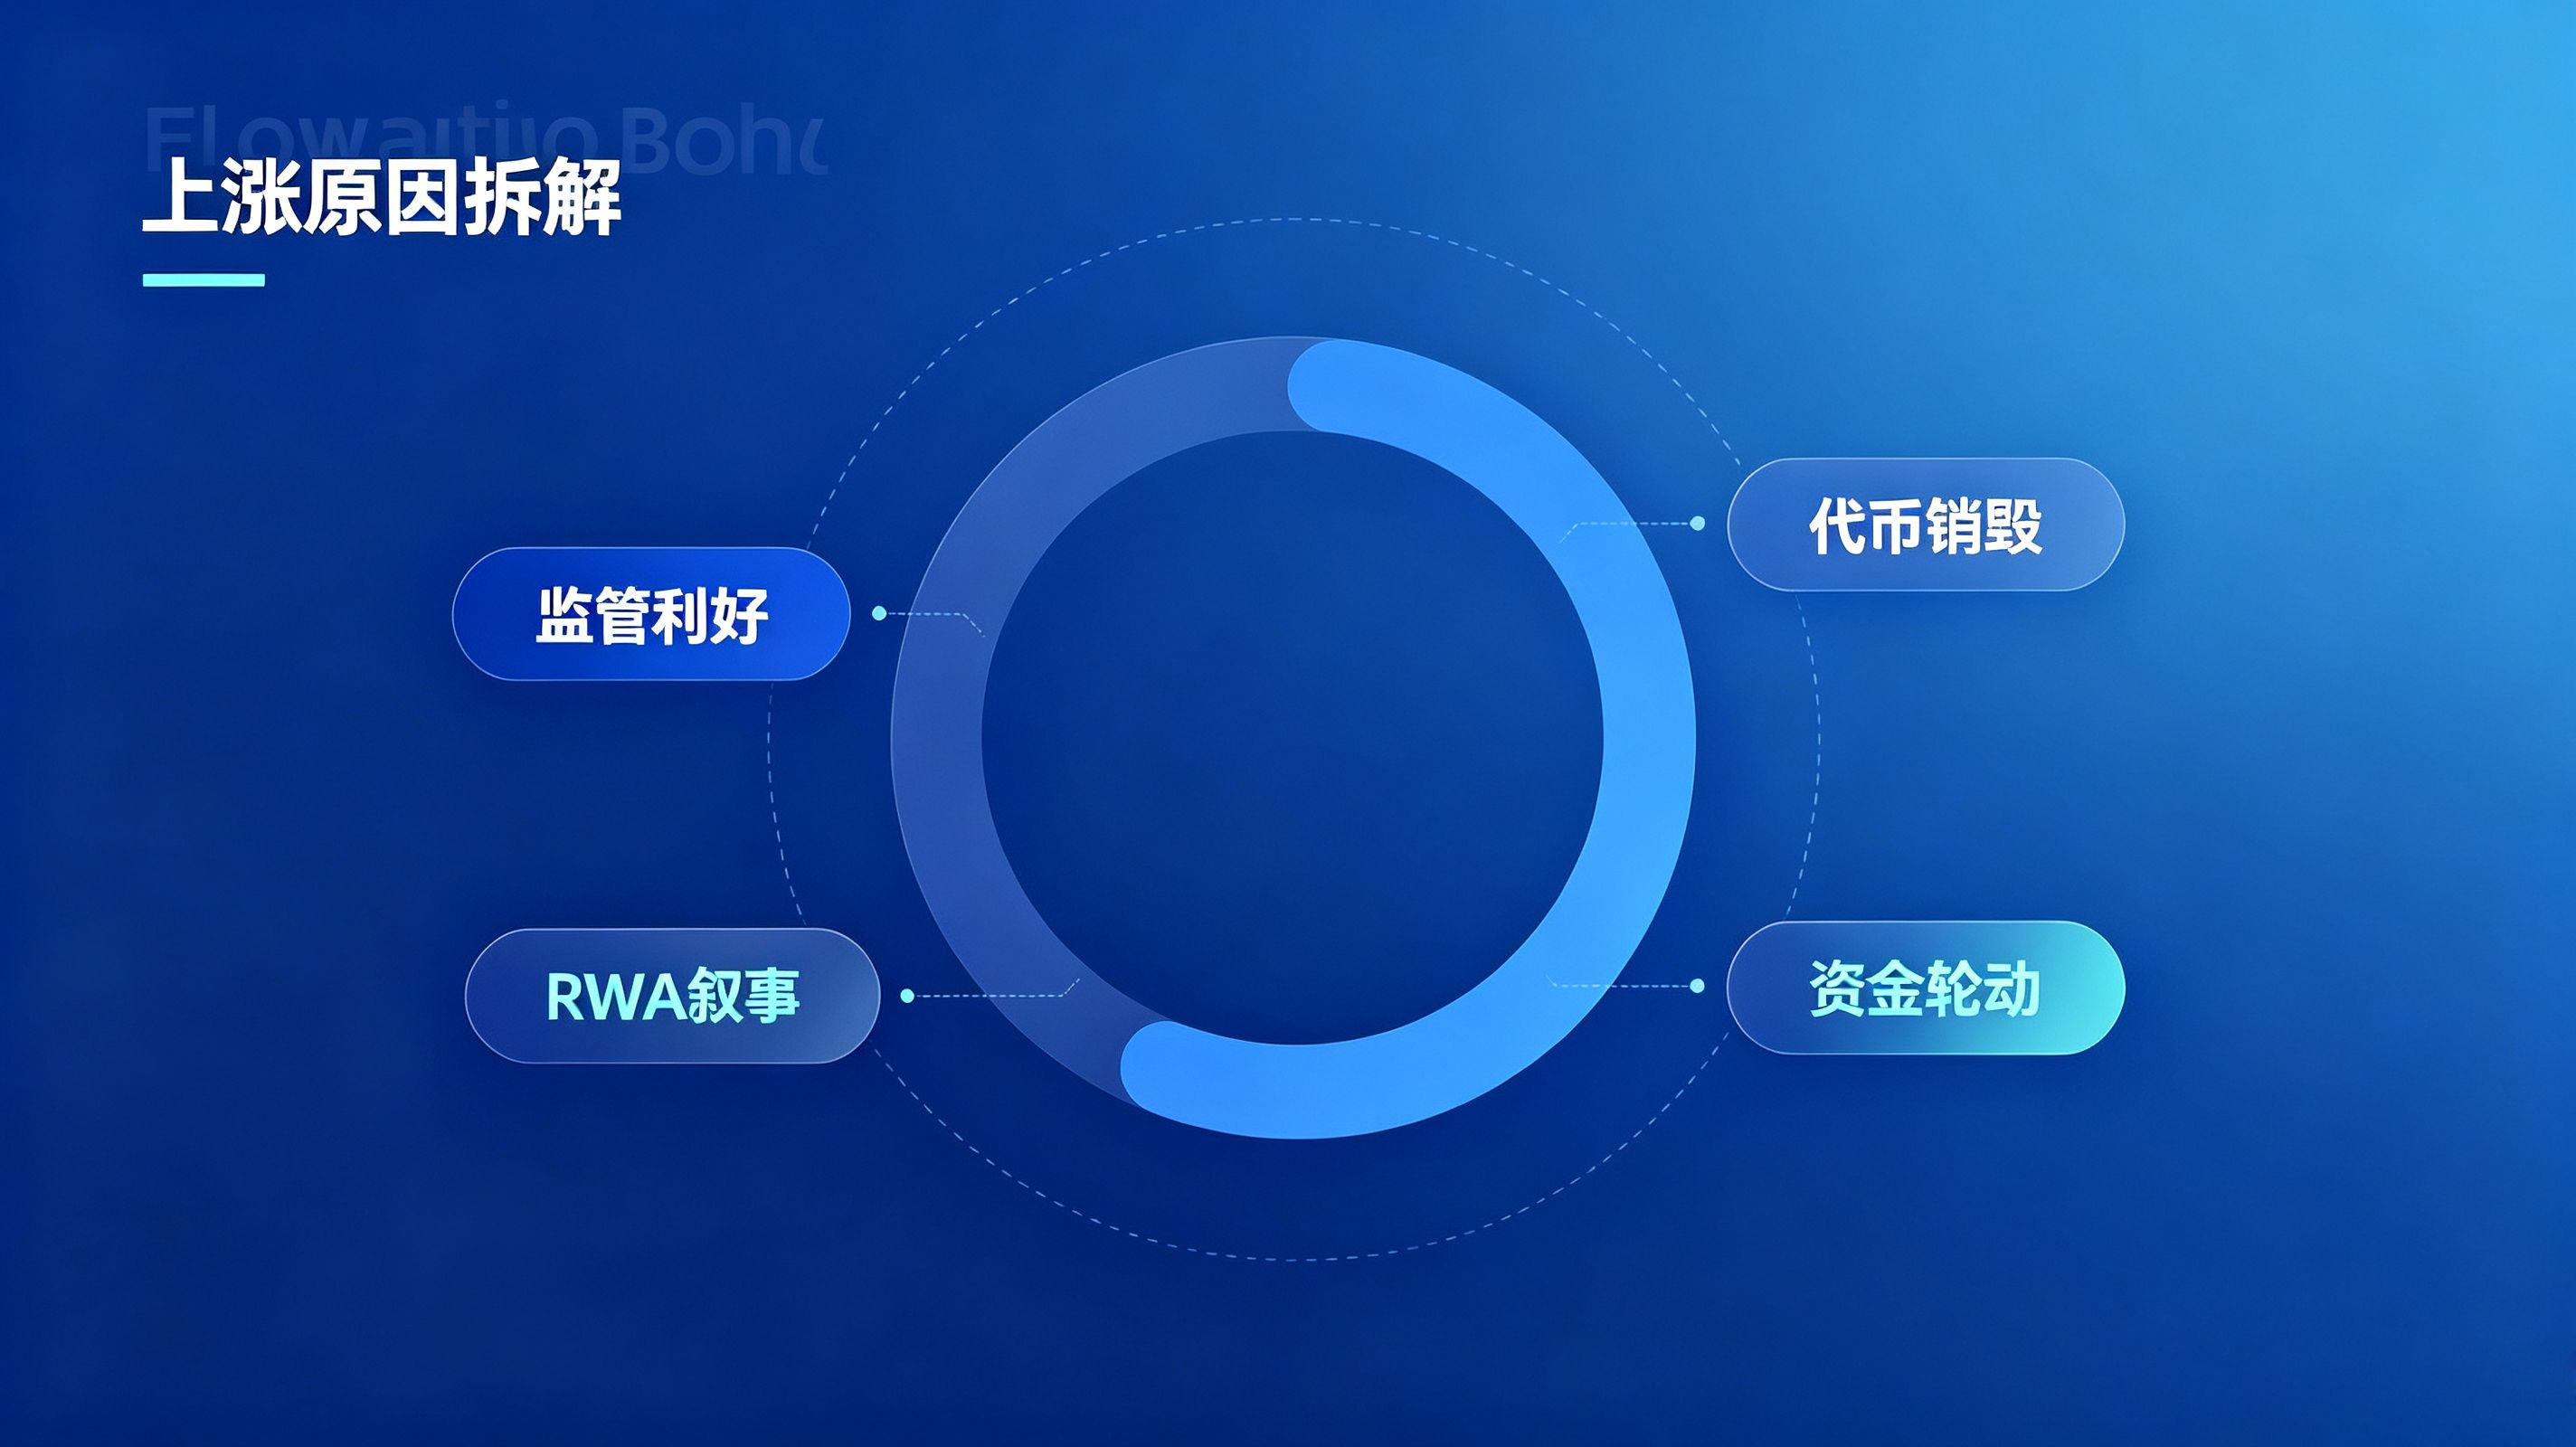
أهم محفّز في هذه الجولة من行情 يأتي من الولايات المتحدة: سياسة الإعفاء التنظيمي الصادرة عن هيئة الأوراق المالية والبورصات الأمريكية (SEC) تجاه منصات AMM بنمط الترخيص. في 17 سبتمبر، أصدرت الـ SEC إطاراً للإعفاءات المبتكرة يتيح تداول الأسهم الأمريكية المُرمّزة داخل مجمعات AMM الملتزمة بنظام الترخيص. وفي وقت مبكر من هذا العام، أي في يوليو، أطلقت Uniswap نسخة V4 وتتضمن مجمعات ترخيصية (Permissioned Pools). بالاستناد إلى قدرات إضافة الـ Hook، يمكنها إجراء تحقق قائمة بيضاء للمحافظ على مستوى العقد مباشرةً، ولا تسمح إلا للعناوين التي اجتازت موافقات KYC بالمشاركة في التداول، وهو ما يتوافق تماماً مع إطار التنظيم هذا. قراءت السوق كانت سريعة: لم تعد Uniswap مجرد مكان لتداول الأصول الأصلية في عالم العملات المشفرة، بل لديها فرصة لاستيعاب احتياجات التداول على السلسلة للأصول المُرمّزة من RWA بحجم يصل إلى تريليونات الدولارات، مثل الأسهم المُرمّزة والأذونات/السندات الحكومية وصناديق الاستثمار؛ كما تحوّل السرد من التداول داخل منظومة الكريبتو إلى مسار توحيد الأصول المالية التقليدية على السلسلة، وقد اشتعلت توقعات الأموال المؤسسية بسرعة.
الدافع الأساسي الثاني هو أن نموذج اقتصاد توكن UNI أكمل حلقة مغلقة (Closed-loop) ليحقق التقاط القيمة. على مدى فترة طويلة، كانت السوق تنتقد Uniswap بسبب أن حجم التداول كبير، لكن رسوم البروتوكول لا تُعاد إلى حاملي UNI. ومع تنفيذ مقترح الحوكمة الخاص بـ UNIfication، يتم تفعيل مفاتيح رسوم البروتوكول رسمياً. تُودَع جزء من الرسوم الناتجة عن التداول في عقد TokenJar على السلسلة. ولأجل أن يرغب المتداولون/المراجِحون (Arbitrageurs) في سحب الأصول داخل المجمع، يتعين عليهم حرق كمية ثابتة من UNI، ما يخلق آلية انكماشية تتعزز كلما زاد حجم التداول وزادت كمية الحرق. ترتبط إيرادات البروتوكول مباشرةً بحرق التوكنات، ما يعالج مشكلة التقاط القيمة التي ظلّت DeFi تعاني منها لسنوات طويلة لدى قادة القطاع. وبالاقتران مع حرق 100 مليون (1e8) UNI من الخزينة مرة واحدة في المرحلة السابقة، أُعيد تسعير القيمة الجوهرية لـ UNI في السوق، ما جلب تدفقاً كبيراً من الأموال؛ وفي الوقت نفسه، تم ضغط/إزاحة مراكز البيع على المكشوف في سوق المشتقات بشكل مركز، ما يضخّم الارتفاع على المدى القصير أكثر.
ثالثاً، تدفّق السيولة الدوّار وتوسّع النظام البيئي للمنتجات يدفعان行情. في ظل تذبذب السوق العام، تنتقل السيولة من القطاعات الساخنة إلى ما يُعدّ DeFi Blue Chips منخفضة التقييم. تستمر منظومة Uniswap في التوسع عبر سلاسل متعددة (Multi-chain)، حيث يتم نشر منتجاتها على قواعد مثل Base وBNB Chain وRobinhood Chain وغيرها من السلاسل العامة. كما يواصل مُجمِّع UniswapX التوسع والتطبيق على أرض الواقع، وتغطي مسارات التداول سيولة أكبر. بعد إدخال Robinhood Chain، جلبت Uniswap كمية كبيرة من تدفق التداول الجديد، كما ارتفع بالتزامن كل من رسوم التداول وكمية UNI المُحترقة/المُتلفة، ما يعزّز باستمرار أثر الشبكة ويقوّي ثقة السوق.
من منظور جهة المشروع، فإن الارتفاع الحاد لـ UNI في هذه الجولة يبعث لكل مطوري البنية التحتية في Web3 رسالة مهمة جداً. أولاً، ستصبح القدرة على التكيّف المتوافق مع اللوائح قدرة تنافسية أساسية للبنية التحتية. فعمليات الـ Swap غير المُرخّصة البحتة دخلت بالفعل مرحلة تنافس شديدة (سوق مشبع). أما بنية AMM التي تُدمج تحقق الامتثال للّائحة على مستوى العقد وتُلبي متطلبات التنظيم، فهي فقط التي تملك فرصة لاغتنام السوق الضخمة المرتبطة بـ RWA والأصول المؤسسية على السلسلة. تصميم Uniswap V4 لوحدة الـ Hook بشكل نمطي (Modular) هو مفتاح قدرتها على التقاط نافذة سياسات الـ SEC بسرعة؛ كما أن البنية القابلة للتوسع في الأساس تسمح للمشاريع بإضافة منطق أعمال جديد بسرعة دون الحاجة إلى إعادة بناء العقود على نطاق واسع.
ثانياً، تصميم اقتصاد التوكن يحدد عمر المشروع. كثير من مشاريع DApp وألعاب السلسلة (Chain Games) تتلاشى بسرعة بعد إطلاقها بسبب أن جذورها تكمن في أن التوكن يملك وظائف حوكمة فقط، دون آلية لالتقاط القيمة والحرق. تُظهر حالة Uniswap البرهان: فالتكامل بين إيرادات البروتوكول وحرق التوكن ونموذج الانكماش (التقليص) هو ما يسمح للتوكن من مجرد شهادة حوكمة، بأن يصبح أصولاً قادرة على التقاط أرباح النمو داخل النظام البيئي. أما بالنسبة لتأسيس المشاريع (إطلاقها/تفريخها)، ففي مرحلة التخطيط المبكر يجب تصميم توزيع الرسوم وآليات الحرق وحوكمة الخزينة داخل نموذج الاقتصاد، وليس إصلاحها لاحقاً بشكل مؤقت.
على المدى الطويل، فإن فرص تطوير Uniswap والمخاطر تتواجد جنباً إلى جنب. من زاوية الفرص، فإن مسار RWA هو أكبر مصدر زيادة: بمجرد أن يستمر ترميز سوق الأوراق المالية في التحقق والانتشار، يمكن أن تصبح Uniswap البنية التحتية الأساسية لتداول الأصول التقليدية على السلسلة، وستتجاوز أحجام التداول بكثير السوق المشفّر الأصلي الحالي. كذلك، فإن نظام Hook في V4 يسمح للمطورين ببناء أنواع مختلفة من AMM مخصصة اعتماداً على طبقة Uniswap الأساسية؛ ومع تضخيم قابلية التركيب بين المكوّنات (Composable)، ستتواصل عملية تعزيز مكانة Uniswap كقائد DEX.
لكن المخاطر لا ينبغي تجاهلها أيضاً. أولاً، توجد حالة عدم يقين في السياسات التنظيمية: فإعفاء الـ SEC لا يعني ترخيصاً دائماً. وقد تؤثر أي تعديلات لاحقة على التفاصيل التنظيمية في إيقاع تنفيذ أعمال مجمعات الترخيص. ثانياً، الارتفاع في الأجل القصير كبير جداً، ما يضع السوق تحت ضغط جني الأرباح/التصحيح؛ بمجرد تسعير توقعات الأخبار الإيجابية، قد يحدث هبوط/تصحيح حاد في السعر. ثالثاً، تتزايد حدة المنافسة في المسار: تحاول مختلف السلاسل العامة وDEXs المتخصصة في RWA انتزاع العملاء المؤسسيين، ولا يمكن للميزة التقنية والامتثالية أن تبقى حكراً إلى الأبد. رابعاً، نموذج مجمعات الترخيص سيغيّر السمات الأساسية لـ Uniswap الأصلي غير المرخّص؛ كما يوجد داخل المجتمع اختلافات في الرؤى، وعدم يقين التصويتات الحوكمي قد يؤثر في تطورات المنتج اللاحقة.
بالنظر إلى الصورة الشاملة، فإن صعود UNI في هذه الجولة، من حيث الجوهر، هو إعادة تعريف السوق لقيمة البنية التحتية لـ DeFi. ففي الأجل القصير، يقود الاتجاه الأخبار الإيجابية التنظيمية، بينما ستستمر الموجات التذبذبية في التضخيم. أما في الأجل المتوسط إلى الطويل، فتتعتمد القيمة على سرعة تنفيذ مجمعات الترخيص، وعلى حجم ترميز أصول RWA وسحبها على السلسلة، وعلى قدرة البروتوكول على مواصلة نمو رسومه. بالنسبة للمطورين في الصناعة، فإن مسار نجاح Uniswap يستحق الاقتداء به: البنية التحتية بنمط معياري (Modular) في الأساس، والتهيئة المبكرة لواجهات الامتثال، ونموذج اقتصاد التوكن المغلق الحلقة (Closed-loop)؛ هذه هي العناصر الجوهرية لتمكّن مشاريع البنية التحتية لـ Web3 من عبور الدورات. مستقبلاً، ومع موجة ترميز أصول RWA، ستستمر شبكات عامة وبنى تحتية للـ DEX تمتلك قدرات تطوير على المستوى الأساسي وقدرة التكيّف السريع مع قواعد التنظيم، في استقبال فرص نمو متواصلة.
ملاحظة: لا يشكل هذا المقال أي نصيحة استثمارية، والاستثمار ينطوي على مخاطر—يرجى توخي الحذر.