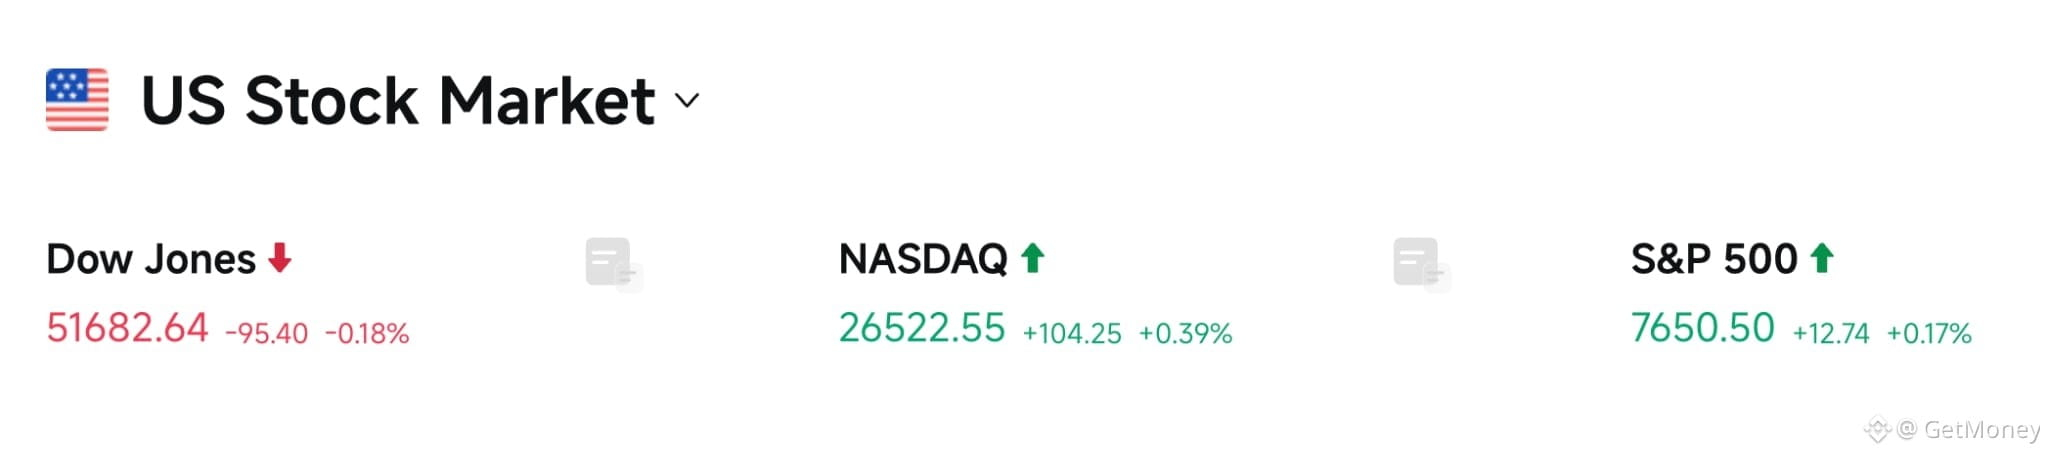
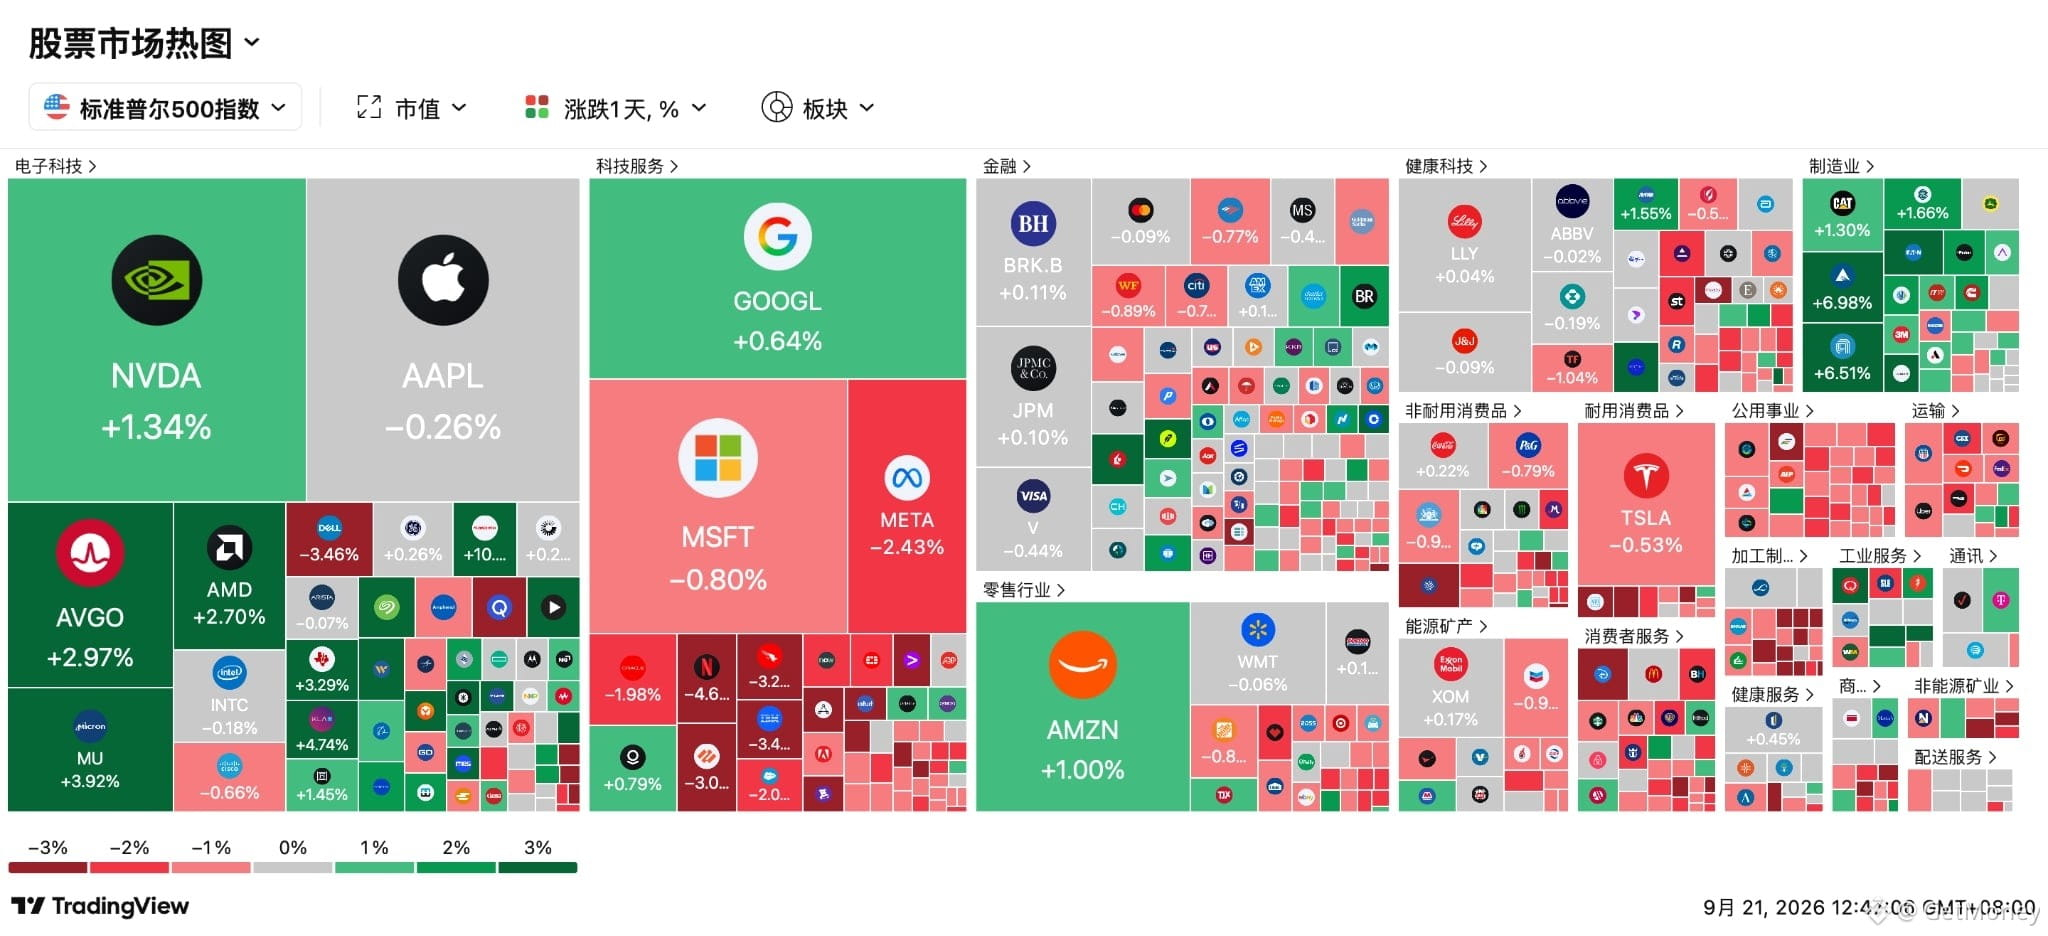
📰 سوق هذا الأسبوع اصطدم بثلاثة أمور على التوالي: لعبة الولايات المتحدة وإيران عشية اجتماع الجمعية العامة للأمم المتحدة، ومفاوضات التجارة بين الصين والولايات المتحدة، واستمرار تعزيز قطاع الذكاء الاصطناعي. وبالصدفة أيضًا، أغلقت كوريا واليابان وقطاع A-Share تباعًا، ما قد يؤدي إلى انكماش مرحلي في السيولة داخل آسيا؛ وقد يكون المشهد أكثر قابلية لأن يقوده خبر واحد منفردًا مقارنةً بالأيام العادية.
🔥 التحرك في قطاع الشرائح (الرقائق) كان أكثر مباشرة. انتشرت تقارير عن خيارات شراء قصيرة الأجل بسعر تنفيذ قريب من 96.00 مليون دولار، وتدفق تركّز على <t-2/> SanDisk و <t-2/> Micron و <t-2/> Intel و <t-2/> Micron و <t-2/> (ميواير). وفي الوقت نفسه، دخلت إعادة موازنة مؤشر ناسداك 100 حيز التنفيذ: ارتفع وزن SpaceX من نحو 1.28% إلى 2.82%. ولأن الأموال السلبية التي تتبع المؤشر تحتاج إلى تبديل الحيازات بشكل متزامن، شمل ذلك أيضًا QQQ الذي تتجاوز أحجمه 4800 مليار دولار.
💡 لكن بصراحة، خط الذكاء الاصطناعي بات مزدحمًا إلى حد ما. تتوقع UBS أن نفقات رأس المال العالمية للذكاء الاصطناعي ستقارب 1 تريليون دولار في 2026، وتصل إلى نحو 1.4 تريليون دولار في 2027، ومن بينها ما يقرب من تسعين بالمئة من الزيادة يأتي من ارتفاع تكاليف الذاكرة. الطلبات المتوقعة قوية فعلًا؛ ومع تزامن الشراء المكثف للخيارات وإعادة توازن المؤشرات وملاحقة الأموال للاتجاه، فمن غير المستبعد أن تكون التقلبات كبيرة.
⚠️ وعلى الجانب الكلي، الأمور ليست مريحة أيضًا. رفع الاحتياطي الفيدرالي الأسبوع الماضي سعر الفائدة إلى نطاق 3.75% إلى 4.00%، وارتفعت احتمالات أن يعاود رفع الفائدة مرة أخرى في أكتوبر إلى أكثر من 55%. كما تتوقع بعض المؤسسات الكبيرة أن حجم صافي الإصدارات من أذون وسندات الخزانة قصيرة الأجل خلال العام المقبل سيكون أكبر. كلما زادت الإصدارات قصيرة الأجل، زادت ضغوط إعادة التمويل، وبالتالي سيتم طرحها مرارًا للنقاش.
🤔 هذا الأسبوع، ما الذي يقلقك أكثر: ازدحام تداول رقائق/شَيّحات الذكاء الاصطناعي، أم تأثير مفاوضات الصين والولايات المتحدة وأوضاع الشرق الأوسط على سيولة السوق؟
#AI芯片 #美股 #宏观市场 #加密市场
🔥 التحرك في قطاع الشرائح (الرقائق) كان أكثر مباشرة. انتشرت تقارير عن خيارات شراء قصيرة الأجل بسعر تنفيذ قريب من 96.00 مليون دولار، وتدفق تركّز على <t-2/> SanDisk و <t-2/> Micron و <t-2/> Intel و <t-2/> Micron و <t-2/> (ميواير). وفي الوقت نفسه، دخلت إعادة موازنة مؤشر ناسداك 100 حيز التنفيذ: ارتفع وزن SpaceX من نحو 1.28% إلى 2.82%. ولأن الأموال السلبية التي تتبع المؤشر تحتاج إلى تبديل الحيازات بشكل متزامن، شمل ذلك أيضًا QQQ الذي تتجاوز أحجمه 4800 مليار دولار.
💡 لكن بصراحة، خط الذكاء الاصطناعي بات مزدحمًا إلى حد ما. تتوقع UBS أن نفقات رأس المال العالمية للذكاء الاصطناعي ستقارب 1 تريليون دولار في 2026، وتصل إلى نحو 1.4 تريليون دولار في 2027، ومن بينها ما يقرب من تسعين بالمئة من الزيادة يأتي من ارتفاع تكاليف الذاكرة. الطلبات المتوقعة قوية فعلًا؛ ومع تزامن الشراء المكثف للخيارات وإعادة توازن المؤشرات وملاحقة الأموال للاتجاه، فمن غير المستبعد أن تكون التقلبات كبيرة.
⚠️ وعلى الجانب الكلي، الأمور ليست مريحة أيضًا. رفع الاحتياطي الفيدرالي الأسبوع الماضي سعر الفائدة إلى نطاق 3.75% إلى 4.00%، وارتفعت احتمالات أن يعاود رفع الفائدة مرة أخرى في أكتوبر إلى أكثر من 55%. كما تتوقع بعض المؤسسات الكبيرة أن حجم صافي الإصدارات من أذون وسندات الخزانة قصيرة الأجل خلال العام المقبل سيكون أكبر. كلما زادت الإصدارات قصيرة الأجل، زادت ضغوط إعادة التمويل، وبالتالي سيتم طرحها مرارًا للنقاش.
🤔 هذا الأسبوع، ما الذي يقلقك أكثر: ازدحام تداول رقائق/شَيّحات الذكاء الاصطناعي، أم تأثير مفاوضات الصين والولايات المتحدة وأوضاع الشرق الأوسط على سيولة السوق؟
#AI芯片 #美股 #宏观市场 #加密市场