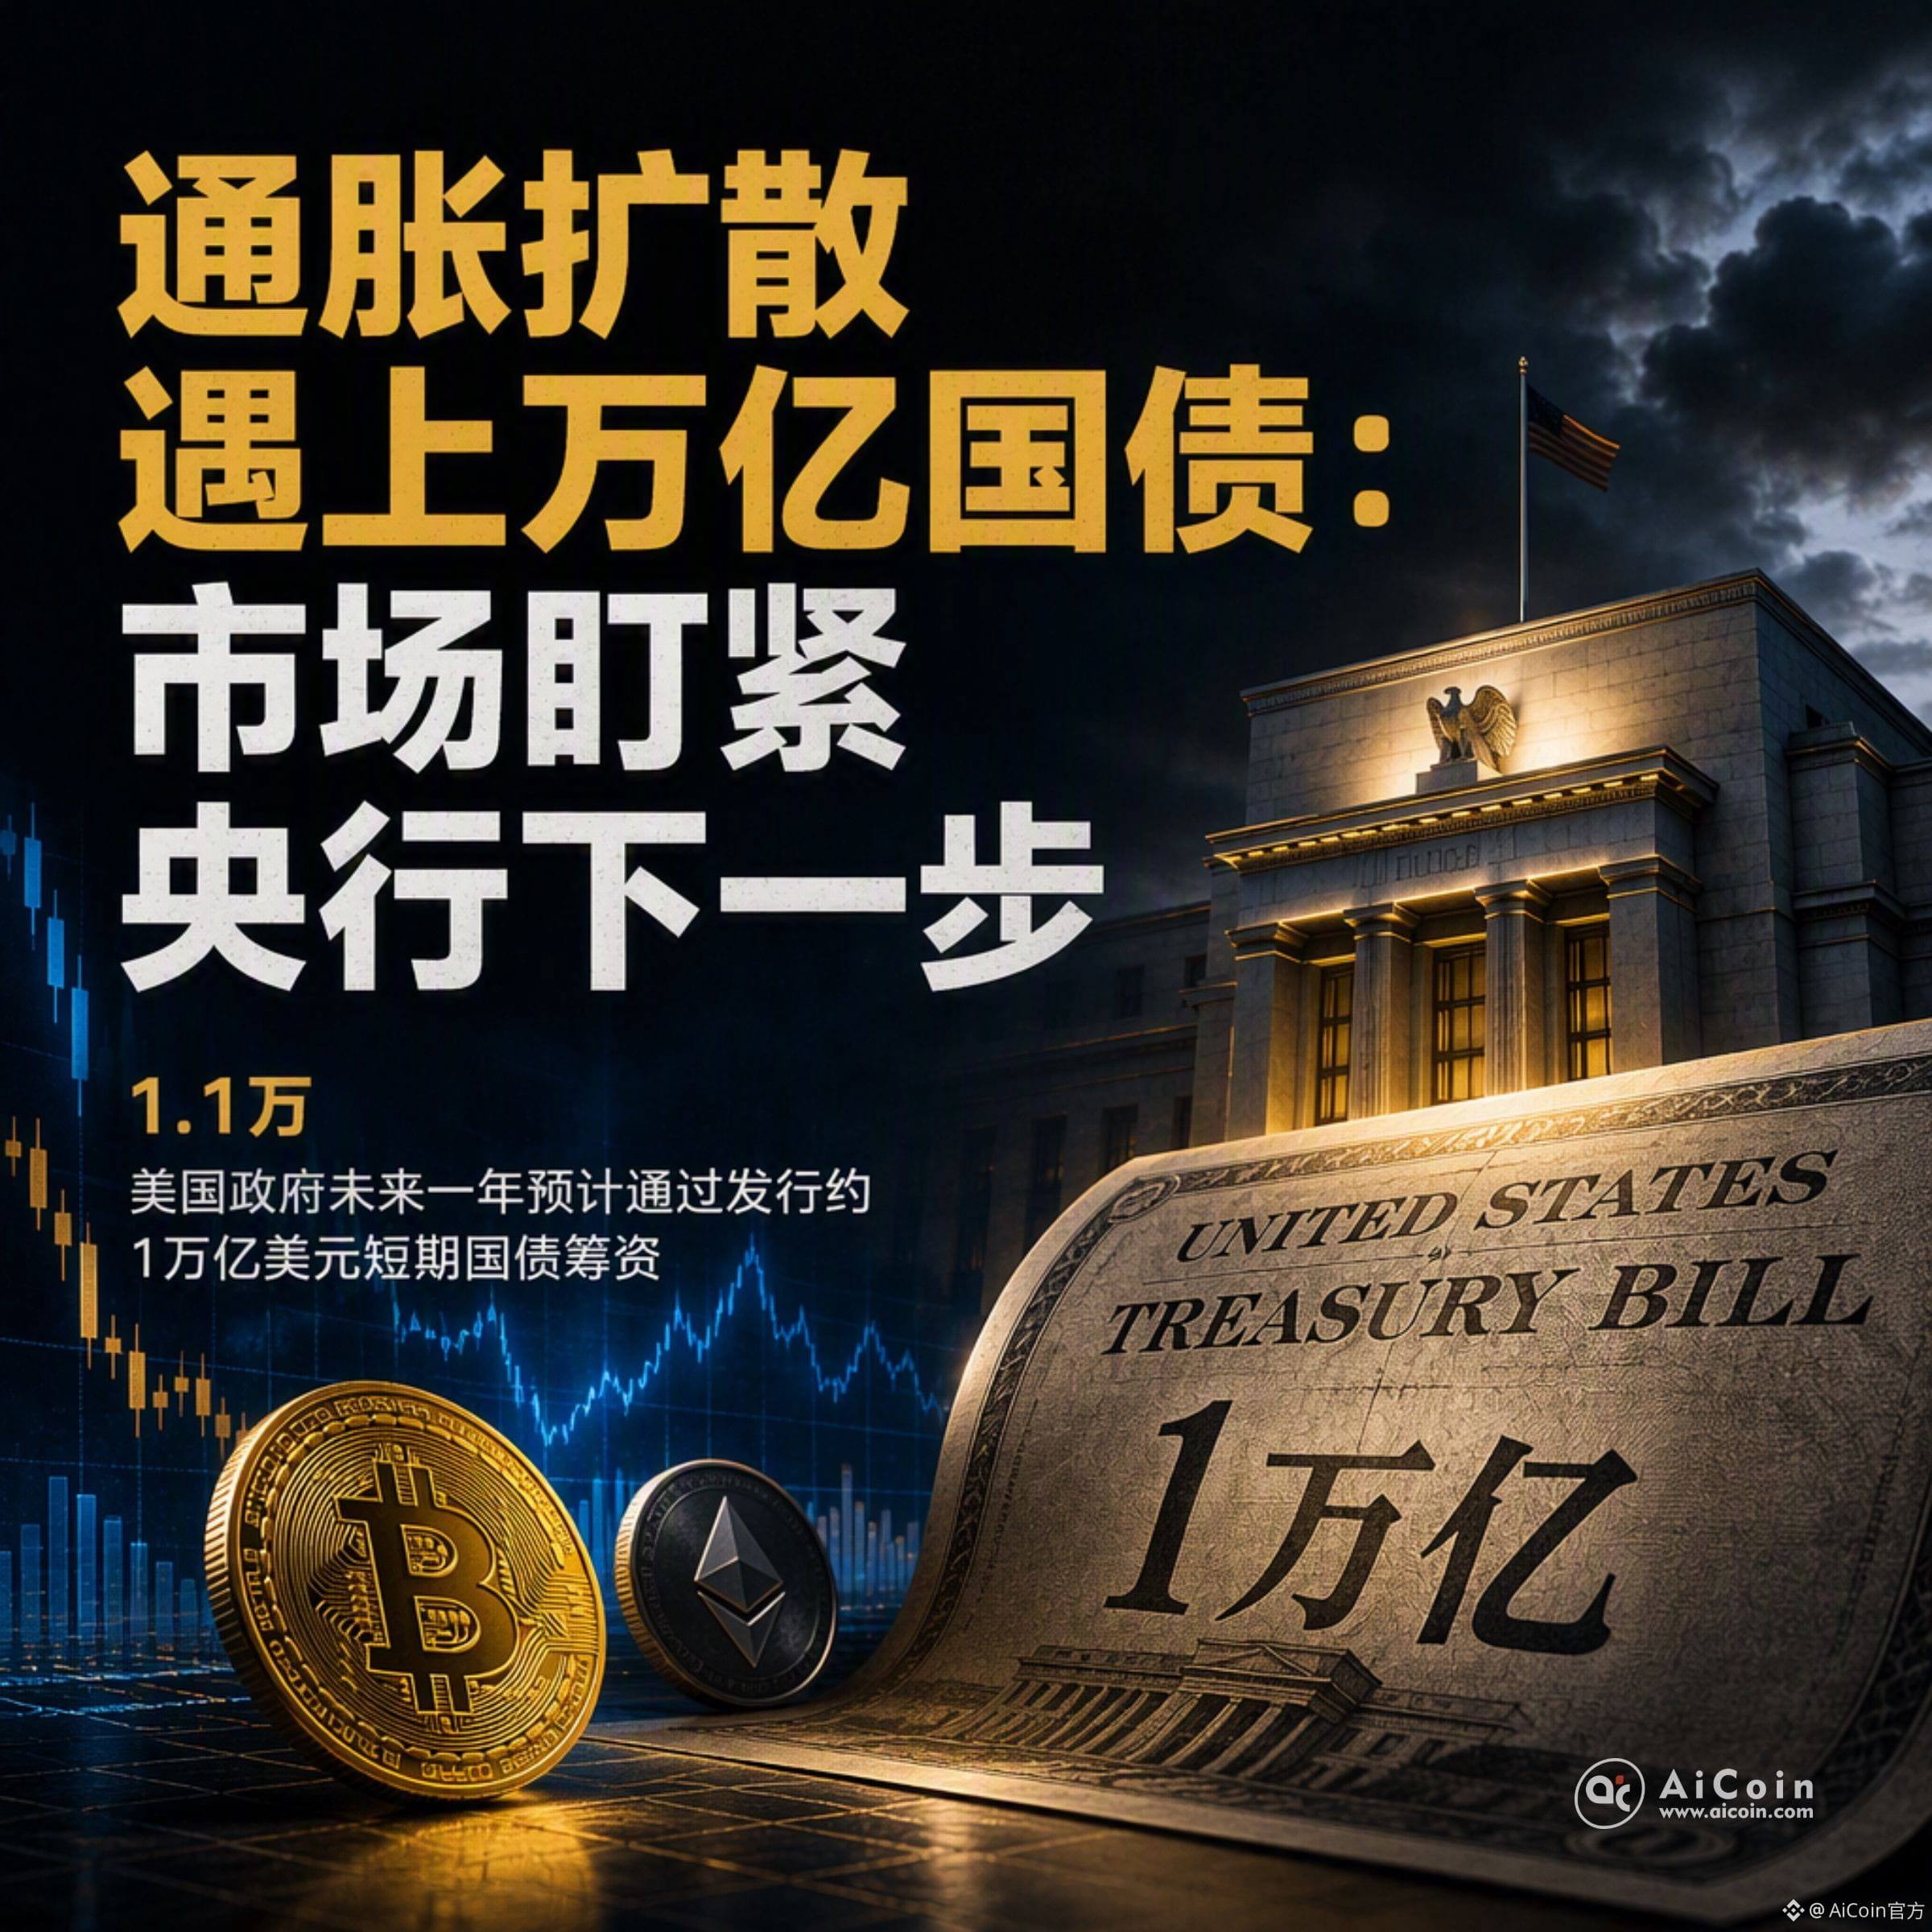

تتوقع الحكومة الأميركية أن يتم في العام المقبل جمع ما يصل إلى 1 تريليون دولار عبر إصدار سندات خزانة قصيرة الأجل، وفي الوقت نفسه وصلت تكاليف الاقتراض طويل الأجل بالفعل إلى أعلى مستوياتها منذ عام 2007، وفقًا لمصدر واحد.
وبعبارة أخرى، اختفى المال الطويل الرخيص، ولم يعد أمامها سوى إصدار كميات كبيرة من السندات القصيرة في بيئة أسعار فائدة مرتفعة، لسد فجوة الموازنة بتمويل قصير الأجل أغلى. إن تركيبة «ارتفاع أسعار الفائدة + زيادة المعروض من السندات القصيرة» نفسها ستؤدي باستمرار إلى ضغط على السيولة العالمية.
عندما يصل حجم سندات الخزانة قصيرة الأجل إلى مستوى التريليون، فمن السهل أن تسحب الأموال التي كان يمكن أن تتجه أصلاً نحو أسواق أكثر مخاطرة مثل سوق الأسهم والأصول المشفرة. وبخاصة الأموال الكبيرة التي تفضّل عوائد أكثر استقرارًا، فمن المرجّح أن تفضّل التمسك بهذه الأوراق وكسب الفائدة عليها.
الخطوة التالية هي النظر إلى ما إذا كان البنك المركزي سيمنح المالية العامة مساحة في أسعار الفائدة، وما إذا كان المعروض من سندات الخزانة قصيرة الأجل سيستمر في الزيادة. هذان المتغيران يحددان شدة الضغوط التي ستواجهها الأصول المالية العالمية الخطرة خلال الفترة المقبلة.
وبعبارة أخرى، اختفى المال الطويل الرخيص، ولم يعد أمامها سوى إصدار كميات كبيرة من السندات القصيرة في بيئة أسعار فائدة مرتفعة، لسد فجوة الموازنة بتمويل قصير الأجل أغلى. إن تركيبة «ارتفاع أسعار الفائدة + زيادة المعروض من السندات القصيرة» نفسها ستؤدي باستمرار إلى ضغط على السيولة العالمية.
عندما يصل حجم سندات الخزانة قصيرة الأجل إلى مستوى التريليون، فمن السهل أن تسحب الأموال التي كان يمكن أن تتجه أصلاً نحو أسواق أكثر مخاطرة مثل سوق الأسهم والأصول المشفرة. وبخاصة الأموال الكبيرة التي تفضّل عوائد أكثر استقرارًا، فمن المرجّح أن تفضّل التمسك بهذه الأوراق وكسب الفائدة عليها.
الخطوة التالية هي النظر إلى ما إذا كان البنك المركزي سيمنح المالية العامة مساحة في أسعار الفائدة، وما إذا كان المعروض من سندات الخزانة قصيرة الأجل سيستمر في الزيادة. هذان المتغيران يحددان شدة الضغوط التي ستواجهها الأصول المالية العالمية الخطرة خلال الفترة المقبلة.