
#日本央行加息至31年高位
لأقول الحقيقة: حين رفعت اليابان أسعار الفائدة هذه المرة، أشعر أن الأمر يستحق تدقيقًا أكثر مما يوحي به ظاهرًا“25 نقطة أساس”.
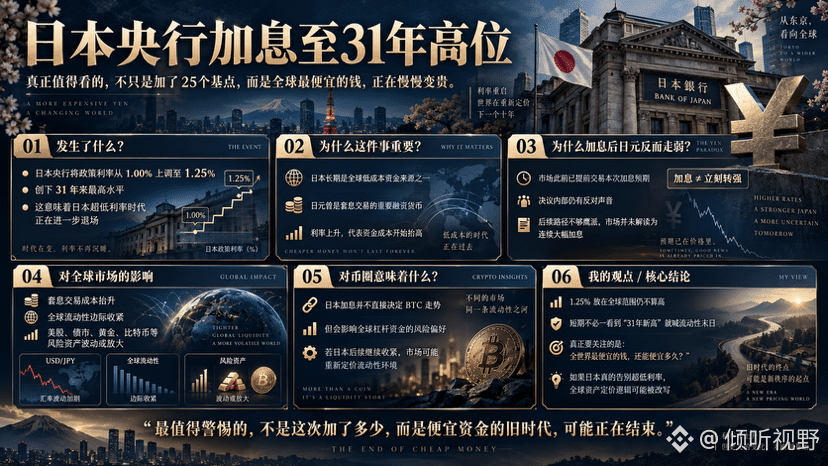
رفعت بنك اليابان سعر الفائدة على السياسة من 1% إلى 1.25%، لتصل مباشرة إلى أعلى مستوى خلال 31 عامًا. اقتصاد كان يعتمد لفترة طويلة على “الفائدة الصفرية” و“الفائدة السالبة” صار الآن، بشكل مفاجئ، يبدأ الفرملة بنفسه. وهذا بحد ذاته يلخص تغيّر بيئة السيولة العالمية.
والأكثر إثارة للاهتمام هو——رفعت الفائدة، لكن الين تراجع بدلًا من أن يرتفع.
والسبب ليس معقدًا: السوق كان قد تسعّر تداول رفع الفائدة إلى حد كبير مسبقًا، كما أن اثنين من أعضاء اللجنة يعارضان رفع الفائدة. ولم يُبدِ أوينو/أويِدا (Ueda Kazuo) وأكورا/رجل آخر (Ueda) التزامًا شديدًا تجاه المسار اللاحق. ووصل سعر صرف الدولار/الين إلى نحو 158 لفترة.
وهنا تحديدًا أرى أن أكثر ما يستحق المتابعة.
في السابق، ماذا كانت أكثر أموال العالم تُحب فعله؟ كانت تقترض بالين الرخيص، ثم تستخدمه لشراء الأسهم الأمريكية والسندات، و< $BTC > وغيرها من الأصول ذات العوائد الأعلى.
أما الآن، ومع رفع أسعار الفائدة في اليابان تدريجيًا خطوة خطوة، فإن آلة “سحب” لصفقات الاقتراض بالين التي استُخدمت لسنوات طويلة أصبحت تكلفتها أعلى.
وبالنسبة لأسواق العملات المشفرة، لا تفكروا لفترة قصيرة أن رفع الفائدة في اليابان بعيد عن BTC.
بمجرد أن تستمر اليابان في التشديد لاحقًا، سيتعين على رؤوس الأموال الممولة بالرافعة المالية عالميًا إعادة حساباتهم، وزيادة تقلبات السوق ليست شيئًا غريبًا على الإطلاق.
لكن في الوقت الحالي لا داعي أيضًا لأن نرى مجرد “رقمًا قياسيًا جديدًا خلال 31 عامًا” ثم نعلن فورًا عن “نهاية السيولة”.
فـ 1.25% على مستوى العالم ما تزال ليست مرتفعة، وبنك اليابان نفسه لم يحسم بعد موضوع رفع فائدة متواصل وكبير في المستقبل بشكل صارم.
لذلك أنا الآن لا أهتم بقدر ما يهمني مقدار ما تم رفعه هذه المرة.
بل أهتم بالسؤال التالي: كم يمكن أن يظل ذلك “أرخص المال في العالم” رخيصًا؟
إذا كانت اليابان فعلًا ستودّع عصر الفائدة شديدة الانخفاض، فقد يضطر سيناريو قديم لتسعير الأصول عالميًا إلى التغيير كذلك.
#日本央行 #日元 #BTC #比特币 $BTC
لأقول الحقيقة: حين رفعت اليابان أسعار الفائدة هذه المرة، أشعر أن الأمر يستحق تدقيقًا أكثر مما يوحي به ظاهرًا“25 نقطة أساس”.
رفعت بنك اليابان سعر الفائدة على السياسة من 1% إلى 1.25%، لتصل مباشرة إلى أعلى مستوى خلال 31 عامًا. اقتصاد كان يعتمد لفترة طويلة على “الفائدة الصفرية” و“الفائدة السالبة” صار الآن، بشكل مفاجئ، يبدأ الفرملة بنفسه. وهذا بحد ذاته يلخص تغيّر بيئة السيولة العالمية.
والأكثر إثارة للاهتمام هو——رفعت الفائدة، لكن الين تراجع بدلًا من أن يرتفع.
والسبب ليس معقدًا: السوق كان قد تسعّر تداول رفع الفائدة إلى حد كبير مسبقًا، كما أن اثنين من أعضاء اللجنة يعارضان رفع الفائدة. ولم يُبدِ أوينو/أويِدا (Ueda Kazuo) وأكورا/رجل آخر (Ueda) التزامًا شديدًا تجاه المسار اللاحق. ووصل سعر صرف الدولار/الين إلى نحو 158 لفترة.
وهنا تحديدًا أرى أن أكثر ما يستحق المتابعة.
في السابق، ماذا كانت أكثر أموال العالم تُحب فعله؟ كانت تقترض بالين الرخيص، ثم تستخدمه لشراء الأسهم الأمريكية والسندات، و< $BTC > وغيرها من الأصول ذات العوائد الأعلى.
أما الآن، ومع رفع أسعار الفائدة في اليابان تدريجيًا خطوة خطوة، فإن آلة “سحب” لصفقات الاقتراض بالين التي استُخدمت لسنوات طويلة أصبحت تكلفتها أعلى.
وبالنسبة لأسواق العملات المشفرة، لا تفكروا لفترة قصيرة أن رفع الفائدة في اليابان بعيد عن BTC.
بمجرد أن تستمر اليابان في التشديد لاحقًا، سيتعين على رؤوس الأموال الممولة بالرافعة المالية عالميًا إعادة حساباتهم، وزيادة تقلبات السوق ليست شيئًا غريبًا على الإطلاق.
لكن في الوقت الحالي لا داعي أيضًا لأن نرى مجرد “رقمًا قياسيًا جديدًا خلال 31 عامًا” ثم نعلن فورًا عن “نهاية السيولة”.
فـ 1.25% على مستوى العالم ما تزال ليست مرتفعة، وبنك اليابان نفسه لم يحسم بعد موضوع رفع فائدة متواصل وكبير في المستقبل بشكل صارم.
لذلك أنا الآن لا أهتم بقدر ما يهمني مقدار ما تم رفعه هذه المرة.
بل أهتم بالسؤال التالي: كم يمكن أن يظل ذلك “أرخص المال في العالم” رخيصًا؟
إذا كانت اليابان فعلًا ستودّع عصر الفائدة شديدة الانخفاض، فقد يضطر سيناريو قديم لتسعير الأصول عالميًا إلى التغيير كذلك.
#日本央行 #日元 #BTC #比特币 $BTC