【CJ ملاحظات صانع السوق 02/14】
رسوم LP… من يدفعها فعليًا؟
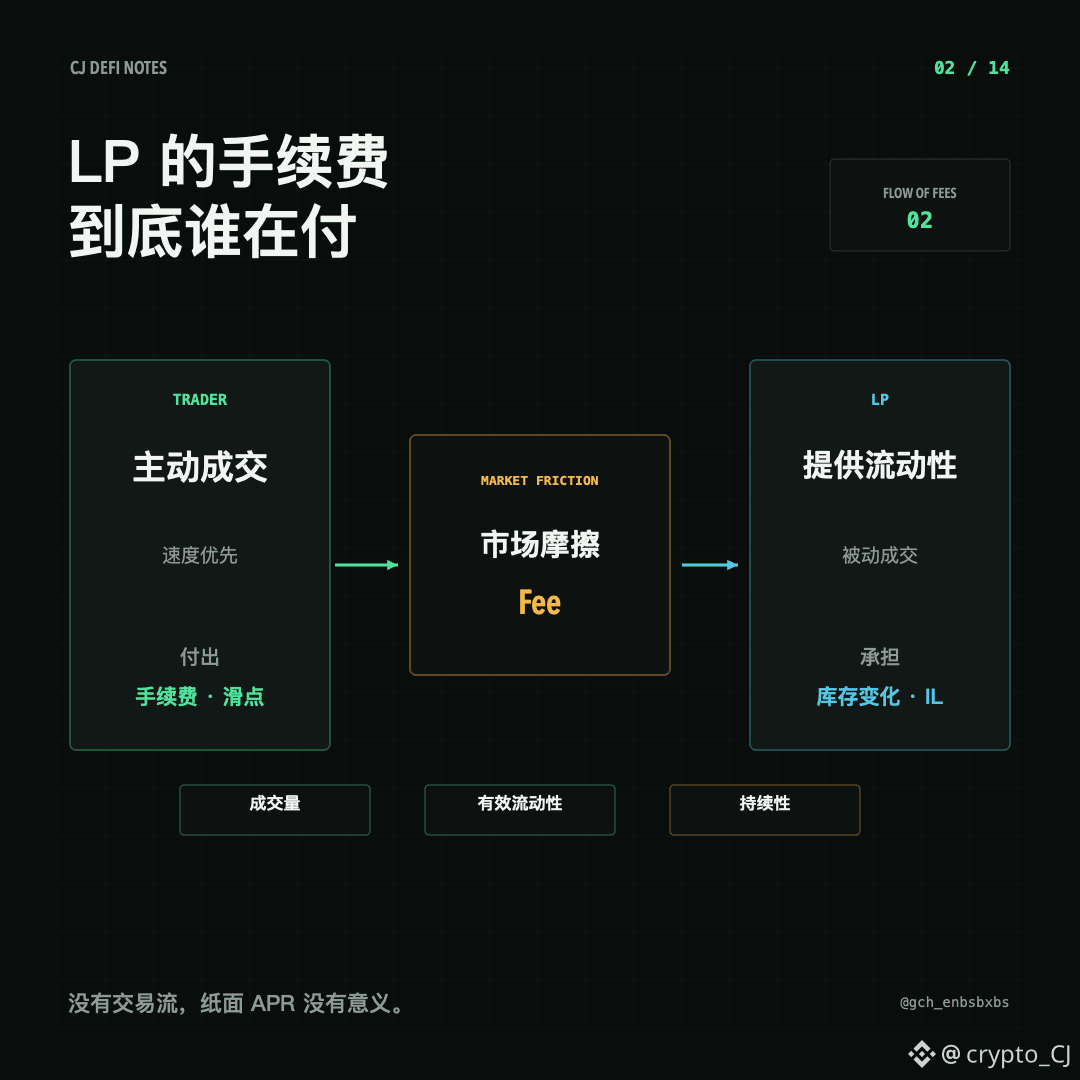
هذا المبلغ لم يأتِ من فراغ داخل الحوض. هناك من يتعجل شراء أو بيع، ويرغب في إتمام الصفقة فورًا بسعر السوق، فيدفع رسومًا أيضًا، وقد يتحمل انزلاق السعر (slippage). يضع LP أمواله في الحوض لتوفير السيولة لهذه المعاملات، وما يحصل عليه هو نصيب من هذا الاحتكاك في السوق.
لكن في الوقت نفسه، عندما يتلقى LP رسومًا، فإنه يتحمل أيضًا خطر الطرف الآخر. عندما يرتفع السعر، يقوم الحوض باستمرار ببيع العملات الموجودة لديه، وقد يضطر إلى البيع بسعر غير مناسب (تُسمى “بيعًا طائشًا/خارج التوقيت”)؛ وعندما ينخفض السعر، يقوم الحوض باستمرار بشراء المزيد في النهاية، وقد ينتهي الأمر بحيازة مجموعة من الأصول التي لا يرغب بالاحتفاظ بها. الرسوم تُعد إيرادًا، وتغيرات المخزون وخسارة اللا ثبات (impermanent loss) هي التكلفة، ولا يمكن النظر إلى جانب واحد فقط.
لتحكم ما إذا كان الحوض يستحق العمل كصانع سوق، أنظر إلى أربع نقاط: هل حجم التداول مقارنةً بالسيولة الفعلية كافٍ؟ هل المعاملات نابعة من طلب حقيقي أم من تحفيزات قصيرة المدى؟ هل الرسوم تتركز في عدد قليل من الفترات؟ وكم من الوقت يمكن أن تستمر هذه الوتيرة من التداول؟ إذا أصبح المزيد من الـtrader صناعَ سوق، فسيزيد عدد من يوفّر السيولة، لكن عدد من يقومون بالصفقات المباشرة سيقل، وحينها سينخفض تلقائيًا الـFee الذي يحصل عليه كل طرف مقابل حصته من التمويل.
لذلك، لا يمكن لـAPR أن يخبرك إلا بما حدث في الماضي، ولا يضمن أن ذلك سيحدث غدًا أيضًا. بدون تداول مستمر، فإن أي عائد سنوي على الورق مهما كان مرتفعًا لا معنى له.
المنشور التالي: ما الفرق بين تجميع الحوض والحصول على العملات عندما يرتفع السعر؟
#DeFi #LP做市
رسوم LP… من يدفعها فعليًا؟
هذا المبلغ لم يأتِ من فراغ داخل الحوض. هناك من يتعجل شراء أو بيع، ويرغب في إتمام الصفقة فورًا بسعر السوق، فيدفع رسومًا أيضًا، وقد يتحمل انزلاق السعر (slippage). يضع LP أمواله في الحوض لتوفير السيولة لهذه المعاملات، وما يحصل عليه هو نصيب من هذا الاحتكاك في السوق.
لكن في الوقت نفسه، عندما يتلقى LP رسومًا، فإنه يتحمل أيضًا خطر الطرف الآخر. عندما يرتفع السعر، يقوم الحوض باستمرار ببيع العملات الموجودة لديه، وقد يضطر إلى البيع بسعر غير مناسب (تُسمى “بيعًا طائشًا/خارج التوقيت”)؛ وعندما ينخفض السعر، يقوم الحوض باستمرار بشراء المزيد في النهاية، وقد ينتهي الأمر بحيازة مجموعة من الأصول التي لا يرغب بالاحتفاظ بها. الرسوم تُعد إيرادًا، وتغيرات المخزون وخسارة اللا ثبات (impermanent loss) هي التكلفة، ولا يمكن النظر إلى جانب واحد فقط.
لتحكم ما إذا كان الحوض يستحق العمل كصانع سوق، أنظر إلى أربع نقاط: هل حجم التداول مقارنةً بالسيولة الفعلية كافٍ؟ هل المعاملات نابعة من طلب حقيقي أم من تحفيزات قصيرة المدى؟ هل الرسوم تتركز في عدد قليل من الفترات؟ وكم من الوقت يمكن أن تستمر هذه الوتيرة من التداول؟ إذا أصبح المزيد من الـtrader صناعَ سوق، فسيزيد عدد من يوفّر السيولة، لكن عدد من يقومون بالصفقات المباشرة سيقل، وحينها سينخفض تلقائيًا الـFee الذي يحصل عليه كل طرف مقابل حصته من التمويل.
لذلك، لا يمكن لـAPR أن يخبرك إلا بما حدث في الماضي، ولا يضمن أن ذلك سيحدث غدًا أيضًا. بدون تداول مستمر، فإن أي عائد سنوي على الورق مهما كان مرتفعًا لا معنى له.
المنشور التالي: ما الفرق بين تجميع الحوض والحصول على العملات عندما يرتفع السعر؟
#DeFi #LP做市