إليك زاوية حول DIA أعتقد أنها تُهمل: تسعير القيمة العادلة.
لقد قضت التمويل التقليدي عقودًا في التعامل مع أصول لا تمتلك سعرًا سوقيًا نظيفًا وسهل السيولة.
يوفر معيار IFRS 13 وASC 820 أطرًا لقياس القيمة العادلة، مع إعطاء الأولوية لأسعار السوق القابلة للملاحظة، ولكن أيضًا استخدام تقنيات التقييم عندما لا تكفي بيانات السوق.
يبدو الأمر مألوفًا بشكل مدهش عند النظر إلى قيمة DIA.
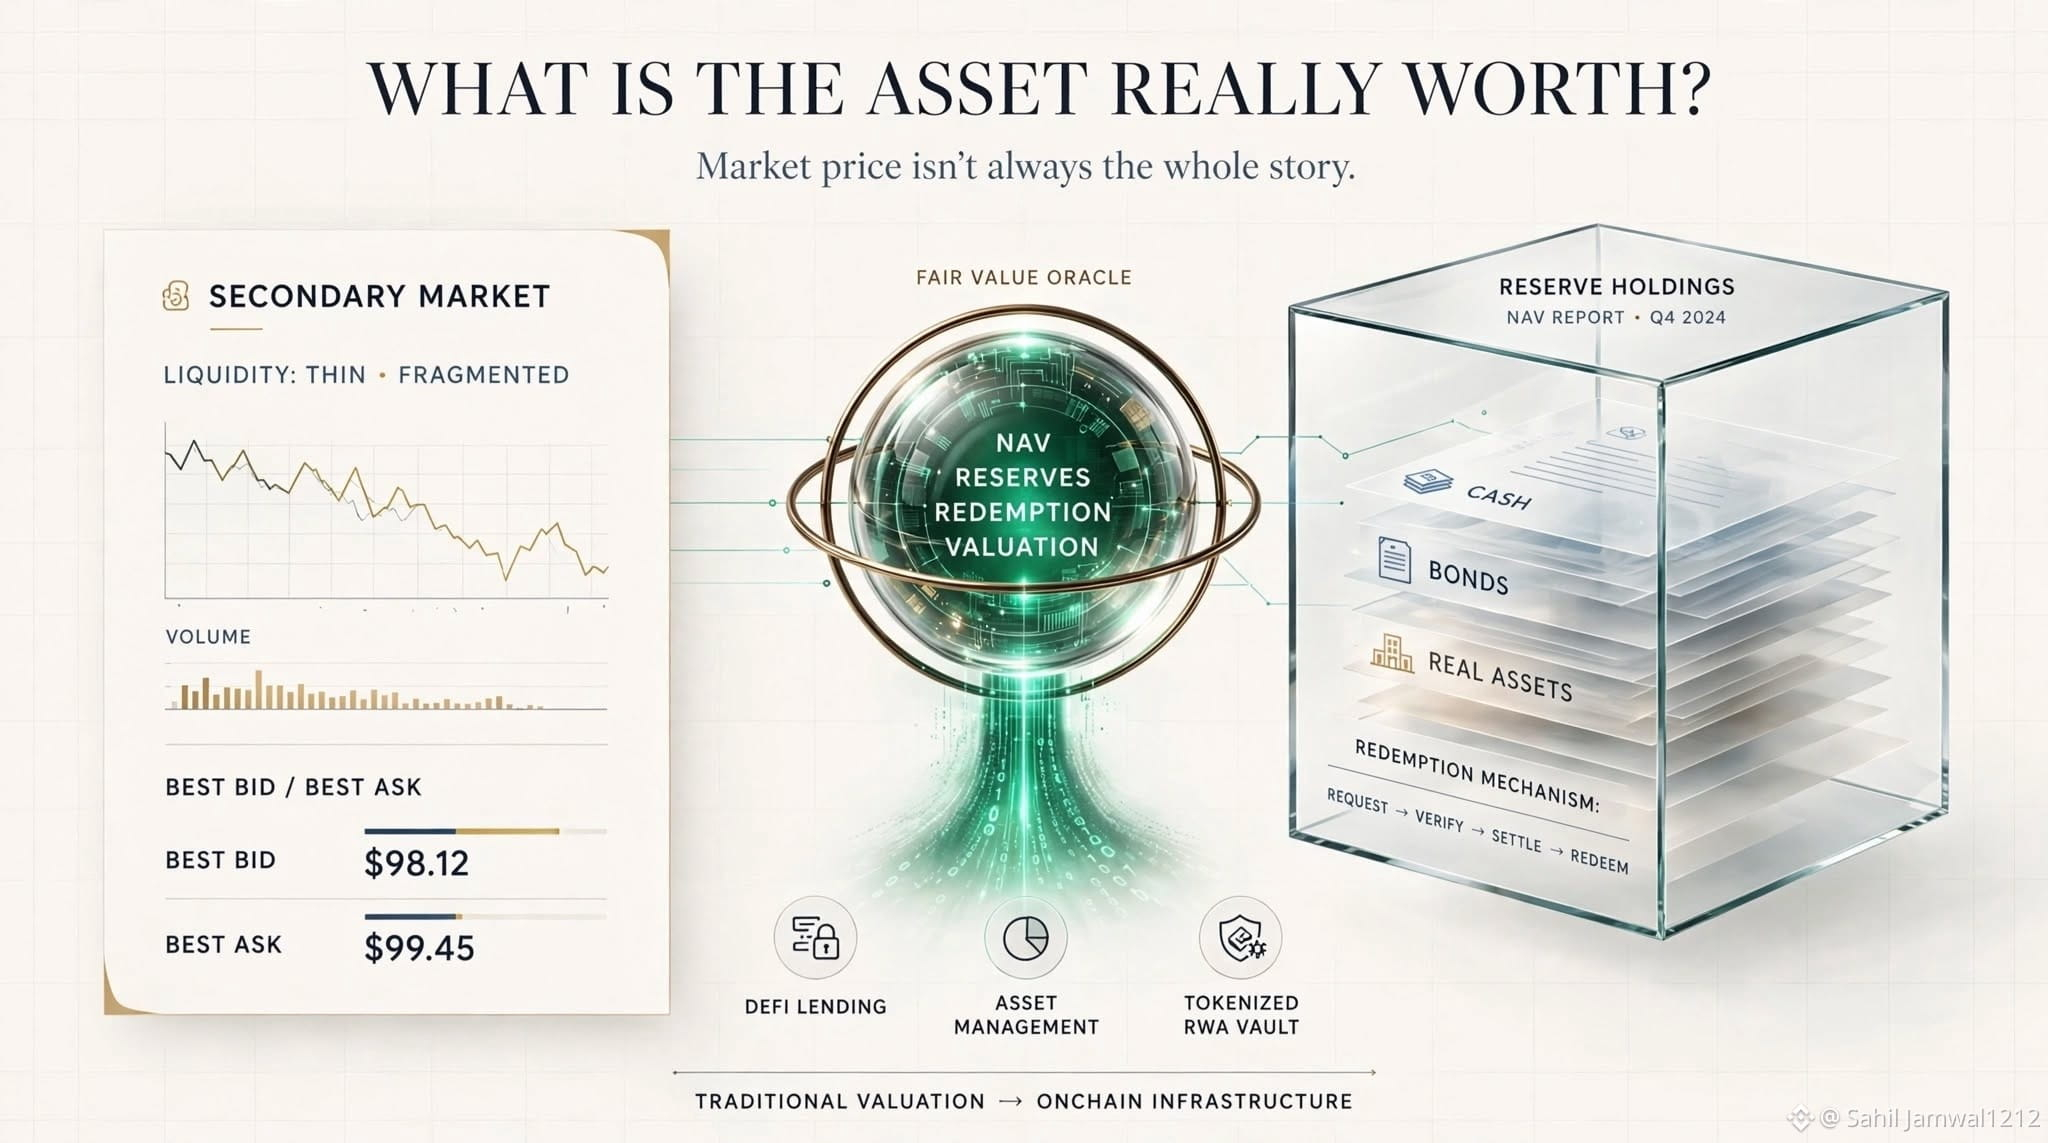
يمكن لـ DIA حساب القيمة الأساسية باستخدام أشياء مثل:
→ صافي قيمة الأصول (NAV)
→ إثبات الاحتياطيات
→ قيمة الاسترداد
→ سعر الصرف في تبادل العقود
→ دعم الاحتياطيات
بالنسبة لصندوق مُرمّز (tokenized) أو خزانة أو أصل مدعوم باحتياطيات، فإن الاكتفاء بالنظر إلى آخر صفقة قد لا يوضح دائمًا ما تستحقه قيمة الأصل بشكل جوهري.
تم تصميم قيمة $DIA تحديدًا لهذا النوع من الحالات.
وهذا مهم أكثر مع انتقال المزيد من الأصول التقليدية إلى السلسلة (onchain).
فكّر في الصناديق المُرمّزة، والسندات/الوزيريات (treasuries)، والائتمان الخاص، والأصول التي تحقق عائدًا، وغيرها من الأدوات التي قد تعتمد فيها عملية التقييم على الأصول الأساسية أو الالتزامات أو الاحتياطيات أو آليات الاسترداد.
شيء واحد لا أزعمُه هو أن قيمة DIA نفسها تجعل الأصل متوافقًا مع IFRS أو GAAP.
فذلك تحديد محاسبي، وليس ميزة من نوع “نبيء” (oracle).
لكن الفكرة الأساسية مثيرة للاهتمام:
خذ مفاهيم تقييم راسخة من التمويل التقليدي واجعلها قابلة للبرمجة، وشفافة، ومتاحة على السلسلة.
بالنسبة لي، هذه واحدة من أكثر الجسور إثارة بين TradFi وDeFi.
لقد قضت التمويل التقليدي عقودًا في التعامل مع أصول لا تمتلك سعرًا سوقيًا نظيفًا وسهل السيولة.
يوفر معيار IFRS 13 وASC 820 أطرًا لقياس القيمة العادلة، مع إعطاء الأولوية لأسعار السوق القابلة للملاحظة، ولكن أيضًا استخدام تقنيات التقييم عندما لا تكفي بيانات السوق.
يبدو الأمر مألوفًا بشكل مدهش عند النظر إلى قيمة DIA.
يمكن لـ DIA حساب القيمة الأساسية باستخدام أشياء مثل:
→ صافي قيمة الأصول (NAV)
→ إثبات الاحتياطيات
→ قيمة الاسترداد
→ سعر الصرف في تبادل العقود
→ دعم الاحتياطيات
بالنسبة لصندوق مُرمّز (tokenized) أو خزانة أو أصل مدعوم باحتياطيات، فإن الاكتفاء بالنظر إلى آخر صفقة قد لا يوضح دائمًا ما تستحقه قيمة الأصل بشكل جوهري.
تم تصميم قيمة $DIA تحديدًا لهذا النوع من الحالات.
وهذا مهم أكثر مع انتقال المزيد من الأصول التقليدية إلى السلسلة (onchain).
فكّر في الصناديق المُرمّزة، والسندات/الوزيريات (treasuries)، والائتمان الخاص، والأصول التي تحقق عائدًا، وغيرها من الأدوات التي قد تعتمد فيها عملية التقييم على الأصول الأساسية أو الالتزامات أو الاحتياطيات أو آليات الاسترداد.
شيء واحد لا أزعمُه هو أن قيمة DIA نفسها تجعل الأصل متوافقًا مع IFRS أو GAAP.
فذلك تحديد محاسبي، وليس ميزة من نوع “نبيء” (oracle).
لكن الفكرة الأساسية مثيرة للاهتمام:
خذ مفاهيم تقييم راسخة من التمويل التقليدي واجعلها قابلة للبرمجة، وشفافة، ومتاحة على السلسلة.
بالنسبة لي، هذه واحدة من أكثر الجسور إثارة بين TradFi وDeFi.