

بقلم: ريتا
يخشى السوق أن يؤدي بدء دورة تشديد عالمي جديدة إلى الضغط على البورصات، ورأي جيه بي مورجان هو أن الأرباح هي المرساة. وفي تقرير استراتيجيات الأسواق العالمية الذي نشرته جيه بي مورجان في 18 سبتمبر 2026، أشار إلى أن بنوك المراكز في الأسواق المتقدمة تتحول إلى تشديد متزامن. فقد شددت بنك اليابان مرة أخرى من قبضته، وانضم إلى صفوف بنك الاحتياطي الأوروبي وبنك الاحتياطي الأسترالي وبنك الاحتياطي النيوزيلندي وبنك الاحتياطي النرويجي في رفع الفائدة. ومن المتوقع أن تتبع بنك الاحتياطي السويدي وبنك إنجلترا في وقت لاحق من هذا العام، بينما أصبح بنك كندا هو البنك المركزي الوحيد في الأسواق المتقدمة الذي يظل على موقفه دون تغيير.
أشار محللو جيه بي مورجان، فابيو باسّي، في التقرير إلى أن رئيس مجلس الاحتياطي الفيدرالي وارهش أكد في المؤتمر الصحفي مجدداً التزامه باستقرار الأسعار، دون تقديم توجيهات استباقية إضافية. وتُظهر المؤشرات النقطية أن هناك رفعاً واحداً إضافياً للفائدة خلال العام، وأن معدلات الفائدة في عام 2027 ستظل دون تغيير، لكن من بين 18 عضواً، يتوقع 8 منهم حدوث رفع إضافي في العام القادم. ومن المقرر خفض الفائدة بمقدار 25 نقطة أساس في عامي 2028 و2029. وارتفع سعر الفائدة المحايد للسياسة إلى 3.25%. وتتوقع جيه بي مورجان أن يرفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس في ديسمبر، وإذا ثبتت صحة السيناريو الكلي الذي يفترض استمرار مرونة نمو الاقتصاد ولزوجة التضخم، فقد ينطوي مطلع عام 2027 على خطر رفع ثالث للفائدة.
البنوك المركزية العالمية تتجه إلى تشديد متزامن
عكس تحرك الاحتياطي الفيدرالي في أواخر 2025 ما سُمّي “خفض الفائدة التأميني” الذي تم تنفيذه لمواجهة ضعف سوق العمل. يرى مورغان ستانلي أن تسعير سوق العقود الآجلة لـ OIS بعيداً عن المبالغة، وقد رفع هدف عوائد سندات الخزانة الأميركية لآجال سنتين و10 سنوات إلى 4.70% و5.05% على التوالي. حافظ بنك إنجلترا هذا الأسبوع على الفائدة دون تغيير، لكن أكد بعض أعضاء اللجنة أن السياسة قد تُشدد إذا استمر الصراع في الشرق الأوسط. يتوقع مورغان ستانلي أن يرفع بنك إنجلترا الفائدة بمقدار 25 نقطة أساس في نوفمبر، ثم مرة أخرى في فبراير من العام المقبل. وقد رفع بنك اليابان الفائدة بمقدار 25 نقطة أساس، مع وجود صوتين معارضين. ويتوقع مورغان ستانلي أن يقوم بنك اليابان بزيادة أخرى في ديسمبر. وبخصوص البنك المركزي الأوروبي، يتوقع مورغان ستانلي زيادة في ديسمبر، ثم زيادة أخرى في مارس 2027، حيث يقترب التسعير المتزامن في السوق من 70 نقطة أساس.
لا تزال البورصة مدفوعة بمرساة أرباح الشركات
الحكم الجوهري لدى مورغان ستانلي هو أنه طالما بقيت دورة رفع الفائدة “ضحلة”، فسوف تكون سوق الأسهم مدفوعة بالأرباح، وستكون آثار الفائدة محدودة. يتمثل سيناريو مورغان ستانلي الأساسي في أن الانعكاس المحدود لخفض الفائدة التأميني الذي حدث العام الماضي يمكن أن يمتصه الأصول ذات المخاطر. يتمثل الخطر في ما إذا كانت المنحنيات ستبدأ في تسعير دورة أوسع من رفع الفائدة، وما إذا كانت عوائد الطرف الطويل من المنحنى سترتفع بشكل كبير.
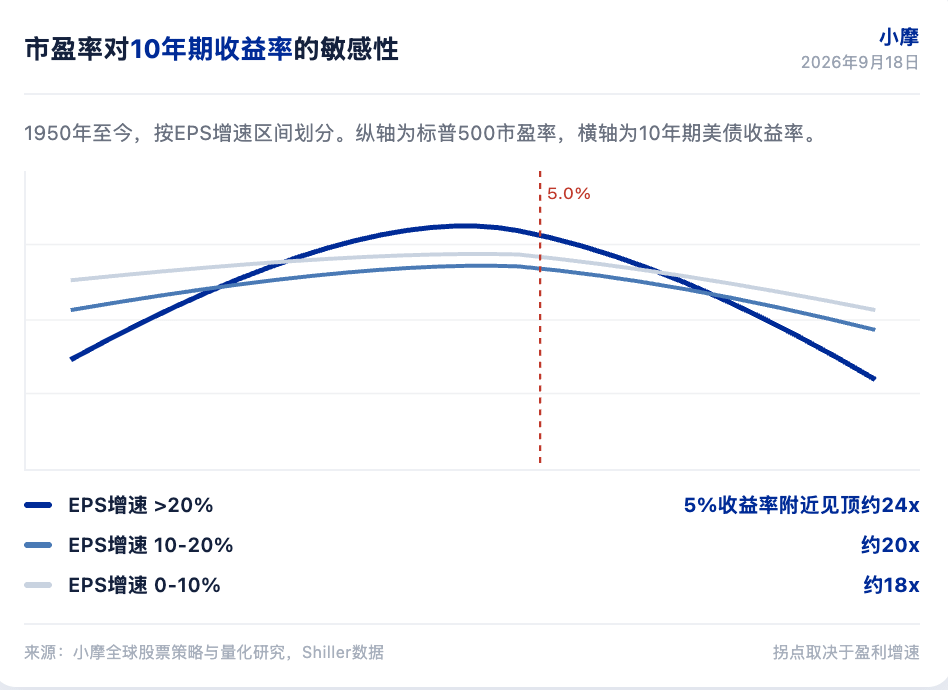
استناداً إلى تاريخ طويل، توجد علاقة على شكل “U مقلوبة” بين عائد السندات لمدّة 10 سنوات ومضاعف السعر إلى الأرباح في S&P 500، ويعتمد نقطة التحول على خلفية نمو الأرباح. ما يزال إجماع التوقعات المستقبلية يشير إلى أن نمو ربحية السهم يتجاوز 20%؛ ويتداول S&P 500 عند حوالي 18 مرة على أساس ربحية السهم لعام 2027. إذا تحققت هذه توقعات النمو، تُظهر البيانات التاريخية أن مضاعف السعر إلى الأرباح يمكن أن يستمر بدعم، وأن سوق الأسهم قادر على تحمل عائد 10 سنوات يقترب من 6%.
أشار مورغان ستانلي إلى أن الأثر المباشر لارتفاع الفائدة على الأساسيات يكون تدريجياً، لأن ديون الشركات يغلب عليها التمويل الثابت وطويل الأجل. وقد عوَّض الرياح العاتية الأخيرة جزئياً ارتفاع ربحية شركات القطاع المالي وتحسّن عوائد رصيد نقدي كبير. والأكثر ارتباطاً هو قنوات من الدرجة الثانية: هل سيتباطأ تشديد الأوضاع المالية على الهامش؟ وهل يؤثر ذلك على دورة الإنفاق الرأسمالي المرتبطة بالذكاء الاصطناعي؟ وهل يؤدي ارتفاع الفائدة إلى توسيع فجوة الإنفاق بين فئات الدخل المختلفة؟ يتطلب هذا المزيج التركيز على جودة الميزانيات العمومية ومرونة هوامش الربح، ولا ينبغي افتراض صدمة موحدة للفائدة.
تتفوق التكنولوجيا ذات الوزن الكبير أثناء دورة رفع الفائدة
حلل مورغان ستانلي قيم بيتا لقطاعات S&P 500 مقابل SOFR لأجل سنة واحدة خلال كل قطاع. خلال الشهر الماضي، بلغ بيتا خدمات الاتصالات +6%، مع R² = 56%؛ وبلغت بيتا تكنولوجيا المعلومات +3%، مع R² = 14%؛ وبلغت بيتا الطاقة +7%، مع R² = 52%. تفوقت هذه القطاعات الثلاثة عندما ترتفع الفائدة مقارنةً بالمؤشر. بلغت بيتا الرعاية الصحية -8%، لكنها تفوقت بسبب طبيعتها الدفاعية. بلغ بيتا الصناعة -13%، مع R² = 75%؛ وبلغ بيتا العقارات -9%، مع R² = 80%، وهي قطاع متأخر لديه أعلى حساسية لتغيرات الفائدة. أما بيتا الشركات الصغيرة فبلغت -8%، مع R² = 81%، ما يعني أنها تخسر 3.4% مقارنةً بالشركات الكبرى. أما بيتا الشركات الكبرى فقرّبت من الصفر، وهي أقل حساسية لتغيرات الفائدة. يعيد مورغان ستانلي تأكيد موقفه الإيجابي تجاه الشركات الكبرى والتكنولوجيا وخدمات الاتصالات.
من الصعب أن يبقى سعر النفط فوق 100 دولار بشكل مستمر
ستدفع التوترات في الشرق الأوسط سعر خام برنت إلى 100-110 دولار للبرميل، أي أعلى من نطاق 75-100 دولار للبرميل الذي حافظ عليه منذ نهاية مايو. يرى مورغان ستانلي أنه حتى في سيناريو “استمرار” صراع الشرق الأوسط إلى أجل غير مسمى، سيظل من الصعب أن يبقى برنت فوق 100 دولار للبرميل بشكل مستمر. يتم تعويض صدمات الإمداد من خلال فائض ما قبل الحرب وتوافر إمدادات إضافية وتغطية معظم المخزونات؛ والمُوازن الرئيسي هو تدمير الطلب الحساس للأسعار الناتج عن ارتفاع أسعار المنتجات النفطية. لم يعد لدى فريق استراتيجية السلع في مورغان ستانلي سيناريو أساسي واضح يعتمد على انتهاء صراع إيران؛ فقد تم تجاوز عتبة الألم الاقتصادي الأميركي، لكن خطة الخروج لا تزال غير واضحة. إن تداول سعر برنت أعلى بنحو 90 دولار من القيمة العادلة المقدَّرة يعني أن مخاوف علاوة المخاطر وفقدان إمدادات إضافية تتسق مع بعضها البعض.
القمة بين الصين والولايات المتحدة تحمل دلالات رمزية كبيرة
أشار مورغان ستانلي إلى أن الرئيس الصيني شي جين بينغ من المتوقع أن يزور واشنطن في الفترة من 23 إلى 25 سبتمبر، للقاء الرئيس الأميركي دونالد ترامب في القمة الثانية هذا العام. لقد تحولت العلاقات من نزاع قائم على الرسوم الجمركية إلى صراع أوسع نطاقاً في التجارة والتكنولوجيا، وتوسيع نطاق العقوبات، وفصل سلاسل الإمداد، وتوترات تتعلق بأمن الطاقة. دلالة الزيارة الرمزية كبيرة، لكن العتبة الفعلية محدودة. يتمثل سيناريو مورغان ستانلي الأساسي في تسوية استراتيجية ضمن إطار فك الارتباط المُدار، ولا يرقى إلى كونه صفقة شاملة من نوع “صفقة كبرى”. بات المستثمرون أكثر حذراً من مخاطر تحول القمة إلى روابط قابلة للتداول، أي تبادل خفض التصنيف في الشرق الأوسط و/أو التعاون في أمن البحار مقابل تخفيف أضيق للسياسات التجارية. وإذا تحقق ذلك، فقد يوفر تخفيفاً مؤقتاً لدورة الاقتصاد العالمي عبر خفض علاوة المخاطر الجيوسياسية وتحسين المعنويات.
مورغان ستانلي أوفر وزناً للأسهم مع زيادة تعرضه للأسواق الناشئة
يُبقي مورغان ستانلي على نظرة إيجابية للأسهم العالمية، ويتوقع أن تتصدر الشركات الكبرى والأسهم ذات النمو الجيد وقطاع التكنولوجيا خلال زيادات الفيدرالي لأسعار الفائدة. من شأن زيادات محدودة في الفائدة ومرونة الدورة الاقتصادية الكلية أن تدعم صعوداً أوسع. أما في قطاع السندات، فيرى مورغان ستانلي أن الجزء القصير من العائد في الولايات المتحدة وألمانيا يبدو أرخص نسبياً مقارنةً بمرجع البنك المركزي، لكن توجد مخاطر أن يستمر السوق في تسعير مزيد من رفع الفائدة. وبالنسبة إلى العملات الأجنبية، تدفع إعادة تسعير توقعات الاحتياطي الفيدرالي وتصريحات وارش المتشددة الدولار إلى مزيد من القوة؛ ويرى مورغان ستانلي أن لدى الدولار مساحة إضافية لمكاسب مقابل عملات الأسواق المتقدمة. وعلى مستوى الأسواق الناشئة، يُفرط مورغان ستانلي في التوزيع للأسواق الناشئة عبر عملاتها وبمعدل فائدة محايد. وفي جانب الائتمان، لا يزال الائتمان يُعد فئة الأصول الأكثر مرونة أمام تشديد الفيدرالي لأسعار الفائدة، إذ يفضّل أكثر في الائتمان الأوروبي درجة الاستثمار، بينما يأتي العائد المرتفع في المرتبة التالية.
تعود دورة رفع الفائدة العالمية إلى الواجهة من جديد، لكن يرى مورغان ستانلي أن هذه الدورة “ضحلة”. إذا استمرت بيانات التضخم أعلى من التوقعات، ما الذي سيحدث عندما يُجبر ذلك الاحتياطي الفيدرالي على الانتقال من رفع فائدة ضحل إلى دورة تشديد أوسع؟ وهل ستظل مرساة أرباح سوق الأسهم قادرة على الصمود؟
إخلاء المسؤولية
هذه المقالة عبارة عن تجميع وتفسير لدراسة اتجاهات (تشانغ شيانغ) لبحث صادر عن شركة وساطة طرف ثالث (مورغان ستانلي، بتاريخ 18 سبتمبر 2026)، مع دمج ما تم تجميعه من معلومات متاحة للعامة. إن التقييمات والأسعار المستهدفة وتوقعات الأرباح والأحكام ذات الصلة التي يرد ذكرها في النص تمثل آراء محللي شركة الوساطة وحدهم، وتعكس فقط موقف المؤسسة التابعة لهم، ولا تمثل آراء “اتجاهات” ولا تشكل أي نصيحة استثمارية.
هناك مخاطر في السوق، واتخاذ القرار يجب أن يكون مستقلاً. لا ينبغي اعتبار هذه المقالة أساساً لشراء أو بيع أي أوراق مالية.