#日本央行加息至31年高位
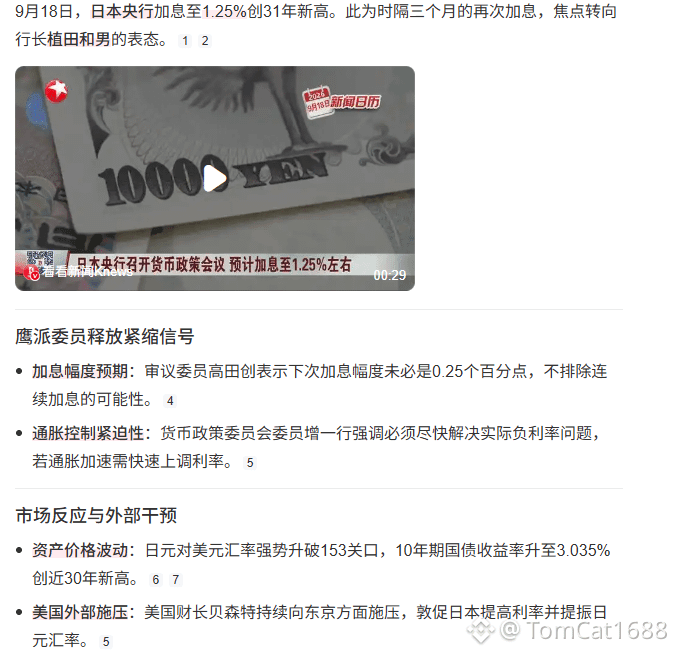
بنتجحَّلتُ السياسة النقدية لمصرف اليابان المركزي بنتيجة تصويت 7 مقابل 2، حيث تم رفع سعر الفائدة الرئيسي بشكلٍ حاد من 1.00% إلى 1.25%—وهو أعلى مستوى للفائدة منذ 1995 بعد مرور 31 عامًا بالكامل! لم تمر سوى 3 أشهر منذ آخر زيادة، في حين شهدت أقصر فاصل بين زيادات الفائدة منذ 1990!
لكن الأكثر إثارة هو——بعد تنفيذ زيادة الفائدة، تهاوى الين الياباني! قفز سعر الدولار/ين خلال وقت قصير بأكثر من 70 نقطة، ووصل مرةً إلى اختراق مستوى 157. لماذا؟ لأن عضويْن من المفوضين أدليا بصوت معارض، حيث كان أويدا كازو وباتسو نا تو في غاية الوضوح: «لا توجد وتيرة لرفع الفائدة، ولا يوجد حد نهائي محدد لسعر الفائدة». عندها فهم السوق فورًا: هذه ليست سوى «زيادة فائدة على طريقة الحمائم»!
ثم انظر إلى الحقيقة القاسية لبيانات الأساس: ارتفع مؤشر أسعار المستهلكين الأساسي في اليابان على أساس سنوي لمدة 60 شهرًا متتالية. صحيح أن مؤشر أغسطس للأساسي بلغ 1.7%، لكن بمجرد انتهاء دعم الطاقة، قد يتجاوز المؤشر الأساسي في أكتوبر مباشرةً عتبة 2%، وحتى قبل مارس 2027 قد يصل إلى 3%!
أما التناقض القاتل فهو أن نسبة ديون حكومة اليابان تجاوزت 230% من الناتج المحلي الإجمالي. وفي الوقت الذي يدفع فيه مجلس الوزراء المرتفع حاليًا—بميزانية توسعية عبر أكبر ميزانية في التاريخ بقيمة 122 تريليون ين—إلى التوسع المالي، تجد البنك المركزي مضطرًا إلى تشديد السياسة النقدية. هنا تمزّق واضح بين اتجاهي السياسة المالية والنقدية!
الرفع لا يجلب الازدهار؛ والتشديد لا يزيل الدين. هذه المقامرة الأكثر جرأة التي أجراها بنك اليابان المركزي خلال 31 عامًا—لم يكن رهانها أبدًا على التضخم، بل على بلدٍ يُبتلع تدريجيًا بمشكلات هيكلية، فإلى متى يمكنه الصمود؟
بنتجحَّلتُ السياسة النقدية لمصرف اليابان المركزي بنتيجة تصويت 7 مقابل 2، حيث تم رفع سعر الفائدة الرئيسي بشكلٍ حاد من 1.00% إلى 1.25%—وهو أعلى مستوى للفائدة منذ 1995 بعد مرور 31 عامًا بالكامل! لم تمر سوى 3 أشهر منذ آخر زيادة، في حين شهدت أقصر فاصل بين زيادات الفائدة منذ 1990!
لكن الأكثر إثارة هو——بعد تنفيذ زيادة الفائدة، تهاوى الين الياباني! قفز سعر الدولار/ين خلال وقت قصير بأكثر من 70 نقطة، ووصل مرةً إلى اختراق مستوى 157. لماذا؟ لأن عضويْن من المفوضين أدليا بصوت معارض، حيث كان أويدا كازو وباتسو نا تو في غاية الوضوح: «لا توجد وتيرة لرفع الفائدة، ولا يوجد حد نهائي محدد لسعر الفائدة». عندها فهم السوق فورًا: هذه ليست سوى «زيادة فائدة على طريقة الحمائم»!
ثم انظر إلى الحقيقة القاسية لبيانات الأساس: ارتفع مؤشر أسعار المستهلكين الأساسي في اليابان على أساس سنوي لمدة 60 شهرًا متتالية. صحيح أن مؤشر أغسطس للأساسي بلغ 1.7%، لكن بمجرد انتهاء دعم الطاقة، قد يتجاوز المؤشر الأساسي في أكتوبر مباشرةً عتبة 2%، وحتى قبل مارس 2027 قد يصل إلى 3%!
أما التناقض القاتل فهو أن نسبة ديون حكومة اليابان تجاوزت 230% من الناتج المحلي الإجمالي. وفي الوقت الذي يدفع فيه مجلس الوزراء المرتفع حاليًا—بميزانية توسعية عبر أكبر ميزانية في التاريخ بقيمة 122 تريليون ين—إلى التوسع المالي، تجد البنك المركزي مضطرًا إلى تشديد السياسة النقدية. هنا تمزّق واضح بين اتجاهي السياسة المالية والنقدية!
الرفع لا يجلب الازدهار؛ والتشديد لا يزيل الدين. هذه المقامرة الأكثر جرأة التي أجراها بنك اليابان المركزي خلال 31 عامًا—لم يكن رهانها أبدًا على التضخم، بل على بلدٍ يُبتلع تدريجيًا بمشكلات هيكلية، فإلى متى يمكنه الصمود؟