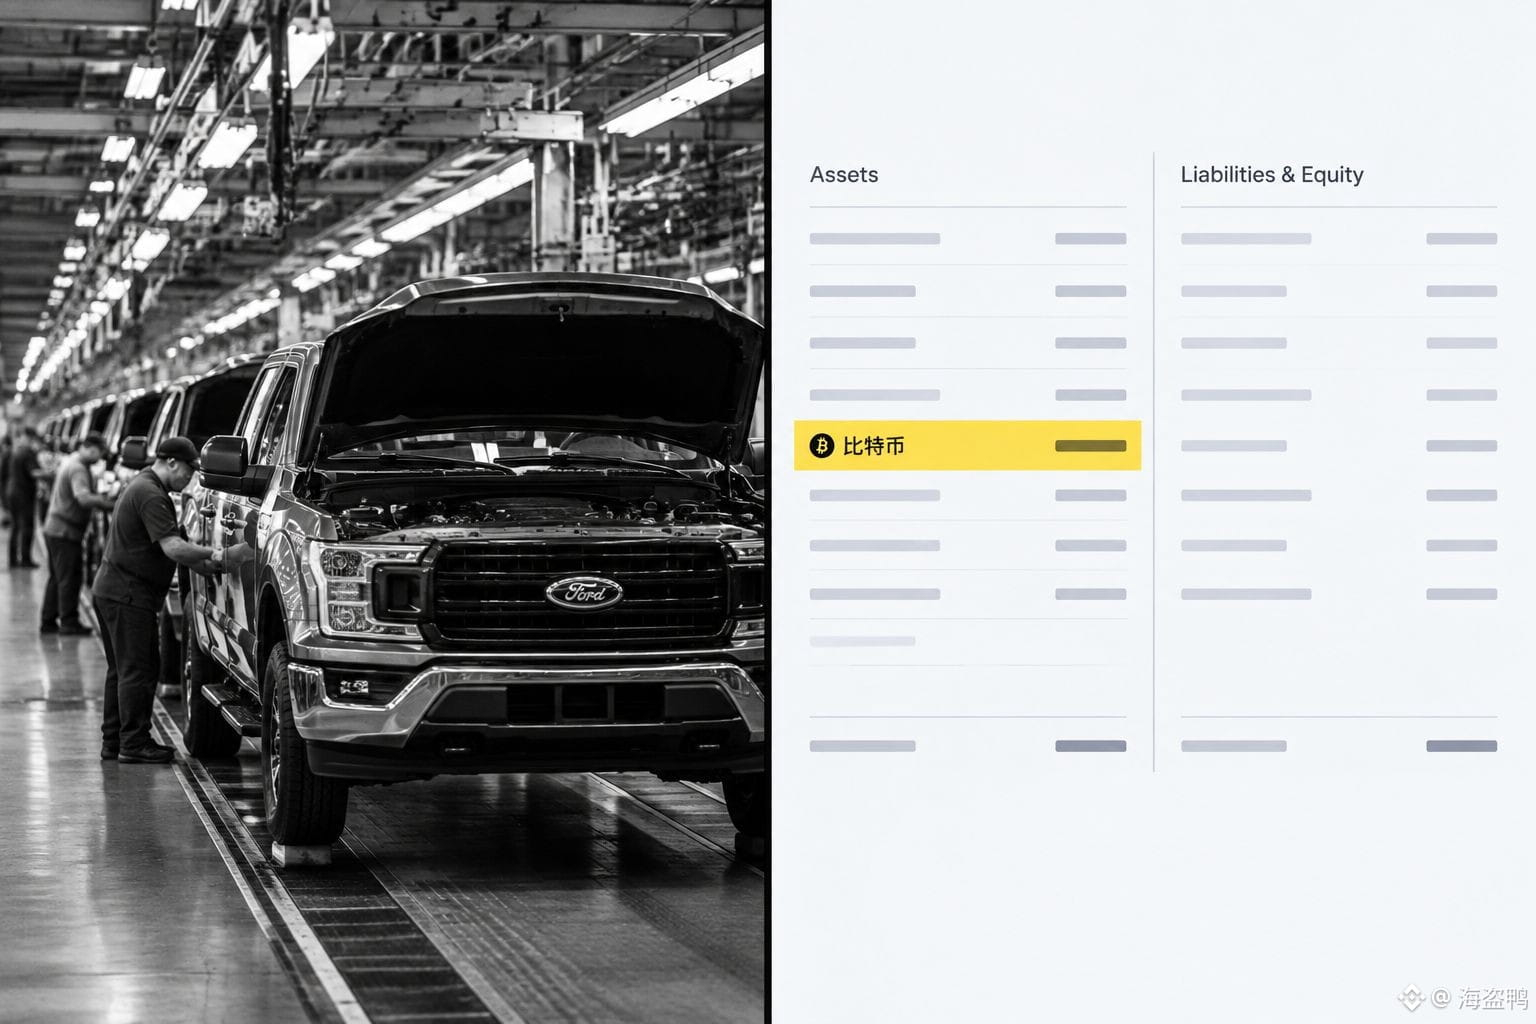
شركة لا تقوم بتصنيع سيارة واحدة ولا إنتاج بطارية واحدة، ورأسمالها السوقي يتجاوز شركة فورد。
تبيع فورد سنويًا عدة ملايين من السيارات، ولديها عشرات الآلاف من الموظفين عالميًا، وخطوط إنتاج وقنوات مبيعات تمتد لأكثر من قرن. أغلى شيء في حسابات Strategy، هو كومة من البيتكوينات. التسعير الذي يضعه السوق لهذين الأمرين: سعر الأول أقل من سعر الثاني。
فما معنى ذلك؟ الآن، الأموال التي تكون على استعداد لدفع علاوة مقابل «هيكل الأصول» أكثر بكثير من تلك التي تكون على استعداد لدفع علاوة مقابل «القدرة الإنتاجية». أموال صناعة السيارات يجب أن تدخل مبكرًا إلى المصانع والمخزون وحوافز الموزعين؛ وكل سنت يتحول أولًا إلى تكلفة. أما حبس العملات، فيكمن مباشرة في الميزانية العمومية كأصل، ويمكن في أي وقت إعادة تمويله كضمان. الأول يربح أرباحًا تشغيلية، أما الثاني فيربح خيال السوق بشأن قدرتها على التمويل。
لا أعتقد أن هذا مجرد احتفاء ذاتي من عالم العملات المشفرة. خلال السنتين الماضيتين، كل الشركات القديمة ذات الأصول الثقيلة والأرباح الرقيقة تقريبًا، أعيد تقييمها جميعًا بنفس «المسطرة». Strategy فحسب وصلت بهذه الفكرة إلى أقصى حد — إذ إنها حولت الشركة نفسها ببساطة إلى «حاوية أصول»。
لكن المشكلة هنا أيضًا: عندما يسبق الخيال التدفقات النقدية، تصبح سلطة التسعير ليست في يد الشركة. هل تعتقد أن فورد مُقيمة بأقل من قيمتها، أم أن Strategy مُبالغ في تقديرها؟ هاتان الإجابتان تقابلان مراكز استثمارية مختلفة تمامًا.
تبيع فورد سنويًا عدة ملايين من السيارات، ولديها عشرات الآلاف من الموظفين عالميًا، وخطوط إنتاج وقنوات مبيعات تمتد لأكثر من قرن. أغلى شيء في حسابات Strategy، هو كومة من البيتكوينات. التسعير الذي يضعه السوق لهذين الأمرين: سعر الأول أقل من سعر الثاني。
فما معنى ذلك؟ الآن، الأموال التي تكون على استعداد لدفع علاوة مقابل «هيكل الأصول» أكثر بكثير من تلك التي تكون على استعداد لدفع علاوة مقابل «القدرة الإنتاجية». أموال صناعة السيارات يجب أن تدخل مبكرًا إلى المصانع والمخزون وحوافز الموزعين؛ وكل سنت يتحول أولًا إلى تكلفة. أما حبس العملات، فيكمن مباشرة في الميزانية العمومية كأصل، ويمكن في أي وقت إعادة تمويله كضمان. الأول يربح أرباحًا تشغيلية، أما الثاني فيربح خيال السوق بشأن قدرتها على التمويل。
لا أعتقد أن هذا مجرد احتفاء ذاتي من عالم العملات المشفرة. خلال السنتين الماضيتين، كل الشركات القديمة ذات الأصول الثقيلة والأرباح الرقيقة تقريبًا، أعيد تقييمها جميعًا بنفس «المسطرة». Strategy فحسب وصلت بهذه الفكرة إلى أقصى حد — إذ إنها حولت الشركة نفسها ببساطة إلى «حاوية أصول»。
لكن المشكلة هنا أيضًا: عندما يسبق الخيال التدفقات النقدية، تصبح سلطة التسعير ليست في يد الشركة. هل تعتقد أن فورد مُقيمة بأقل من قيمتها، أم أن Strategy مُبالغ في تقديرها؟ هاتان الإجابتان تقابلان مراكز استثمارية مختلفة تمامًا.