
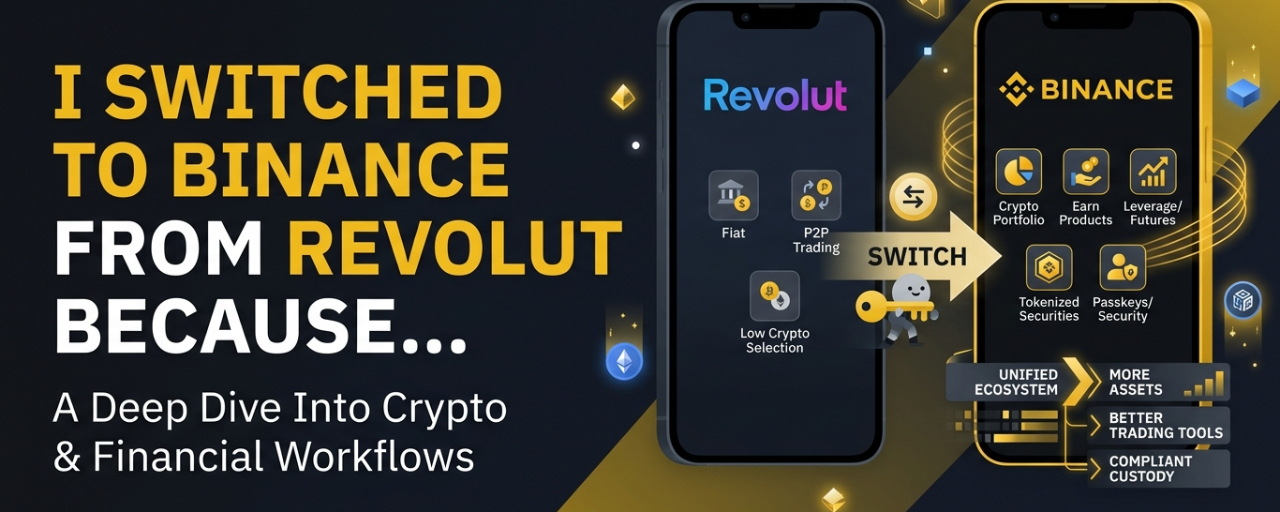
يمكن لمنصة مالية أن تضم ملايين العملاء وتقنيات متقدمة وإجراءات أمنية قوية، ومع ذلك قد تواجه حادثًا يجعل المستخدمين يعيدون التفكير في كيفية حماية بياناتهم المالية والشخصية.
هذا ما حدث مع Revolut في سبتمبر 2026.
في 12 سبتمبر، أكدت شركة Revolut أن معلومات حساسة للعملاء قد تم الإفصاح عنها لطرف ثالث غير مصرح له بعد أن تلقت الشركة طلبات احتيالية بدت وكأنها صادرة من نطاق بريد إلكتروني تابع لوكالة حكومية شرعية. وقالت Revolut إن الحادث أثر على عدد محدود جدًا من العملاء، وتم إخطارهم.
لا تعني الحادثة أن المنصة بأكملها في ريفولت قد تم اختراقها، كما لا تثبت أن أموال العملاء سُرقت. لكنها تطرح سؤالًا مهمًا لأي شخص يختار منصة مالية:
ماذا يحدث عندما يحاول شخص ما انتحال صفة سلطة موثوقة والحصول على معلومات العملاء؟
بالنسبة لمستخدم يفكر في الانتقال من ريفولت إلى بينانس، فإن المقارنة لا تتمثل بقدر أقل في القول إن منصة ما محصنة ضد الحوادث الأمنية، بل في النظر إلى كيفية تعامل كل منصة مع الأمن وحماية الحساب والمنظومة المالية-التشفيرية الأوسع.
ماذا حدث في ريفولت؟
وفقًا لرويترز، شملت الحادثة طلبات احتيالية تم إرسالها من نطاق بريد إلكتروني تابع لجهة حكومية شرعية. كشفت ريفولت عن معلومات حساسة للعملاء لطرف غير مصرح له بعد اعتبار تلك الطلبات شرعية.
وهذا يجعل القضية مثيرة للاهتمام بشكل خاص.
لم تكن الهجمة مجرد سيناريو تقليدي لاختطاف كلمات المرور. بل تضمنت الهندسة الاجتماعية وانتحال صفة سلطة موثوقة.
بالنسبة للشركات المالية، يخلق ذلك مشكلة أمنية صعبة. على الموظفين أن يحددوا ما إذا كان طلب معلومات العملاء مُصرّحًا له بشكل حقيقي، حتى عندما تبدو المراسلة وكأنها صادرة من نطاق شرعي.
تُبرز هذه الحادثة مبدأً أوسع:
الأمان ليس فقط لحماية بيانات تسجيل الدخول. بل يتعلق أيضًا بالتحقق من هوية من يُسمح له بطلب معلومات حساسة.
لماذا تهم حماية بياناتك بقدر أهمية حماية أموالك
عندما يفكر الناس في أمن المنصات المالية، فإنهم غالبًا يركزون على ما إذا كان شخص ما يمكنه سرقة الأموال من حساب.
لكن المعلومات الشخصية قد تكون ذات قيمة أيضًا.
قد تحتفظ المنصات المالية بمعلومات الهوية وتفاصيل الحساب وسجلات المعاملات وغيرها من البيانات الحساسة اللازمة للامتثال والتحقق من العملاء.
لذلك قد يؤدي تعرّض البيانات إلى مخاطر تتجاوز المنصة نفسها.
وهذا وثيق الصلة بشكل خاص بمستخدمي التشفير، لأن سجلات المعاملات يمكن أن تقدم معلومات عن نشاط الشخص في الأصول الرقمية بالإضافة إلى المعلومات المالية التقليدية.
ولهذا السبب يجب أن تتضمن عملية اختيار منصة مالية طرح سؤالين منفصلين:
كيف تحمي أموالي؟
و:
كيف تحمي المعلومات عني؟
ماذا يتغير عند الانتقال إلى بينانس؟
بالنسبة لمستخدم ينتقل إلى منظومة بينانس، لا يتمثل الفرق ببساطة في أن بينانس تقدم تداول العملات المشفرة.
أنشأت بينانس منصة مالية أوسع حول التشفير، بما في ذلك التداول الفوري، والمشتقات، ومنتجات Earn، وخدمات الدفع، وإتاحة الوصول إلى الأسهم والأوراق المالية المُمَثّلة بالرموز للمستخدمين المؤهلين.
هذا يخلق نوعًا مختلفًا من تجربة مالية.
بدلًا من استخدام تطبيق fintech واحد بشكل أساسي للبنوك ومنصة أخرى للتشفير، يمكن لمستخدم بينانس المؤهل إدارة نطاق أوسع من أنشطة الأصول الرقمية من حساب واحد.
لكن المقارنة الأكثر أهمية هي الأمن.
توفر بينانس عدة ضوابط على مستوى الحساب، بما في ذلك مفاتيح المرور (passkeys)، والتحقق بخطوتين (2FA)، ورموز مكافحة التصيّد الاحتيالي، وقائمة السماح للسحب (withdrawal allowlisting).
تعالج هذه الأدوات مخاطر مختلفة.
يمكن أن تقوّي مفاتيح المرور (Passkeys) عملية المصادقة دون الاعتماد حصريًا على كلمات المرور التقليدية.
يضيف التحقق بخطوتين (2FA) طبقة تحقق إضافية عند الوصول إلى حساب أو تنفيذ إجراءات حساسة.
تساعد رموز مكافحة التصيّد الاحتيالي المستخدمين على تحديد ما إذا كانت الاتصالات التي تدّعي أنها صادرة من بينانس حقيقية.
تتيح قائمة السماح للسحب (withdrawal allowlisting) للمستخدمين تقييد السحوبات إلى عناوين محافظ تمت الموافقة عليها مسبقًا.
لا تلغي أي ميزة أمنية منفردة المخاطر. تكمن القيمة في وجود عدة طبقات تجعل الوصول غير المصرح به والسحوبات غير المصرح بها أكثر صعوبة.
تستخدم بينانس أيضًا إثبات الاحتياطيات
اختلاف آخر لمستخدمي التشفير هو الشفافية المتعلقة بأصول العملاء.
تنشر بينانس معلومات إثبات الاحتياطيات (PoR) التي تُمكّن المستخدمين من التحقق من أن حسابهم كان ضمن لقطة الاحتياطيات ذات الصلة.
يستخدم نظامها تقنيات تشفير، بما في ذلك أشجار ميركل (Merkle Trees) و zk-SNARKs، لتوفير التحقق دون كشف أرصدة مستخدمين آخرين. وتذكر بينانس أن أصول العملاء مدعومة بنسبة 1:1، بالإضافة إلى احتياطيات إضافية.
لا يعني ذلك أن إثبات الاحتياطيات (Proof of Reserves) ينبغي التعامل معه كتدقيق مالي كامل. فهو يجيب عن سؤال أضيق: ما إذا كانت الأصول الموجودة على السلسلة (on-chain) التي أعلنتها المنصة تغطي أرصدة العملاء المدرجة ضمن لقطة (snapshot).
بالنسبة للمستخدمين، فإن هذا الفارق مهم.
الشفافية ليست هي الشيء نفسه ضمان السلامة. لكن القدرة على التحقق بشكل مستقل من المعلومات تكون غالبًا أكثر فائدة من مجرد مطالبتك بالثقة في بيان ما.
ماذا عن الحماية في حالات الطوارئ؟
تحتفظ بينانس أيضًا بصندوق الأصول الآمن للمستخدمين (SAFU)، وهو احتياطي طارئ مُخصص لتوفير الحماية في الظروف القصوى.
تم إنشاء الصندوق كطبقة حماية إضافية بدلًا من كونه بديلًا عن أمن الحساب العادي.
وهذا مهم لأن المستخدمين يجب ألا يفسّروا صندوق الطوارئ على أنه يعني أن الخسائر مستحيلة.
بل هو جزء آخر من إطار إدارة المخاطر الشامل في المنصة.
منصة واحدة، أدوات مالية مختلفة
هناك أيضًا سبب عملي قد يدفع المستخدم الأصلي للتشفير إلى التوجه نحو بينانس.
ريفولت هي في الأساس منصة للـ fintech والخدمات المصرفية، بينما تم بناء بينانس حول الأصول الرقمية وقد توسعت إلى منتجات مالية إضافية.
بالنسبة لشخص تدور أنشطته المالية بشكل متزايد حول التشفير، فإن امتلاك التداول والعملات المستقرة وإتاحة Web3 ومنتجات Earn وخدمات مدعومة أخرى داخل منظومة واحدة يمكن أن يقلل الحاجة إلى نقل الأموال بين عدة منصات.
كما توسعت بينانس إلى تداول الأسهم في الولايات المتحدة، لتتيح للمستخدمين المؤهلين إمكانية الوصول إلى أكثر من 7000 سهم وصندوق متداول في البورصة عبر بنية تداول الأوراق المالية التابعة لها.
لا يجعل ذلك بينانس متطابقة مع ريفولت أو مع شركة وساطة تقليدية.
لدى المنتجات هياكل وأنظمة ومتطلبات أهلية ومخاطر مختلفة.
ولكن بالنسبة للمستخدم الأصلي للتشفير، قد تكون المنظومة الأوسع اعتبارًا مهمًا.
الدرس الأوسع من حادثة ريفولت
أكثر ما يمكن استخلاصه فائدة من حالة ريفولت ليس مجرد "تبديل المنصات".
فالأمر يتعلق بطرح أسئلة أمنية أفضل قبل اختيار منصة ما.
من لديه إمكانية الوصول إلى بيانات العملاء؟
كيف يتم التحقق من صحة الطلبات الرسمية؟
ماذا يحدث إذا انتحل مهاجم صفة وكالة حكومية؟
كيف يمكن للمستخدمين حماية حساباتهم؟
هل يمكن التحقق بشكل مستقل من أصول العملاء؟
ماذا يحدث خلال حادثة أمنية شديدة؟
تهم هذه الأسئلة سواء كان شخص يستخدم ريفولت أو بينانس أو بنكًا أو شركة وساطة تقليدية أو أي منصة مالية أخرى.
تُظهر حادثة سبتمبر لماذا لا يمكن اختزال الأمن في ميزة واحدة.
تحتاج المنصة المالية القوية إلى طبقات: التحقق من الهوية، والضوابط الداخلية، وأمن الحساب، ومراقبة المعاملات، وحمايات الحفظ (custody)، والشفافية، والاستجابة الفعالة للحوادث.
بالنسبة لمستخدم ينتقل من ريفولت إلى بينانس، فإن هذه المجالات تستحق المقارنة.
في النهاية، لا يتعلق القرار بمكان وجود التطبيق بقدر ما يتعلق بما توفره المنصة من ضوابط حماية وشفافية وأدوات مالية بالطريقة التي تستخدم بها أموالك فعليًا.