ينخفض النفط الخام، لكن الديزل والغاز المسال والخدمات اللوجستية تبقى مشدودة
🛢 أنهت برنت الأسبوع من 14 إلى 18 سبتمبر على انخفاض للمرة الأولى خلال ثلاثة أسابيع، بعد أن اقتربت مؤقتًا من 110 دولارات للبرميل. بقيت غرب تكساس الوسيطة (WTI) فوق 100 دولار وسجلت مكسبًا أسبوعيًا متواضعًا، وكانت حركة الأسعار مدفوعة بشكل رئيسي بتحول مخاطر لوجستيات الشرق الأوسط.
🚢 في وقت مبكر من الأسبوع، دفعت اضطرابات خط أنابيب بين الشرق والغرب وتحميلات ينبع الخام إلى ارتفاع النفط. بحلول يوم الجمعة، زادت السعودية عمليات التحويل عبر عُمان وتقدمت نحو استعادة نحو 50% من طاقة خط الأنابيب، ما خفف جزءًا من علاوة مخاطر الخام.
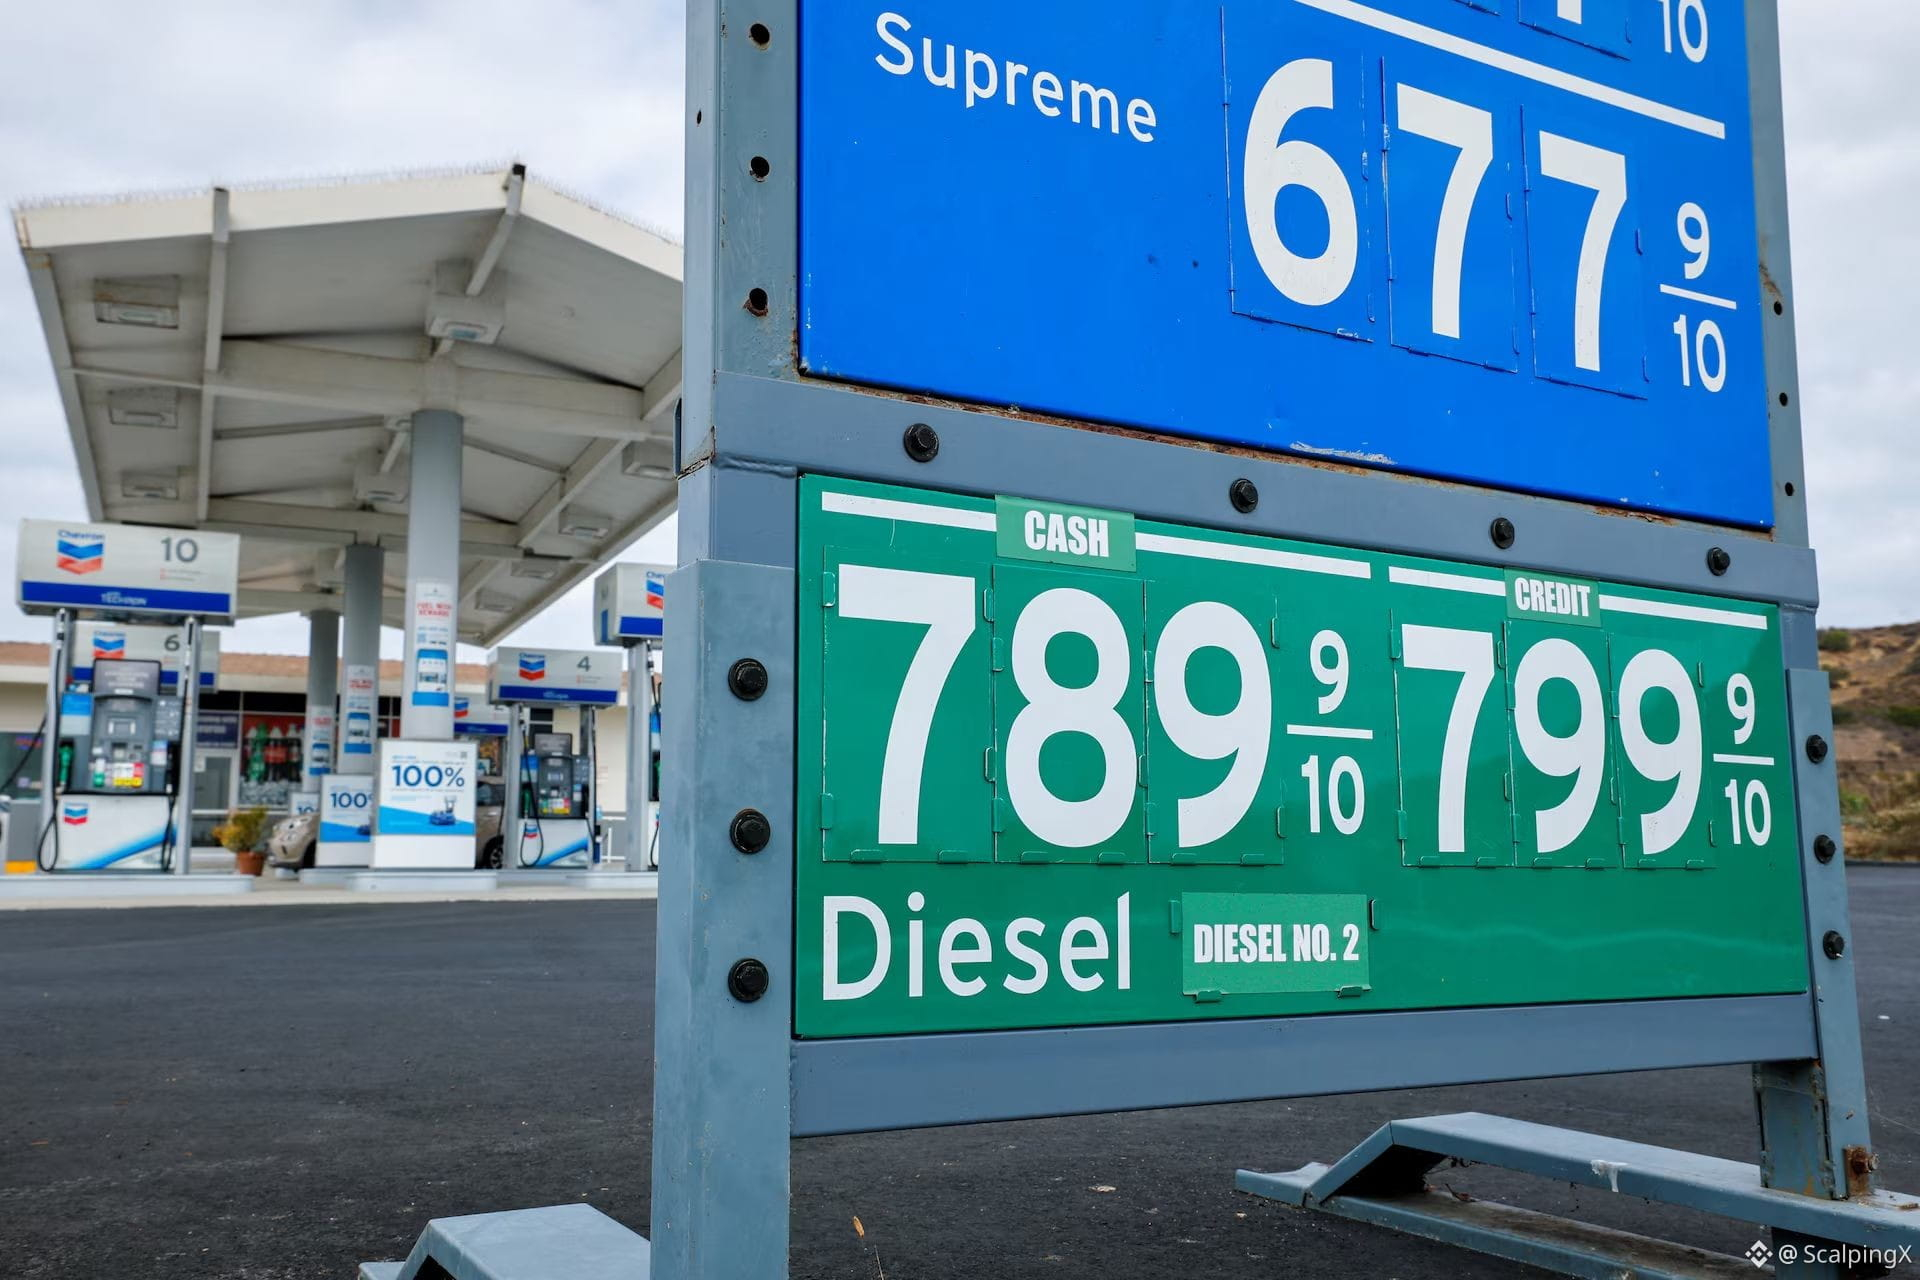
⛽ تظل المنتجات المكررة مشدودة أكثر بكثير. ما تزال هوامش الديزل (ديزل كراكز) عبر عدة مناطق قريبة من 80–100 دولار للبرميل، بينما تبقى مخزونات المقطرات الأمريكية (ديستيلات) أقل بنحو 13% من متوسط السنوات الخمس. لذلك يظهر ضغط الإمدادات بشكل أوضح في الديزل والمقطرات المتوسطة أكثر من ظهوره في النفط الخام نفسه.
🌍 كما تتباين الأوضاع الإقليمية. تواصل أرامكو توجيه كميات كبيرة عبر رأس تنورة وصُحار إلى مشترين في آسيا، بينما لم يحصل بعض عملاء أوروبا على أي حصة من الخام السعودي لشهر أكتوبر. يمكن أن يضعف الخام الورقي حتى مع بقاء علاوات الخام الأوروبية الفعلية مرتفعة.
🚛 تبقى تكاليف الشحن استثنائية؛ إذ تقارب معدلات ناقلات VLCC في خط عمان–الصين 0.9 مليون دولار يوميًا، وتزيد بعض مسارات الخليج إلى آسيا على 1 مليون. لذلك تبقى تكاليف الاستيراد المسلّمة مرتفعة رغم تراجع أسعار برنت.
🔥 تُظهر أسواق الغاز انقسامًا مشابهًا. يستمر Henry Hub بالقرب من 2.90 دولار/MMBtu، بينما يظل كل من JKM وTTF حول 26 دولارًا، إذ إن إمدادات الغاز المسال القطري وتدفقات هرمز لم تتعافَ بالكامل.
📌 الأسبوع المقبل يظل محط التركيز على خط أنابيب الشرق–الغرب وهرمز، وما إذا كان بإمكان الديزل الحفاظ على علاوته. خفّت ضغوط الخام، لكن تظل السوق الأوسع للطاقة مشدودة.
#EnergyMarkets $CL $NATGAS
🛢 أنهت برنت الأسبوع من 14 إلى 18 سبتمبر على انخفاض للمرة الأولى خلال ثلاثة أسابيع، بعد أن اقتربت مؤقتًا من 110 دولارات للبرميل. بقيت غرب تكساس الوسيطة (WTI) فوق 100 دولار وسجلت مكسبًا أسبوعيًا متواضعًا، وكانت حركة الأسعار مدفوعة بشكل رئيسي بتحول مخاطر لوجستيات الشرق الأوسط.
🚢 في وقت مبكر من الأسبوع، دفعت اضطرابات خط أنابيب بين الشرق والغرب وتحميلات ينبع الخام إلى ارتفاع النفط. بحلول يوم الجمعة، زادت السعودية عمليات التحويل عبر عُمان وتقدمت نحو استعادة نحو 50% من طاقة خط الأنابيب، ما خفف جزءًا من علاوة مخاطر الخام.
⛽ تظل المنتجات المكررة مشدودة أكثر بكثير. ما تزال هوامش الديزل (ديزل كراكز) عبر عدة مناطق قريبة من 80–100 دولار للبرميل، بينما تبقى مخزونات المقطرات الأمريكية (ديستيلات) أقل بنحو 13% من متوسط السنوات الخمس. لذلك يظهر ضغط الإمدادات بشكل أوضح في الديزل والمقطرات المتوسطة أكثر من ظهوره في النفط الخام نفسه.
🌍 كما تتباين الأوضاع الإقليمية. تواصل أرامكو توجيه كميات كبيرة عبر رأس تنورة وصُحار إلى مشترين في آسيا، بينما لم يحصل بعض عملاء أوروبا على أي حصة من الخام السعودي لشهر أكتوبر. يمكن أن يضعف الخام الورقي حتى مع بقاء علاوات الخام الأوروبية الفعلية مرتفعة.
🚛 تبقى تكاليف الشحن استثنائية؛ إذ تقارب معدلات ناقلات VLCC في خط عمان–الصين 0.9 مليون دولار يوميًا، وتزيد بعض مسارات الخليج إلى آسيا على 1 مليون. لذلك تبقى تكاليف الاستيراد المسلّمة مرتفعة رغم تراجع أسعار برنت.
🔥 تُظهر أسواق الغاز انقسامًا مشابهًا. يستمر Henry Hub بالقرب من 2.90 دولار/MMBtu، بينما يظل كل من JKM وTTF حول 26 دولارًا، إذ إن إمدادات الغاز المسال القطري وتدفقات هرمز لم تتعافَ بالكامل.
📌 الأسبوع المقبل يظل محط التركيز على خط أنابيب الشرق–الغرب وهرمز، وما إذا كان بإمكان الديزل الحفاظ على علاوته. خفّت ضغوط الخام، لكن تظل السوق الأوسع للطاقة مشدودة.
#EnergyMarkets $CL $NATGAS