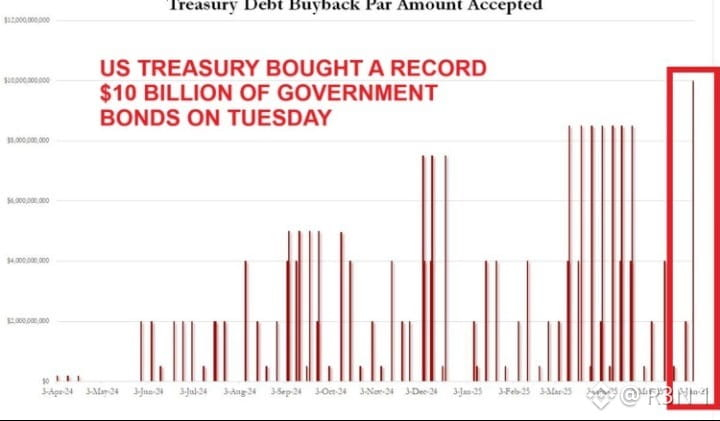
هذه ليست “مجريات الاحتياطي الفيدرالي بشراء السندات”، بل وزارة الخزانة تُجري عمليات إعادة شراء، وهاتان مؤسستان مختلفتان بمهام مختلفة. قام الاحتياطي الفيدرالي برفع الفائدة هذا الأسبوع. كما أنه لا يوسّع ميزانيته حاليًا عبر التيسير الكمي التقليدي؛ فمشتريات إدارة الاحتياطيات الخاصة به مجدولة عند صفر لشهر سبتمبر.
ما يدفع فعلًا رواية “التيسير الكمي الخفي” هو برنامج إعادة شراء وزير الخزانة بستنت، والذي ضاعف سقفه من 2 مليار دولار إلى 4 مليارات دولار لكل عملية اعتبارًا من 9 سبتمبر، مشمولًا سندات مدتها من 10 إلى 30 عامًا، بعد أن لمس لفترة وجيزة سقفًا قدره 6 مليارات دولار في إحدى العمليات. هذا يُنهي السندات الأقدم طويلة الأجل الممولة بإصدار أذون قصيرة الأجل جديدة. إجمالي الدين القائم لا ينكمش فعليًا؛ إنها عملية تمويل/إعادة تمويل وليست خفضًا للدين، ولا توسّع المعروض النقدي بالطريقة التي تفعل بها مشتريات أصول الاحتياطي الفيدرالي.
تلك الإشارة مهمة بالنسبة لارتباط BTC. فقد تتبعت الارتفاعات التي قادت البيتكوين إلى 69,000 إلى 70,000 دولار في أغسطس هذا الإعلان الخاص بإعادة الشراء عن كثب، وفقًا لعدة تقارير آنذاك، والآلية تبدو ممكنة: تخفيف ضغوط سوق السندات طويلة الأجل قد يرخّي شروط التمويل الأوسع التي تستجيب لها الأصول ذات المخاطر. لكن تسميته “تيسيرًا كميًا” تُبالغ في وصف ما يحدث. خبير اقتصادي في الاحتياطي الفيدرالي اقتبس حول سؤال بعينه رسم الخط بوضوح: التيسير الكمي يزيل مخاطر المدة ويحفّز، بينما مشتريات إدارة الاحتياطيات لا تزيد سوى الاحتفاظ باحتياطيات كافية للتحكم في الفائدة.
قراءتي الصادقة: توجد قصة سيولة حقيقية هنا، لكنها ليست تلك التي يوحي بها العنوان. تخفيف عمليات الخزانة لاحتكاك سوق السندات هو عامل مساعد حقيقي—وإن كان أضيق—أكثر من توسيع ميزانية الاحتياطي الفيدرالي.
ما أتابعه: هل يستمر وتيرة إعادة شراء الخزانة أم تتوسع أكثر؟ لأن هذا هو الرافعة الفعلية في هذه القصة، وليس أي شيء يجري في الاحتياطي الفيدرالي.
$BTC #BTC Price Analysis# $HYPE
ما يدفع فعلًا رواية “التيسير الكمي الخفي” هو برنامج إعادة شراء وزير الخزانة بستنت، والذي ضاعف سقفه من 2 مليار دولار إلى 4 مليارات دولار لكل عملية اعتبارًا من 9 سبتمبر، مشمولًا سندات مدتها من 10 إلى 30 عامًا، بعد أن لمس لفترة وجيزة سقفًا قدره 6 مليارات دولار في إحدى العمليات. هذا يُنهي السندات الأقدم طويلة الأجل الممولة بإصدار أذون قصيرة الأجل جديدة. إجمالي الدين القائم لا ينكمش فعليًا؛ إنها عملية تمويل/إعادة تمويل وليست خفضًا للدين، ولا توسّع المعروض النقدي بالطريقة التي تفعل بها مشتريات أصول الاحتياطي الفيدرالي.
تلك الإشارة مهمة بالنسبة لارتباط BTC. فقد تتبعت الارتفاعات التي قادت البيتكوين إلى 69,000 إلى 70,000 دولار في أغسطس هذا الإعلان الخاص بإعادة الشراء عن كثب، وفقًا لعدة تقارير آنذاك، والآلية تبدو ممكنة: تخفيف ضغوط سوق السندات طويلة الأجل قد يرخّي شروط التمويل الأوسع التي تستجيب لها الأصول ذات المخاطر. لكن تسميته “تيسيرًا كميًا” تُبالغ في وصف ما يحدث. خبير اقتصادي في الاحتياطي الفيدرالي اقتبس حول سؤال بعينه رسم الخط بوضوح: التيسير الكمي يزيل مخاطر المدة ويحفّز، بينما مشتريات إدارة الاحتياطيات لا تزيد سوى الاحتفاظ باحتياطيات كافية للتحكم في الفائدة.
قراءتي الصادقة: توجد قصة سيولة حقيقية هنا، لكنها ليست تلك التي يوحي بها العنوان. تخفيف عمليات الخزانة لاحتكاك سوق السندات هو عامل مساعد حقيقي—وإن كان أضيق—أكثر من توسيع ميزانية الاحتياطي الفيدرالي.
ما أتابعه: هل يستمر وتيرة إعادة شراء الخزانة أم تتوسع أكثر؟ لأن هذا هو الرافعة الفعلية في هذه القصة، وليس أي شيء يجري في الاحتياطي الفيدرالي.
$BTC #BTC Price Analysis# $HYPE