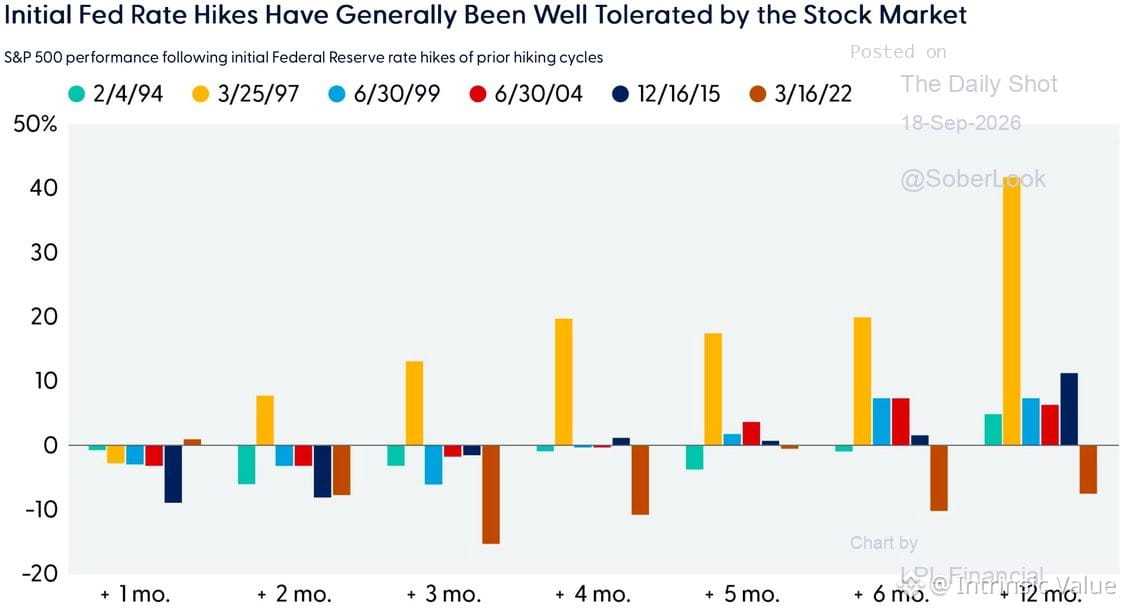
نمطٌ مثيرٌ للاهتمام يستحقّ الملاحظة: عبر دورات التشديد الستّ التي أجرتها الاحتياطي الفيدرالي منذ عام 1994، بلغ العائد الوسيط لمدة 12 شهرًا على مؤشر S&P 500 بعد أول رفع للفائدة 10.7%. لكن هذا الرقم الرئيسي يُخفي القصة الحقيقية—غالبًا ما تتعثّر الأسواق لعدة أشهر مباشرة بعد أول زيادة في الفائدة قبل أن تستعيد توازنها.
ليس ذلك مفاجئًا إذا فكرت في الأمر. زيادات الفائدة تعمل مع أثر متأخر. التقييمات في أسواق الأسهم تتكيّف ببطء. ظروف الائتمان تتشدد تدريجيًا. عادةً لا تكون الزيادة الأولى هي الأخيرة، لذلك يبقى عدم اليقين قائمًا. يميل المستثمرون إلى التسعير بتفاؤل في البداية، ثم تفرض الوقائع نفسها.
قد يبدو العائد الوسيط البالغ 10.7% جيدًا—إلى أن تدرك أنه غالبًا ما يأتي بعد أشهر من التذبذب، والانخفاضات، والتقلبات التي تختبر القناعة. المسار يهم بقدر وجهة الوصول. معظم المحافظ لا تستطيع تحمّل الرحلة دون ذعر أو توقيت سيئ.
الوسائط التاريخية مفيدة، لكنها ليست ضمانات. لكل دورة ظروف بدايات مختلفة للتقييمات، وديناميكيات تضخم مختلفة، وخلفيات مالية مختلفة. 1994 ليست 2018 وليست اليوم. السياق أهم من الاعتماد على نمط فقط.
الخلاصة: إذا كنت تتوقع إبحارًا سلسًا بعد أول رفع للفائدة، فإن التاريخ يشير إلى خلاف ذلك. استعدّ للتقلبات، لا لمسارٍ مستقيم للأعلى.
ليس ذلك مفاجئًا إذا فكرت في الأمر. زيادات الفائدة تعمل مع أثر متأخر. التقييمات في أسواق الأسهم تتكيّف ببطء. ظروف الائتمان تتشدد تدريجيًا. عادةً لا تكون الزيادة الأولى هي الأخيرة، لذلك يبقى عدم اليقين قائمًا. يميل المستثمرون إلى التسعير بتفاؤل في البداية، ثم تفرض الوقائع نفسها.
قد يبدو العائد الوسيط البالغ 10.7% جيدًا—إلى أن تدرك أنه غالبًا ما يأتي بعد أشهر من التذبذب، والانخفاضات، والتقلبات التي تختبر القناعة. المسار يهم بقدر وجهة الوصول. معظم المحافظ لا تستطيع تحمّل الرحلة دون ذعر أو توقيت سيئ.
الوسائط التاريخية مفيدة، لكنها ليست ضمانات. لكل دورة ظروف بدايات مختلفة للتقييمات، وديناميكيات تضخم مختلفة، وخلفيات مالية مختلفة. 1994 ليست 2018 وليست اليوم. السياق أهم من الاعتماد على نمط فقط.
الخلاصة: إذا كنت تتوقع إبحارًا سلسًا بعد أول رفع للفائدة، فإن التاريخ يشير إلى خلاف ذلك. استعدّ للتقلبات، لا لمسارٍ مستقيم للأعلى.