#日本央行加息至31年高位
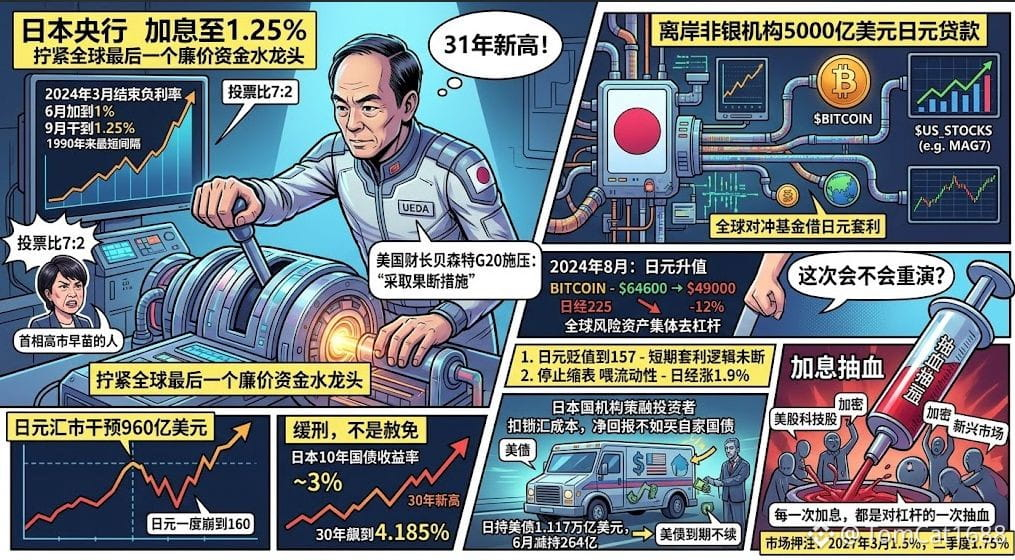
1.25٪. أعلى مستوى منذ 31 عامًا. قام بنك اليابان للتو بإحكام إغلاق آخر صنبورٍ عالميٍّ للسيولة الرخيصة، بعد أن شدّ من ضيقته بمقدار 25 نقطة أساس كاملة.
هذه ليست زيادة عادية في الفائدة. في مارس 2024 أنهى فترة الفوائد السلبية، وفي يونيو رفعها إلى 1٪، ثم في سبتمبر قفز مباشرة إلى 1.25٪ — أقصر فاصل زمني لرفع الفائدة منذ عام 1990. التصويت كان 7 مقابل 2، وكان المعارضان الاثنان كلاهما من أتباع رئيس الوزراء السابقة شينزو تاكاتشِي هاياتا. مارشال أمريكي وزير الخزانة الأميركي بيزنت ضغط شخصيًا على أوئيدا أو وأوتوكو في قمة مجموعة العشرين مطالبًا باتخاذ إجراءات حاسمة. انهارت قيمة الين إلى 160 مرة خلال العام، وقامت السلطات اليابانية بصرف 96 مليار دولار للتدخل في سوق الصرف، ومع ذلك لم تتمكن من إيقاف الانهيار.
لكن ما جعل ظهر وول ستريت يبرد ليس اليابان، بل تلك الـ5000 مليار دولار.
خلال العقود الماضية، كانت صناديق التحوط العالمية تلعب اللعبة نفسها: اقتراض الين بتكلفة شبه صفرية، ثم تحويله إلى الدولار، والاندفاع إلى أسهم أميركا والسندات الأميركية وحتى العملات الرقمية. حجم قروض الين لدى مؤسسات مالية غير مصرفية خارجية يقدّر بنحو 2500 مليار دولار، وضمن تعريف أوسع يتضاعف مباشرة إلى 5000 مليار دولار. كم عدد الأصول ذات التقييم المرتفع التي تدعمها هذه الأموال؟ لا أحد يستطيع قول ذلك. لكن الجميع يتذكرون أغسطس 2024 — عندما ارتفع الين، انهار سعر البيتكوين من 64600 دولار إلى 49000، وتهاوت “نيكاي” في يوم واحد بنسبة 12٪، ثم سُحبت الرافعات المالية من الأصول الاستثمارية عالية المخاطر عالميًا.
هل سيتكرر ذلك هذه المرة؟
انظر إلى إشارتين. الأولى: بعد تطبيق رفع الفائدة، لم يزداد الين بل تراجع بدلًا من ذلك إلى 157، وما زالت منطقية المراجحة قصيرة الأجل لم تنقطع. الثانية: أعلنت بنك اليابان أيضًا في الوقت نفسه عن إيقاف تقليص شراء الأصول اعتبارًا من أبريل 2027، مع استمرار شراء 2 تريليون ين شهريًا من السندات الحكومية اليابانية. هذه هي “نسخة العقاب والحمامة” النموذجية — ترتفع الفائدة، لكن السيولة تُغذّى كما هي. لذلك لم تنهَر أسهم وول ستريت في نفس اليوم، بل ارتفع مؤشر “نيكاي” بدلًا من ذلك بنسبة 1.9٪.
لكن هذا ليس عفوًا — بل مجرد إيقاف مؤقت. لقد تجاوز عائد سندات اليابان لأجل 10 سنوات مستوى 3٪ تقريبًا بالفعل، وارتفع لأجل 30 سنة مرةً إلى 4.185٪ — كلها مستويات جديدة منذ 30 عامًا. اكتشفت شركات التأمين على الحياة وصناديق التقاعد اليابانية أنه بعد خصم تكلفة التحوط من مخاطر سعر الصرف، لا يعود شراء السندات الأميركية بعائد صافي أفضل من شراء السندات الحكومية اليابانية نفسها. تمتلك اليابان 1.117 تريليون دولار من السندات الأميركية، وبحلول يونيو انخفضت بمقدار 26.4 مليار دولار في شهر واحد. هذا ليس بيعًا بل عدم تجديد عند الاستحقاق — لكن بالنسبة لحكومة أميركية تضخ سنويًا كميات هائلة من سندات جديدة، تكون النتيجة نفسها: إذا لم تنخفض معدلات الفائدة في الطرف الطويل، فستظل سقوف تقييم أسهم التكنولوجيا مضغوطة
1.25٪ ليست نقطة النهاية. السوق تراهن بأن عام 2027 مارس سيصل إلى 1.5٪، وبحلول الربع الثاني إلى 1.75٪. كل مرة يتم فيها رفع الفائدة هي سحب دم من رافعة الـ5000 مليار دولار. أسهم التكنولوجيا الأميركية، والعملات الرقمية، والأسواق الناشئة — كلها تقف تحت نفس مضخة سحب الدم
1.25٪. أعلى مستوى منذ 31 عامًا. قام بنك اليابان للتو بإحكام إغلاق آخر صنبورٍ عالميٍّ للسيولة الرخيصة، بعد أن شدّ من ضيقته بمقدار 25 نقطة أساس كاملة.
هذه ليست زيادة عادية في الفائدة. في مارس 2024 أنهى فترة الفوائد السلبية، وفي يونيو رفعها إلى 1٪، ثم في سبتمبر قفز مباشرة إلى 1.25٪ — أقصر فاصل زمني لرفع الفائدة منذ عام 1990. التصويت كان 7 مقابل 2، وكان المعارضان الاثنان كلاهما من أتباع رئيس الوزراء السابقة شينزو تاكاتشِي هاياتا. مارشال أمريكي وزير الخزانة الأميركي بيزنت ضغط شخصيًا على أوئيدا أو وأوتوكو في قمة مجموعة العشرين مطالبًا باتخاذ إجراءات حاسمة. انهارت قيمة الين إلى 160 مرة خلال العام، وقامت السلطات اليابانية بصرف 96 مليار دولار للتدخل في سوق الصرف، ومع ذلك لم تتمكن من إيقاف الانهيار.
لكن ما جعل ظهر وول ستريت يبرد ليس اليابان، بل تلك الـ5000 مليار دولار.
خلال العقود الماضية، كانت صناديق التحوط العالمية تلعب اللعبة نفسها: اقتراض الين بتكلفة شبه صفرية، ثم تحويله إلى الدولار، والاندفاع إلى أسهم أميركا والسندات الأميركية وحتى العملات الرقمية. حجم قروض الين لدى مؤسسات مالية غير مصرفية خارجية يقدّر بنحو 2500 مليار دولار، وضمن تعريف أوسع يتضاعف مباشرة إلى 5000 مليار دولار. كم عدد الأصول ذات التقييم المرتفع التي تدعمها هذه الأموال؟ لا أحد يستطيع قول ذلك. لكن الجميع يتذكرون أغسطس 2024 — عندما ارتفع الين، انهار سعر البيتكوين من 64600 دولار إلى 49000، وتهاوت “نيكاي” في يوم واحد بنسبة 12٪، ثم سُحبت الرافعات المالية من الأصول الاستثمارية عالية المخاطر عالميًا.
هل سيتكرر ذلك هذه المرة؟
انظر إلى إشارتين. الأولى: بعد تطبيق رفع الفائدة، لم يزداد الين بل تراجع بدلًا من ذلك إلى 157، وما زالت منطقية المراجحة قصيرة الأجل لم تنقطع. الثانية: أعلنت بنك اليابان أيضًا في الوقت نفسه عن إيقاف تقليص شراء الأصول اعتبارًا من أبريل 2027، مع استمرار شراء 2 تريليون ين شهريًا من السندات الحكومية اليابانية. هذه هي “نسخة العقاب والحمامة” النموذجية — ترتفع الفائدة، لكن السيولة تُغذّى كما هي. لذلك لم تنهَر أسهم وول ستريت في نفس اليوم، بل ارتفع مؤشر “نيكاي” بدلًا من ذلك بنسبة 1.9٪.
لكن هذا ليس عفوًا — بل مجرد إيقاف مؤقت. لقد تجاوز عائد سندات اليابان لأجل 10 سنوات مستوى 3٪ تقريبًا بالفعل، وارتفع لأجل 30 سنة مرةً إلى 4.185٪ — كلها مستويات جديدة منذ 30 عامًا. اكتشفت شركات التأمين على الحياة وصناديق التقاعد اليابانية أنه بعد خصم تكلفة التحوط من مخاطر سعر الصرف، لا يعود شراء السندات الأميركية بعائد صافي أفضل من شراء السندات الحكومية اليابانية نفسها. تمتلك اليابان 1.117 تريليون دولار من السندات الأميركية، وبحلول يونيو انخفضت بمقدار 26.4 مليار دولار في شهر واحد. هذا ليس بيعًا بل عدم تجديد عند الاستحقاق — لكن بالنسبة لحكومة أميركية تضخ سنويًا كميات هائلة من سندات جديدة، تكون النتيجة نفسها: إذا لم تنخفض معدلات الفائدة في الطرف الطويل، فستظل سقوف تقييم أسهم التكنولوجيا مضغوطة
1.25٪ ليست نقطة النهاية. السوق تراهن بأن عام 2027 مارس سيصل إلى 1.5٪، وبحلول الربع الثاني إلى 1.75٪. كل مرة يتم فيها رفع الفائدة هي سحب دم من رافعة الـ5000 مليار دولار. أسهم التكنولوجيا الأميركية، والعملات الرقمية، والأسواق الناشئة — كلها تقف تحت نفس مضخة سحب الدم