هذه مسألة أعتقد أن التمويل اللامركزي (DeFi) ينبغي أن يطرحها بمزيد من التكرار:
كم يساوي فعليًا عملة مستقرة (stablecoin)؟
أبسط إجابة هي:
“أيًّا ما يقوله السوق.”
لكن هذا قد يصبح أعقد عندما تكون السيولة ضعيفة أو عندما تتعرض الأسواق لضغوط.
تحتوي العملة المستقرة المدعومة باحتياطيات على نقطة مرجعية أخرى:
ما قيمة الأصول التي تدعمها؟
وهنا لفت انتباهي نهج DIA في «إثبات الاحتياطيات» والتسعير القائم على الأسس.
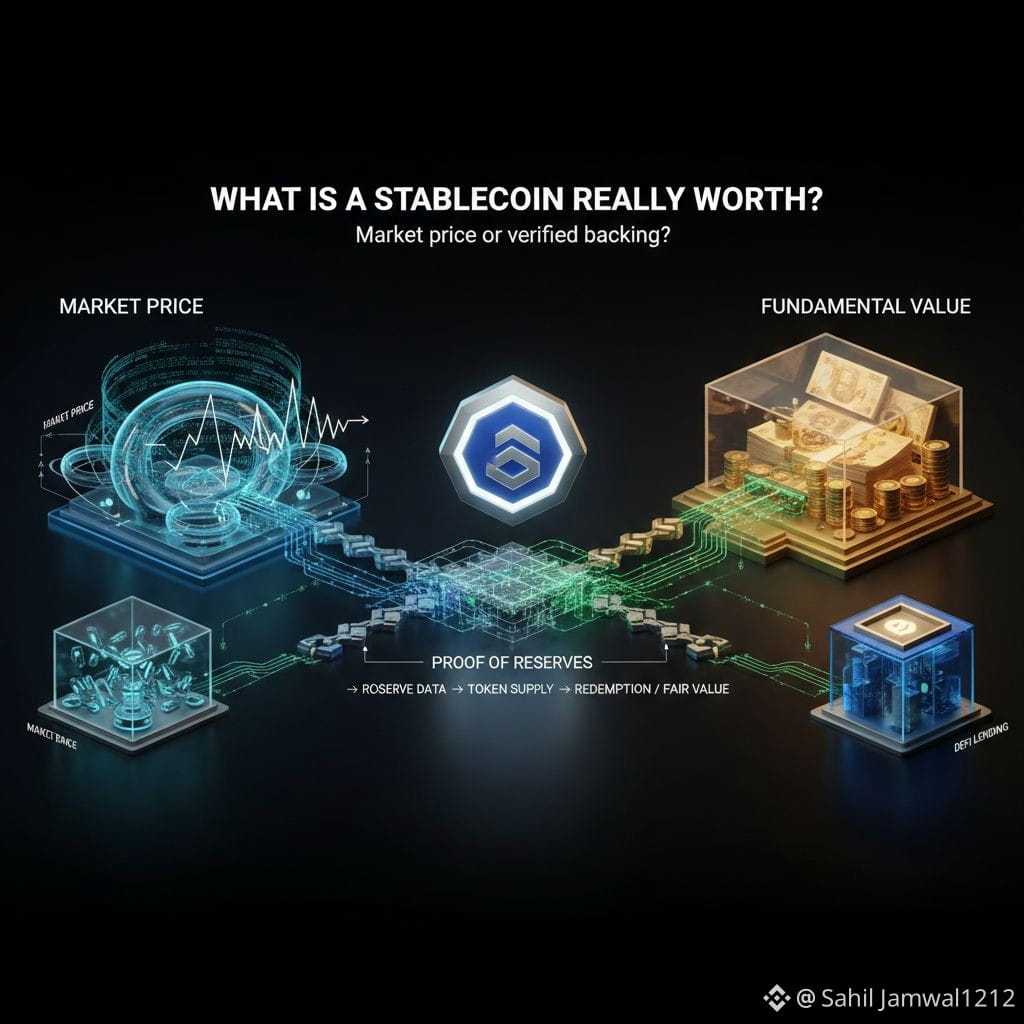
بالنسبة إلى tGBP، يستخدم DIA Value احتياطيات الجنيه الإسترليني المُجمّعة وإجمالي المعروض على السلسلة لإنتاج تقييم مدعوم بالاحتياطيات بدلًا من مجرد متابعة رقم من سوق ثانوي.
وبالنسبة إلى River's satUSD+، $DIA يستخدم معدل الاسترداد الخاص بالمحفظة عبر تغذية «سعر الصرف التعاقدي» (Contract Exchange Rate).
لذلك توجد فعليًا سؤالان مختلفان:
السعر في السوق: ما الذي يدفعه الناس الآن؟
القيمة الأساسية: ما الذي تشير إليه الضمانات الكامنة أو آلية الاسترداد؟
لا سؤال منهما يكفي عالميًا لكل أصل.
ولهذا أجد أن المنهجية أكثر إثارة للاهتمام من مجرد سؤال أي مُزوِّد بيانات (oracle) لديه عدد أكبر من التغذيات.
بالنسبة لبنية العملات المستقرة، فإن طريقة حساب القيمة قد تكون بنفس أهمية البيانات نفسها.
كم يساوي فعليًا عملة مستقرة (stablecoin)؟
أبسط إجابة هي:
“أيًّا ما يقوله السوق.”
لكن هذا قد يصبح أعقد عندما تكون السيولة ضعيفة أو عندما تتعرض الأسواق لضغوط.
تحتوي العملة المستقرة المدعومة باحتياطيات على نقطة مرجعية أخرى:
ما قيمة الأصول التي تدعمها؟
وهنا لفت انتباهي نهج DIA في «إثبات الاحتياطيات» والتسعير القائم على الأسس.
بالنسبة إلى tGBP، يستخدم DIA Value احتياطيات الجنيه الإسترليني المُجمّعة وإجمالي المعروض على السلسلة لإنتاج تقييم مدعوم بالاحتياطيات بدلًا من مجرد متابعة رقم من سوق ثانوي.
وبالنسبة إلى River's satUSD+، $DIA يستخدم معدل الاسترداد الخاص بالمحفظة عبر تغذية «سعر الصرف التعاقدي» (Contract Exchange Rate).
لذلك توجد فعليًا سؤالان مختلفان:
السعر في السوق: ما الذي يدفعه الناس الآن؟
القيمة الأساسية: ما الذي تشير إليه الضمانات الكامنة أو آلية الاسترداد؟
لا سؤال منهما يكفي عالميًا لكل أصل.
ولهذا أجد أن المنهجية أكثر إثارة للاهتمام من مجرد سؤال أي مُزوِّد بيانات (oracle) لديه عدد أكبر من التغذيات.
بالنسبة لبنية العملات المستقرة، فإن طريقة حساب القيمة قد تكون بنفس أهمية البيانات نفسها.