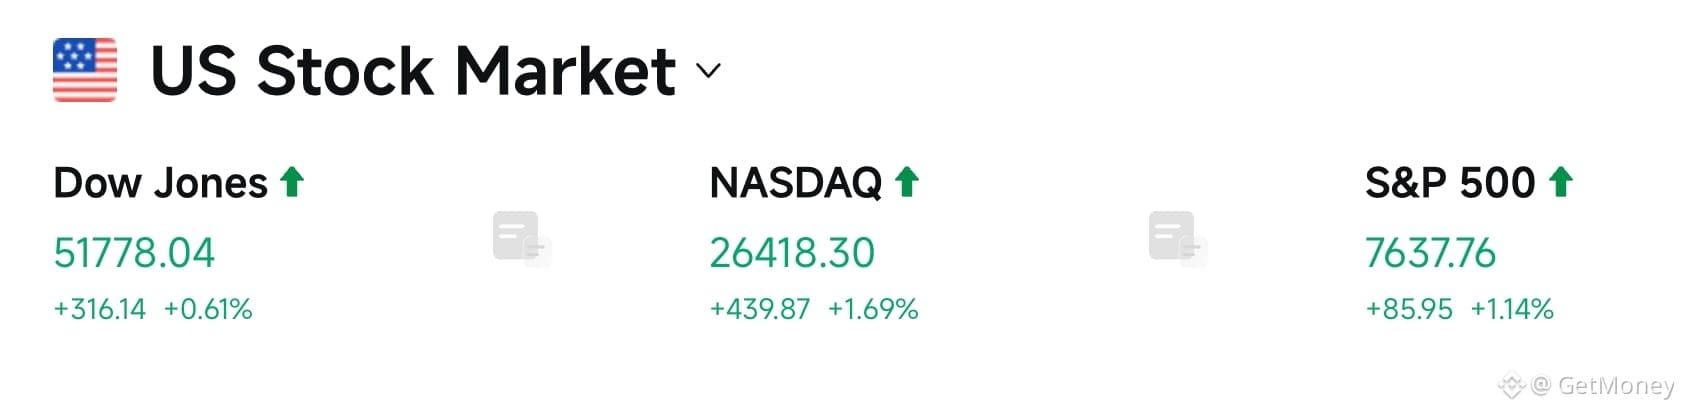
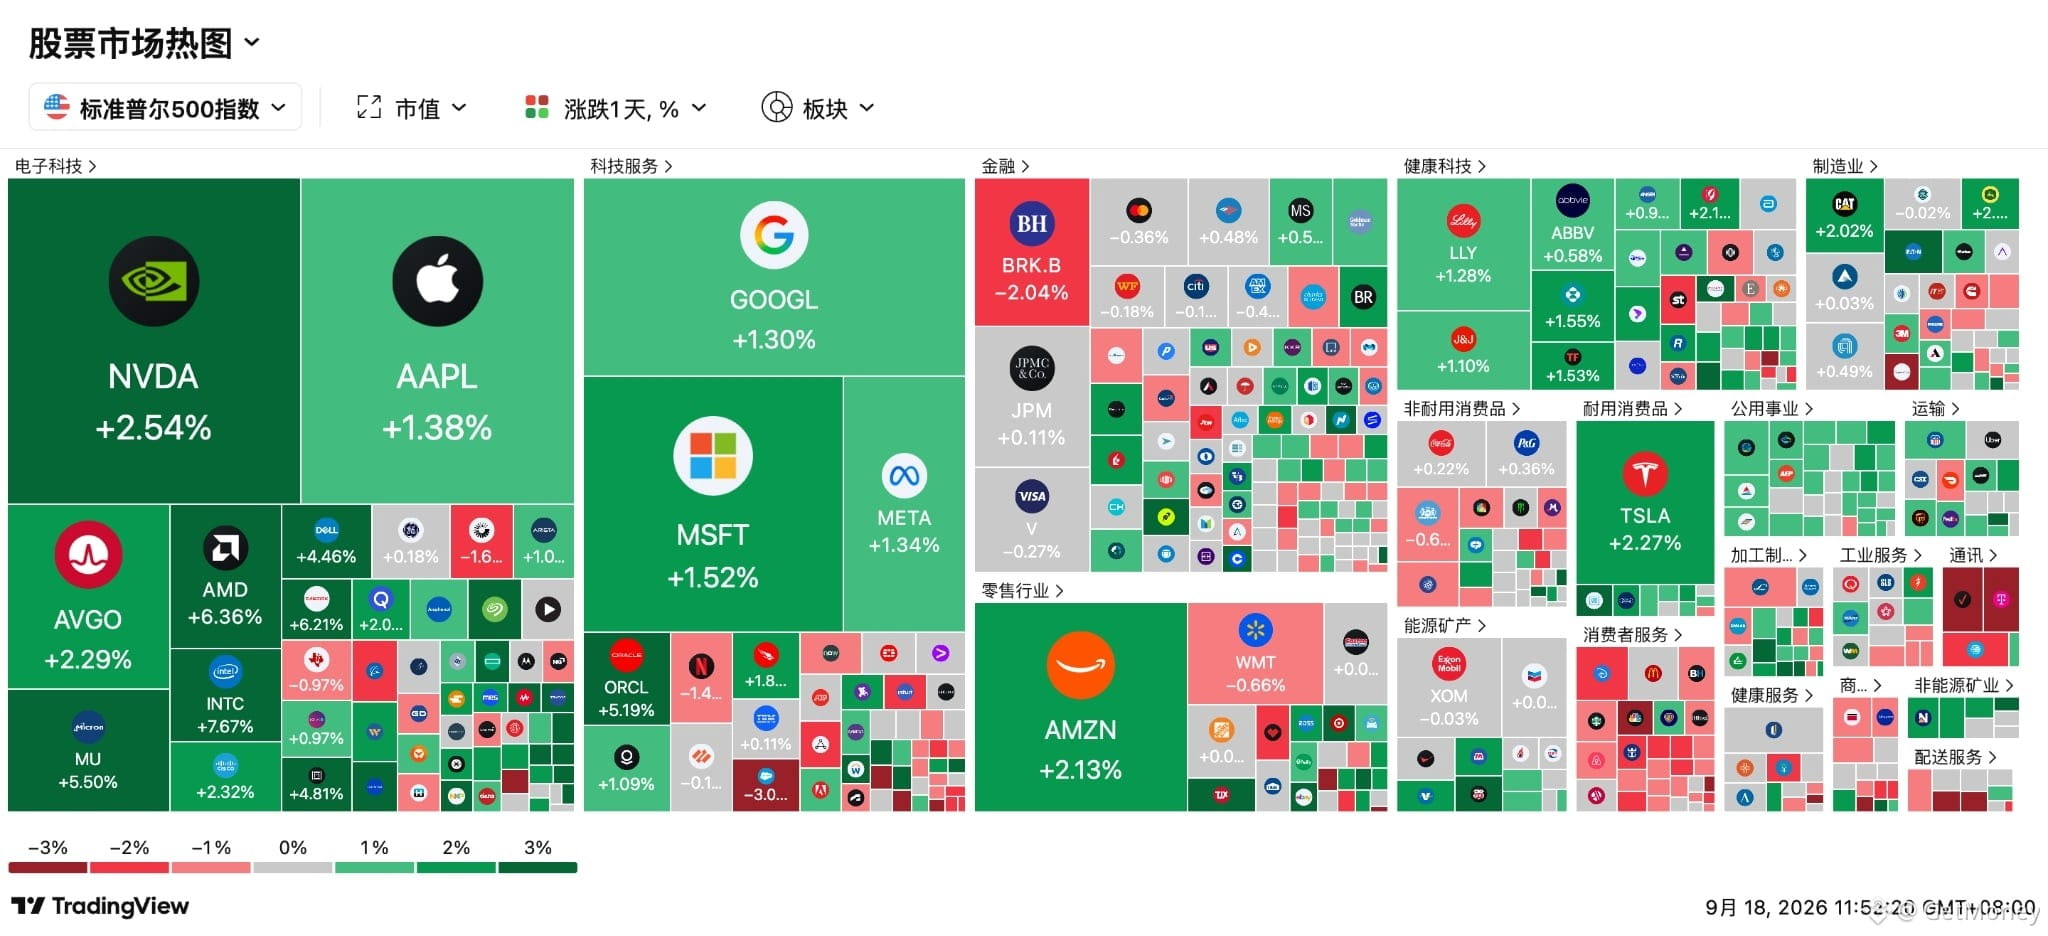
📰 بعد أن تحقق مجلس الاحتياطي الفيدرالي رفع الفائدة، تعافت الأسهم الأمريكية والسندات والمعادن الثمينة معًا، لكن هذا يشبه أكثر عبارة “ليس سيئًا إلى هذا الحد مؤقتًا”، وليس نهاية للتشديد. تراجع عائد سندات الخزانة الأمريكية لأجل 10 سنوات بعد سلسلة تسع زيادات متتالية، ليعود إلى ما دون 5%. كما انخفض النفط لليوم الثاني على التوالي، ما منح الأصول مرتفعة التقييم بعض المساحة للتنفس.
🔥 تراجع أسعار النفط يعود أساسًا إلى أن السعودية تحاول استعادة نحو نصف الطاقة التشغيلية لخط أنابيب النفط الذي تعرض للهجوم، وزيادة الإمدادات إلى آسيا. لكن الولايات المتحدة ما زالت تخطط للإبقاء على قواتها الحالية في الشرق الأوسط حتى نهاية العام، وما زال ترامب يدرس ما إذا كان سيُوسع نطاق العمليات العسكرية ضد إيران؛ وبالتالي فإن مشكلة الإمدادات لم تختفِ فعليًا.
💡 أصبحت عتاديات الذكاء الاصطناعي هي القوة الدافعة الرئيسية لهذه الجولة من التعافي. يتوقع جينسن هوانغ أن تبلغ مبيعات رقائق إنفيديا العام المقبل ضعف مبيعات هذا العام، والاختناق الحالي يكمن في جانب العرض؛ كما أن أمازون وقّعت أيضًا اتفاقًا مع Generac. لقد دفعت توسعات الحوسبة الطلب إلى أسواق الكهرباء والتخزين والتمويل، لكن جزءًا من أوامر الشراء قد يكون مجرد تغطية لمراكز البيع على المكشوف.
👀 إن المشكلة الحقيقية تكمن في “الثلاثة أيام السحرية” المقبلة. يوجد ضغط سلبي من نوع negative Gamma على S&P 500 تحت مستوى 7625 نقطة، ويُظهر نموذج CTA أن عمليات البيع قد تبلغ نحو 30 مليار دولار خلال الأسبوع المقبل. كما أن بنك اليابان رفع الفائدة إلى 1.25%، وهو أعلى مستوى منذ عام 1995، وستؤثر التصريحات اللاحقة أيضًا على أسواق السندات عالميًا.
🤔 بصراحة، من السهل تجاوز جولة الارتداد الأولى بعد رفع الفائدة، لكن الصعب هو اجتياز فترة التسوية وتذبذب السندات. برأيك: هل يمكن لقطاع الذكاء الاصطناعي أن يثبت أولًا، أم أن “الثلاثة أيام السحرية” ستضغط مجددًا على الارتداد؟
#美联储 #美股 #AI芯片 #宏观市场
🔥 تراجع أسعار النفط يعود أساسًا إلى أن السعودية تحاول استعادة نحو نصف الطاقة التشغيلية لخط أنابيب النفط الذي تعرض للهجوم، وزيادة الإمدادات إلى آسيا. لكن الولايات المتحدة ما زالت تخطط للإبقاء على قواتها الحالية في الشرق الأوسط حتى نهاية العام، وما زال ترامب يدرس ما إذا كان سيُوسع نطاق العمليات العسكرية ضد إيران؛ وبالتالي فإن مشكلة الإمدادات لم تختفِ فعليًا.
💡 أصبحت عتاديات الذكاء الاصطناعي هي القوة الدافعة الرئيسية لهذه الجولة من التعافي. يتوقع جينسن هوانغ أن تبلغ مبيعات رقائق إنفيديا العام المقبل ضعف مبيعات هذا العام، والاختناق الحالي يكمن في جانب العرض؛ كما أن أمازون وقّعت أيضًا اتفاقًا مع Generac. لقد دفعت توسعات الحوسبة الطلب إلى أسواق الكهرباء والتخزين والتمويل، لكن جزءًا من أوامر الشراء قد يكون مجرد تغطية لمراكز البيع على المكشوف.
👀 إن المشكلة الحقيقية تكمن في “الثلاثة أيام السحرية” المقبلة. يوجد ضغط سلبي من نوع negative Gamma على S&P 500 تحت مستوى 7625 نقطة، ويُظهر نموذج CTA أن عمليات البيع قد تبلغ نحو 30 مليار دولار خلال الأسبوع المقبل. كما أن بنك اليابان رفع الفائدة إلى 1.25%، وهو أعلى مستوى منذ عام 1995، وستؤثر التصريحات اللاحقة أيضًا على أسواق السندات عالميًا.
🤔 بصراحة، من السهل تجاوز جولة الارتداد الأولى بعد رفع الفائدة، لكن الصعب هو اجتياز فترة التسوية وتذبذب السندات. برأيك: هل يمكن لقطاع الذكاء الاصطناعي أن يثبت أولًا، أم أن “الثلاثة أيام السحرية” ستضغط مجددًا على الارتداد؟
#美联储 #美股 #AI芯片 #宏观市场