📰 افتحَت هيئة الأوراق المالية والبورصات الأمريكية (SEC) أخيراً ثغرة لسوق الأسهم الأمريكية المُرمَّزة على السلسلة: يمكن لمنشآت التداول المؤهلة للأوراق المالية المُرمَّزة أن تحصل على إعفاء مؤقت لمدة 5 سنوات، من خلال تنفيذ تداول جزء من أسهم NMS عبر آلية AMM ترخيصية (مسموح بها) وباستخدام مجمعات السيولة. باختصار: دع السوق يبدأ أولاً، ثم تُستخدم البيانات الحقيقية لتحديد القواعد طويلة الأمد.
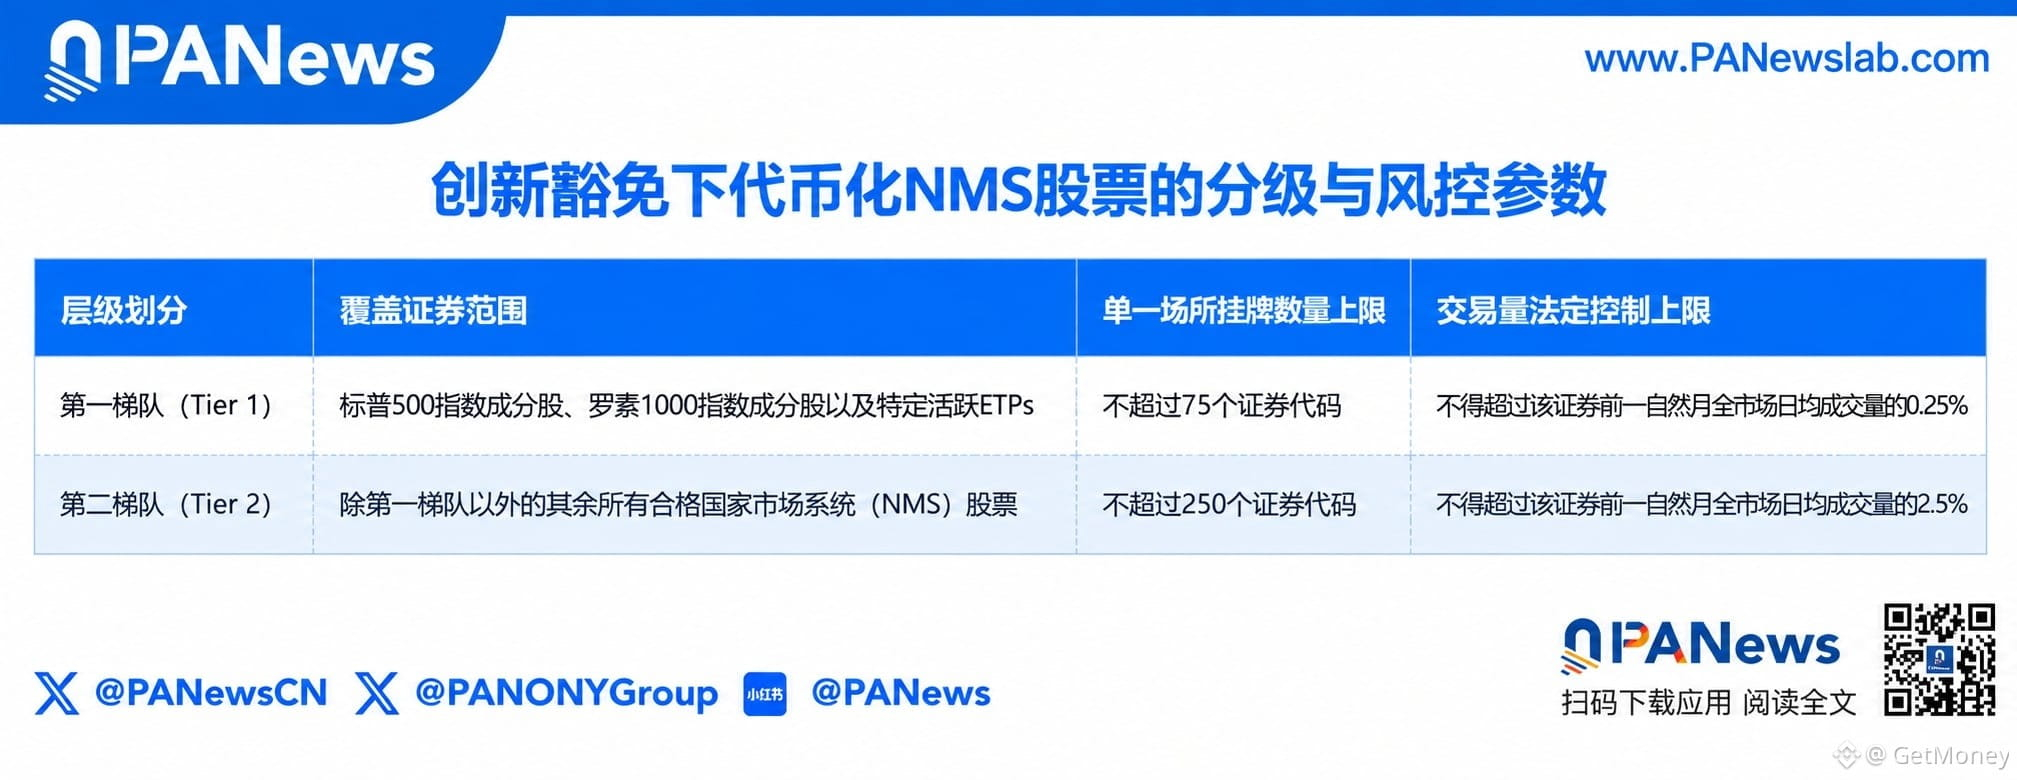
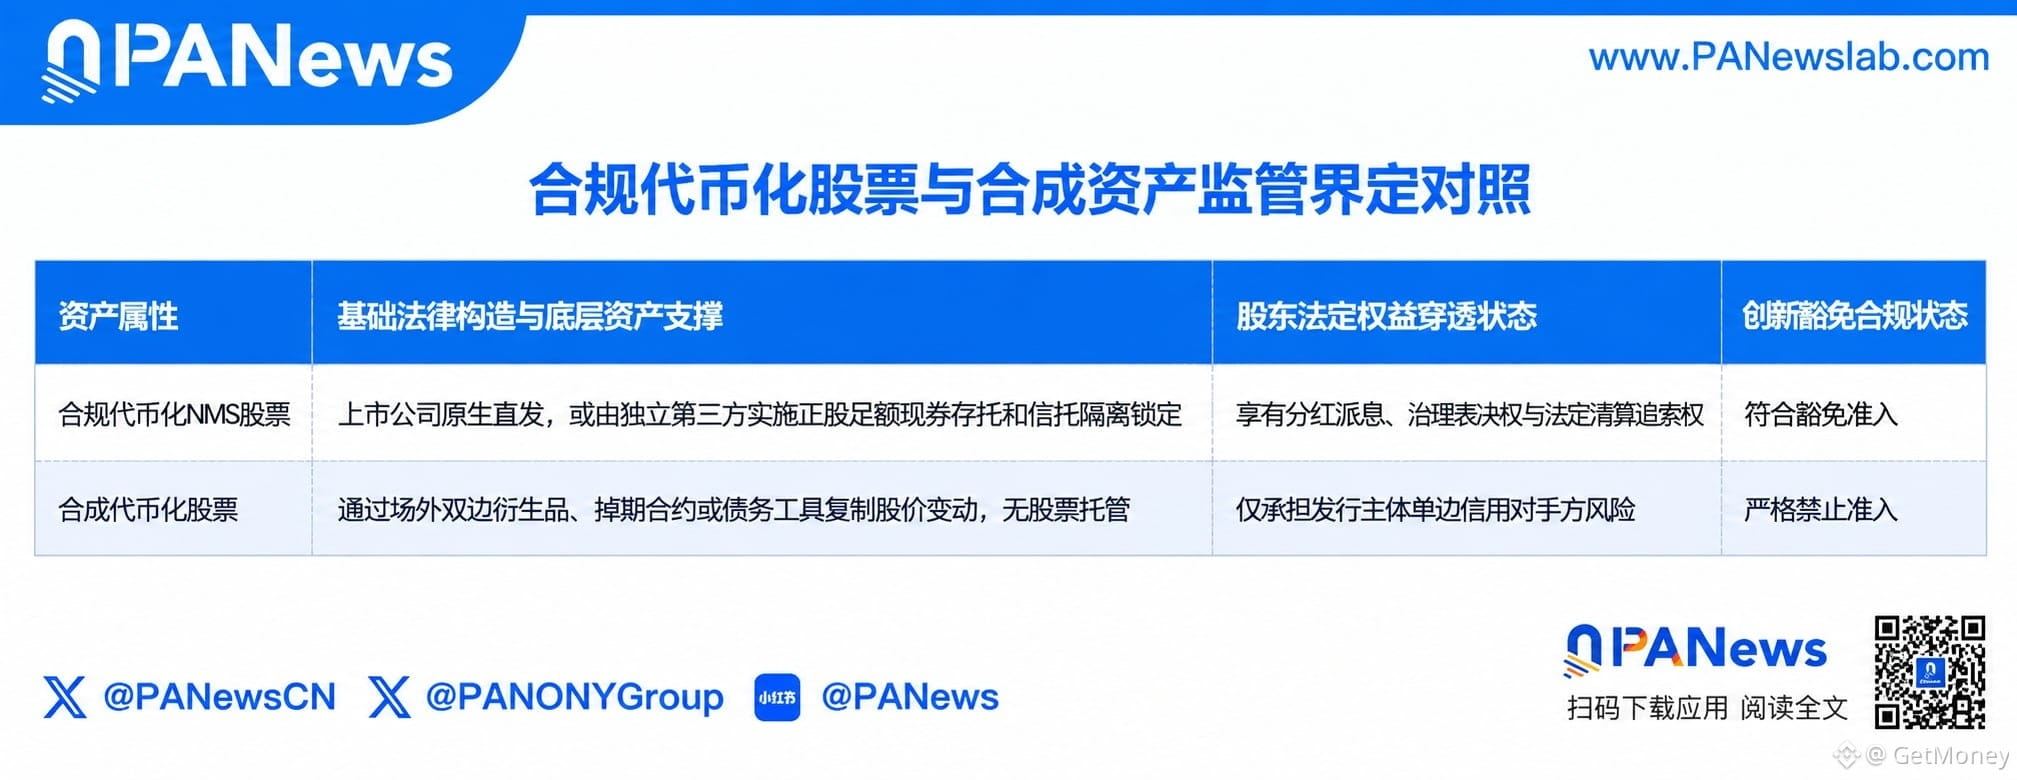
🔥 لكن هذا ليس انفتاحاً شاملاً. يجب أن تكون أماكن التداول كيانات أمريكية، وتلتزم بمتطلبات OFAC. كما أن هناك حدوداً قصوى لعدد الأسهم وحجم التداول. ويجب أن تقابل الأسهم المُرمَّزة حقوقاً قانونية حقيقية في الأوراق المالية—لا يجوز أن تُنقِص من الأرباح (المدفوعات/الكوبونات) أو حقوق التصويت. كما أن “الرموز الاصطناعية” التي تكتفي بتتبع سعر السهم لا تُحتسب.
إذا أرادت جهةٌ ثالثة تحويل أسهم شركة ما إلى رموز، فعليها إشعار المُصدر مسبقاً إخطاراً كتابياً، وإتاحة المجال للجهة الأخرى للاعتراض. وفي حال قامت البورصات التقليدية بإيقاف سهم ما، يجب أن يتوقف أيضاً نظيره على السلسلة. في الحقيقة، تم رسم الحدود بوضوح: يمكن تغيير طريقة التداول، لكن لا يمكن الالتفاف على الحقوق والمسؤوليات الأصلية.
💡 ليست هذه الإعفاءات “تصريحاً مرورياً” لكل مشاريع DeFi؛ فهي تستهدف خصوصاً وسطاء الأوراق المالية على السلسلة: من يحق له الدخول، من ينظّم التداول، ومن يوفّر السيولة—كل ذلك يجب أن يمكن مساءلته. كما يجب أن تكون العقود الذكية علنية وقابلة للتدقيق، ومُنشرة على دفتر أستاذ لا مركزي دون ترخيص. ويجب أيضاً الإفصاح عن أنشطة التداول وسلوك الأطراف المرتبطة.
👀 في اليوم نفسه، ناقشت الـSEC أيضاً تداول الأسهم الأمريكية على مدار 24 ساعة؛ وتُنظر إلى “التوكنة” باعتبارها أداة لإدارة المخزون بشكل لحظي وتقليل حالات فشل التسوية. ومع ذلك، لم تُحل بعد قضايا السيولة، والأمن الشبكي، والمراقبة السوقية، وتكاليف التشغيل. بصراحة، يبدو الأمر أقرب إلى تجربة مُحددة الحدود أكثر من كونه “مروراً حُراً” لمجرد تداول أسهم أمريكية على السلسلة.
🤔 إذا كانت هناك أسهم مُرمَّزة لديها أرباح وحقوق تصويت حقيقية، لكن لا يمكن إدخالها إلا إلى “حوض ترخيص”، فهل ستستبدل بها الأسهم الموجودة لدى شركات السمسرة التقليدية؟
#SEC #代币化股票 #链上证券 #AMM
🔥 لكن هذا ليس انفتاحاً شاملاً. يجب أن تكون أماكن التداول كيانات أمريكية، وتلتزم بمتطلبات OFAC. كما أن هناك حدوداً قصوى لعدد الأسهم وحجم التداول. ويجب أن تقابل الأسهم المُرمَّزة حقوقاً قانونية حقيقية في الأوراق المالية—لا يجوز أن تُنقِص من الأرباح (المدفوعات/الكوبونات) أو حقوق التصويت. كما أن “الرموز الاصطناعية” التي تكتفي بتتبع سعر السهم لا تُحتسب.
إذا أرادت جهةٌ ثالثة تحويل أسهم شركة ما إلى رموز، فعليها إشعار المُصدر مسبقاً إخطاراً كتابياً، وإتاحة المجال للجهة الأخرى للاعتراض. وفي حال قامت البورصات التقليدية بإيقاف سهم ما، يجب أن يتوقف أيضاً نظيره على السلسلة. في الحقيقة، تم رسم الحدود بوضوح: يمكن تغيير طريقة التداول، لكن لا يمكن الالتفاف على الحقوق والمسؤوليات الأصلية.
💡 ليست هذه الإعفاءات “تصريحاً مرورياً” لكل مشاريع DeFi؛ فهي تستهدف خصوصاً وسطاء الأوراق المالية على السلسلة: من يحق له الدخول، من ينظّم التداول، ومن يوفّر السيولة—كل ذلك يجب أن يمكن مساءلته. كما يجب أن تكون العقود الذكية علنية وقابلة للتدقيق، ومُنشرة على دفتر أستاذ لا مركزي دون ترخيص. ويجب أيضاً الإفصاح عن أنشطة التداول وسلوك الأطراف المرتبطة.
👀 في اليوم نفسه، ناقشت الـSEC أيضاً تداول الأسهم الأمريكية على مدار 24 ساعة؛ وتُنظر إلى “التوكنة” باعتبارها أداة لإدارة المخزون بشكل لحظي وتقليل حالات فشل التسوية. ومع ذلك، لم تُحل بعد قضايا السيولة، والأمن الشبكي، والمراقبة السوقية، وتكاليف التشغيل. بصراحة، يبدو الأمر أقرب إلى تجربة مُحددة الحدود أكثر من كونه “مروراً حُراً” لمجرد تداول أسهم أمريكية على السلسلة.
🤔 إذا كانت هناك أسهم مُرمَّزة لديها أرباح وحقوق تصويت حقيقية، لكن لا يمكن إدخالها إلا إلى “حوض ترخيص”، فهل ستستبدل بها الأسهم الموجودة لدى شركات السمسرة التقليدية؟
#SEC #代币化股票 #链上证券 #AMM