#sec批准代币化nms股票交易临时创新豁免
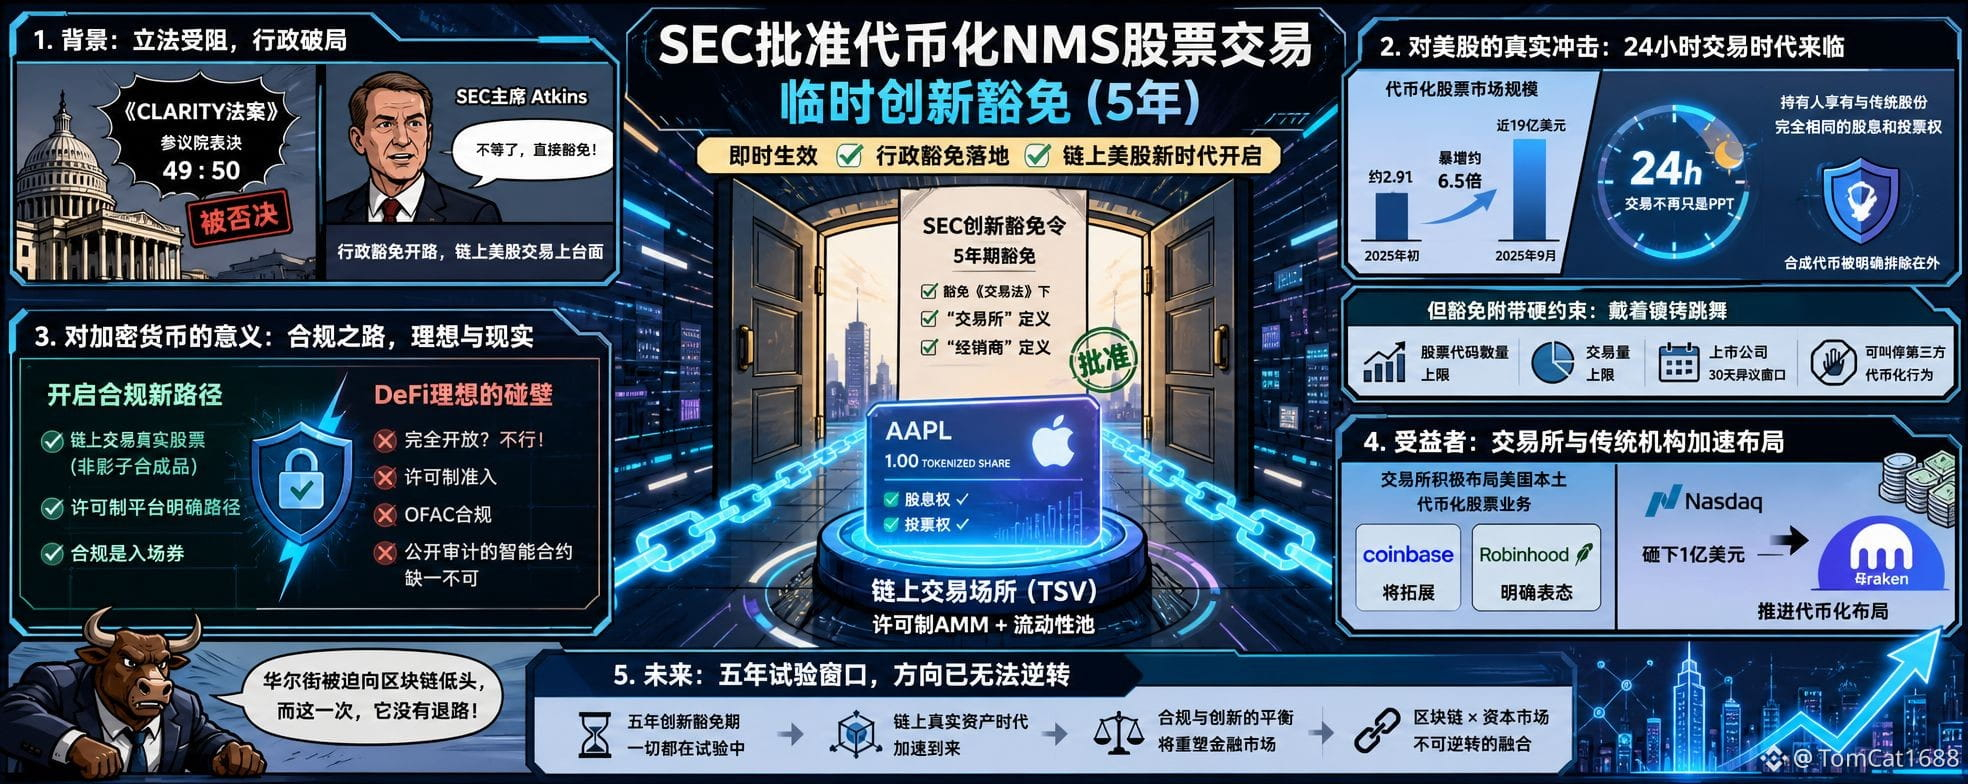
في 17 سبتمبر، وقّعت هيئة الأوراق المالية والبورصات الأمريكية (SEC) رسميًا أمر إعفاء مبتكر لمدة خمس سنوات. تمت الموافقة على تداول أسهم NMS المُرمّزة على منصات التداول عبر السلسلة (TSV) عبر نظام AMM مُرخّص (ترخيص) وباستخدام مجمعات السيولة، مع الإعفاء من تعريف «البورصة» و«الوسيط/تاجر الجملة» بموجب «قانون التداول»، ليصبح ذلك نافذًا فورًا. هذه ليست مسودة للتعليقات العامة؛ بل أمر مُطبّق بالفعل.
ما الذي تغيّر بالفعل؟ يُرجى العودة إلى يوم الثلاثاء من هذا الأسبوع—تم رفض مشروع «قانون CLARITY» في مجلس الشيوخ بنتيجة 49 مقابل 50، مما سدّ الطريق التشريعي. لم تنتظر رئيسة هيئة SEC Atkins حتى النهاية؛ بل استخدمت الإعفاء الإداري مباشرةً لرفع تداول أسهم أمريكية مدرجة على السلسلة إلى دائرة الضوء. شهد سوق الأسهم المُرمّزة قفزة من نحو 291 مليون دولار في بداية 2025 إلى ما يقرب من 1.9 مليار دولار، أي توسّع بنحو 6.5 مرات. لكن كل ذلك كان تقريبًا قد جرى بالفعل في الخارج ضمن نمط تم تفعيله، بينما كان المستثمرون الأمريكيون محبوسين خارج الباب. الآن، تم كسر الباب.
الأثر الحقيقي على الأسهم الأمريكية: التداول على مدار 24 ساعة لم يعد مجرد عرض PPT. يحصل حاملو الأسهم المُرمّزة على نفس الأرباح الموزعة وحقوق التصويت تمامًا مثل الأسهم التقليدية، وتم استبعاد الرموز المركّبة بشكل صريح. وهذا يعني أن مفهوم «جلسة تداول» في سوق الأسهم الأمريكية يتعرض للتفكيك. لكن لا تتسرع في الاحتفال—فالإعفاء يتضمن قيودًا صارمة: عدد رموز الأسهم وحجم التداول كلاهما ضمن حدود قصوى، كما تمتلك الشركات المدرجة نافذة اعتراض مدتها 30 يومًا يمكنها إيقاف أي نشاط مُرمّز من طرف طرف ثالث. هذا ليس فتحًا للمياه على مصراعيها؛ بل رقصٌ مع قيود.
أهمية الإعفاء بالنسبة للعملات المشفرة أعمق وتستحق التفكير. يوفر هذا الإعفاء لمسار واضح للمنصات المتوافقة: تداول أسهم حقيقية على السلسلة، وليس منتجات مركّبة وهمية. لكن مثالية DeFi الكاملة والمفتوحة تصطدم هنا بالواقع—لا بد من القبول المرخّص، والامتثال لـ OFAC، والعقود الذكية القابلة للتدقيق العلني. لا ينفع واحد دون الآخر.
قطاع البورصات هو اتجاه استفادة آخر. أعلنت منصات مثل Coinbase وRobinhood أنها ستوسع أعمال الأسهم المُرمّزة داخل الولايات المتحدة. كما أن ناسداك استثمرت 100 مليون دولار مقابل حصّة في شركة Kraken الأم لدفع خطط الترميم/الترميز.
خلال نافذة الخمس سنوات، كل شيء ما يزال قيد التجربة. لكن الاتجاه لم يعد قابلًا للعكس. لقد أُجبر وول ستريت على خفض رأسه أمام سلسلة الكتل، وهذه المرة لم يكن أمامه مخرج.
في 17 سبتمبر، وقّعت هيئة الأوراق المالية والبورصات الأمريكية (SEC) رسميًا أمر إعفاء مبتكر لمدة خمس سنوات. تمت الموافقة على تداول أسهم NMS المُرمّزة على منصات التداول عبر السلسلة (TSV) عبر نظام AMM مُرخّص (ترخيص) وباستخدام مجمعات السيولة، مع الإعفاء من تعريف «البورصة» و«الوسيط/تاجر الجملة» بموجب «قانون التداول»، ليصبح ذلك نافذًا فورًا. هذه ليست مسودة للتعليقات العامة؛ بل أمر مُطبّق بالفعل.
ما الذي تغيّر بالفعل؟ يُرجى العودة إلى يوم الثلاثاء من هذا الأسبوع—تم رفض مشروع «قانون CLARITY» في مجلس الشيوخ بنتيجة 49 مقابل 50، مما سدّ الطريق التشريعي. لم تنتظر رئيسة هيئة SEC Atkins حتى النهاية؛ بل استخدمت الإعفاء الإداري مباشرةً لرفع تداول أسهم أمريكية مدرجة على السلسلة إلى دائرة الضوء. شهد سوق الأسهم المُرمّزة قفزة من نحو 291 مليون دولار في بداية 2025 إلى ما يقرب من 1.9 مليار دولار، أي توسّع بنحو 6.5 مرات. لكن كل ذلك كان تقريبًا قد جرى بالفعل في الخارج ضمن نمط تم تفعيله، بينما كان المستثمرون الأمريكيون محبوسين خارج الباب. الآن، تم كسر الباب.
الأثر الحقيقي على الأسهم الأمريكية: التداول على مدار 24 ساعة لم يعد مجرد عرض PPT. يحصل حاملو الأسهم المُرمّزة على نفس الأرباح الموزعة وحقوق التصويت تمامًا مثل الأسهم التقليدية، وتم استبعاد الرموز المركّبة بشكل صريح. وهذا يعني أن مفهوم «جلسة تداول» في سوق الأسهم الأمريكية يتعرض للتفكيك. لكن لا تتسرع في الاحتفال—فالإعفاء يتضمن قيودًا صارمة: عدد رموز الأسهم وحجم التداول كلاهما ضمن حدود قصوى، كما تمتلك الشركات المدرجة نافذة اعتراض مدتها 30 يومًا يمكنها إيقاف أي نشاط مُرمّز من طرف طرف ثالث. هذا ليس فتحًا للمياه على مصراعيها؛ بل رقصٌ مع قيود.
أهمية الإعفاء بالنسبة للعملات المشفرة أعمق وتستحق التفكير. يوفر هذا الإعفاء لمسار واضح للمنصات المتوافقة: تداول أسهم حقيقية على السلسلة، وليس منتجات مركّبة وهمية. لكن مثالية DeFi الكاملة والمفتوحة تصطدم هنا بالواقع—لا بد من القبول المرخّص، والامتثال لـ OFAC، والعقود الذكية القابلة للتدقيق العلني. لا ينفع واحد دون الآخر.
قطاع البورصات هو اتجاه استفادة آخر. أعلنت منصات مثل Coinbase وRobinhood أنها ستوسع أعمال الأسهم المُرمّزة داخل الولايات المتحدة. كما أن ناسداك استثمرت 100 مليون دولار مقابل حصّة في شركة Kraken الأم لدفع خطط الترميم/الترميز.
خلال نافذة الخمس سنوات، كل شيء ما يزال قيد التجربة. لكن الاتجاه لم يعد قابلًا للعكس. لقد أُجبر وول ستريت على خفض رأسه أمام سلسلة الكتل، وهذه المرة لم يكن أمامه مخرج.