


في 17 سبتمبر، أصدرت الـ SEC رسميًا "أمر إعفاء من الابتكار" (Innovation Exemption)، وللبنود الأساسية بندان:
أولًا، منصات تداول الأسهم المرمّزة. تسمّيها الـ SEC TSV (Tokenized Securities Venues). ما دامت تستخدم AMM pools لتطابق التداول، يمكن مؤقتًا ألا تُعتبر "بورصة"، وبالتالي لا يلزم المرور بكل إجراءات تسجيل البورصة.
ثانيًا، الأشخاص الذين يستخدمون أموالهم الخاصة لتوفير السيولة داخل هذه الـ AMM pools، وحتى الذين يقدمون عروض أسعار للعملاء ويوقعون اتفاقيات الالتزام برأس المال، لا يحتاجون مؤقتًا أيضًا إلى أن يُنظر إليهم على أنهم "تجار" (dealers). عادةً، تسجيل هؤلاء الـ market makers لازم وهو ليس بعتبة منخفضة.
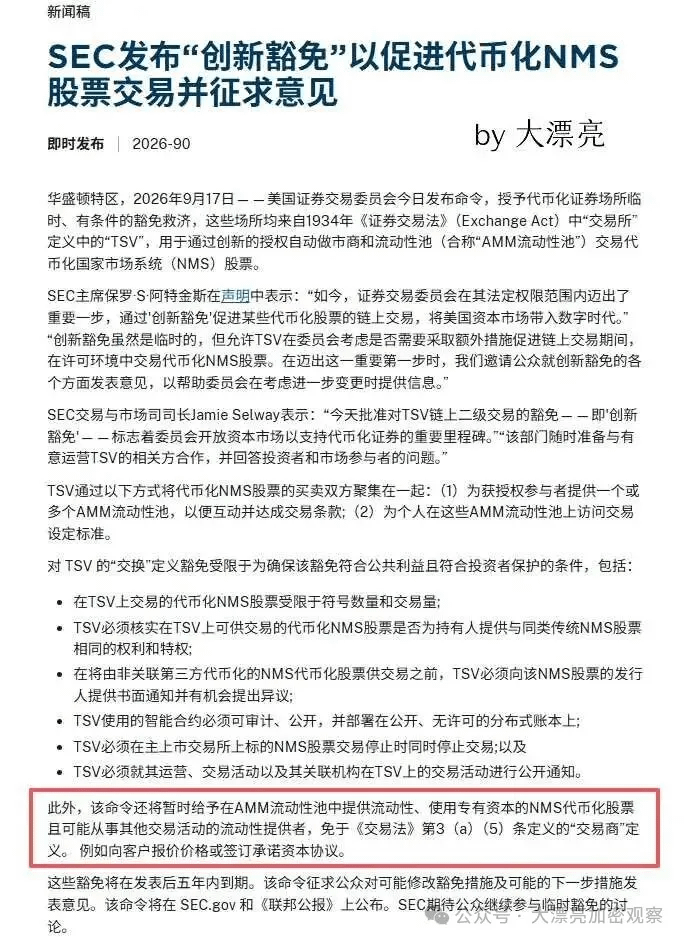
كلا الاستثناءين مدتهما 5 سنوات، وتنتهي تلقائيًا عند انقضاء المدة. وفي الوقت نفسه، تجمع الـ SEC آراء الجمهور، ومن المرجح أن يتم استكمال تفاصيل إضافية لاحقًا.
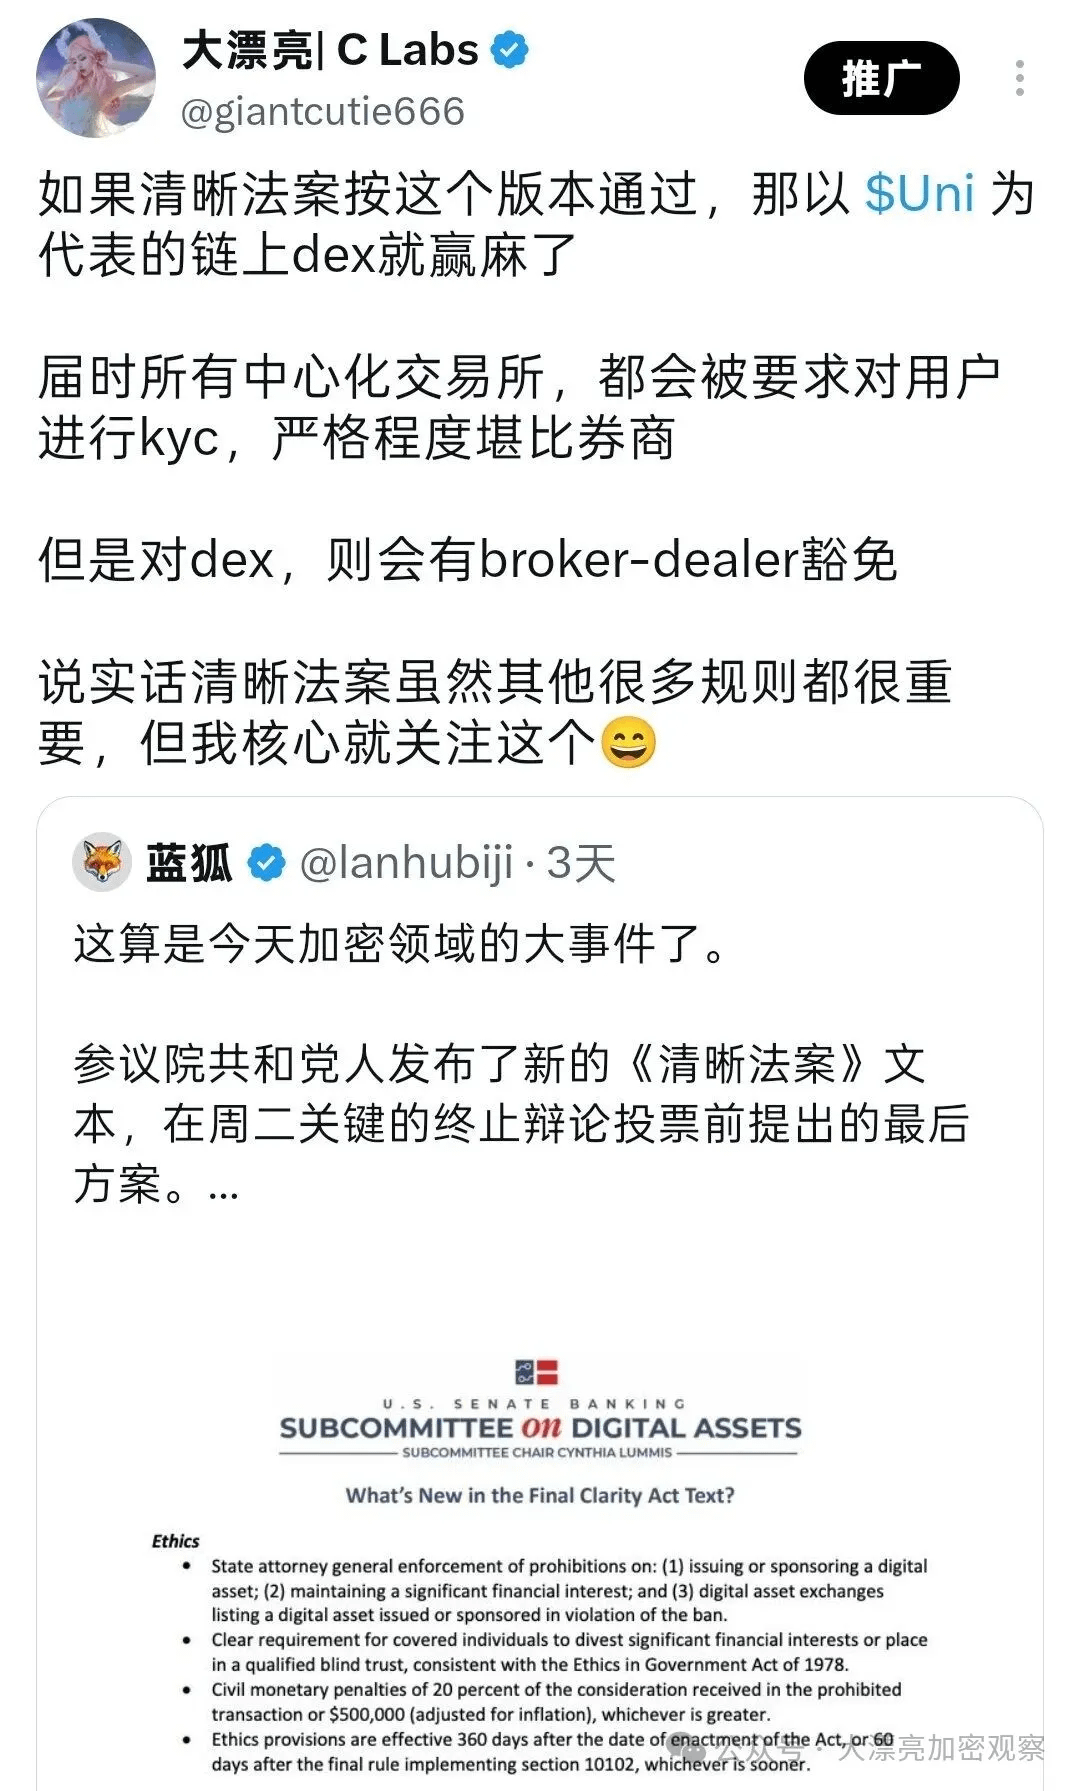
من باب التقريب، يمكن اعتبار أن البنود الأساسية لعدم تمرير مشروع القانون الواضح قد تم تنفيذها بأمر تنفيذي من الـ SEC.
الـ SEC فرضت أيضًا عدة عتبات على الأصول المُرمّزة، ويمكن اعتبار ذلك بمثابة تبرير لحماية حقوق المستثمرين:
يجب أن يكون للرمز الحقوق نفسها التي تمتلكها الأسهم التقليدية، بما في ذلك حقوق الأرباح وحقوق التصويت. يتم استبعاد "رموز" من نوع التعرض التركيبي الذي يتتبع السعر فقط ولا يمثل ملكية حقيقية بشكل مباشر.
لكي يقوم طرف ثالث بترميز سهم، يجب عليه أولًا تقديم إشعار كتابي للشركة المُصدِرة، وإتاحة فرصة للشركة لإبداء اعتراض، ويمكن للشركة أن تقول لا.
هناك حدود على عدد الأصول المتداولة وحجم التداول. تقول الـ SEC إن هذا الاستثناء "مصمم بطبيعته ليكون تحت السيطرة".
يجب أن يكون الـ AMM نظام ترخيص (permissioned)، مع وجود عتبات لقبول العملاء؛ وليس لأي شخص يمكنه فقط الاتصال بالمحفظة ثم التداول.
يجب على TSV الإفصاح بشكل دوري عن بيانات التداول المقومة بالدولار—السعر وحجم التداول والرمز الزمني وعنوان الـ pool وإجمالي حجم التداول اليومي—وكل ذلك يجب أن يكون علنيًا.
بصراحة، هذه العتبات ليست عالية جدًا، لكنها مفيدة جدًا لممارسة DEX.
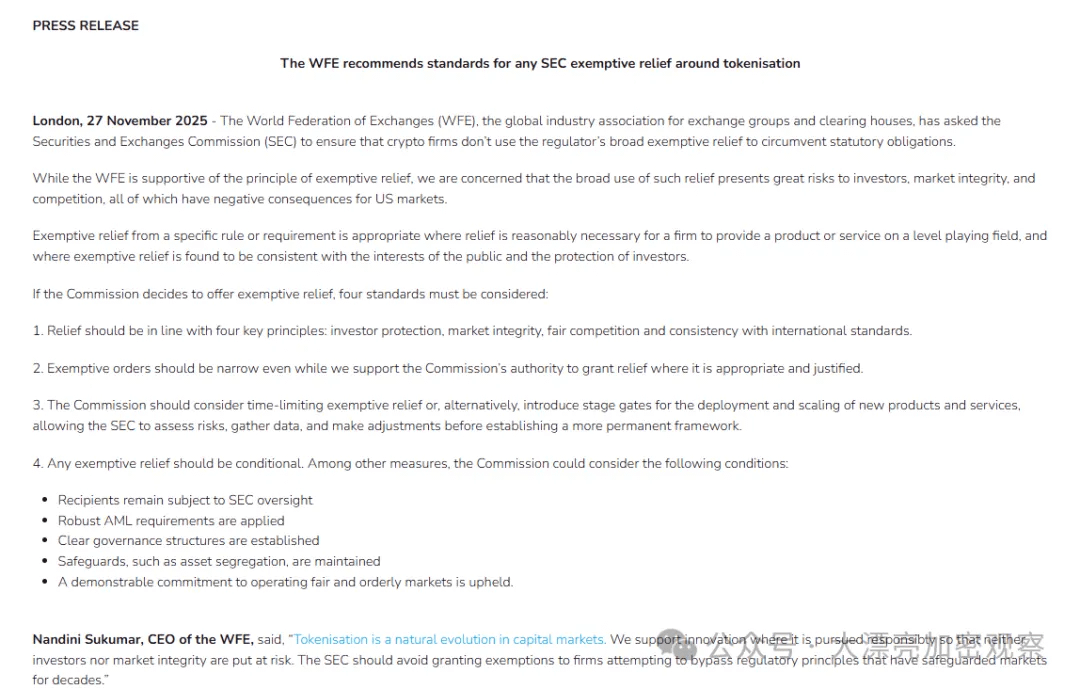
من ناحية، تحتاج البورصات المركزية إلى KYC بشكل صارم، بينما لا يحتاج DEX على السلسلة إلى ذلك، وبالطبع سيؤدي ذلك إلى عدم رضا البورصات التقليدية.
في هذا الصدد، كتب الاتحاد العالمي للبورصات (جهة عائلة ناسداك وCboe وCME) بالفعل خطابًا علنيًا للاعتراض، قائلًا إن هذا النوع من الإعفاء سيُخفّف حماية المستثمرين ويفتح لمسار رقابي سريع للمنصات المشفرة لا يوجد في الأسواق التقليدية.
لكن اتجاه ترميز الأصول هنا؛ حتى الأميركيون يأملون في استخدام هذا الأسلوب لاستبدال سندات الخزانة، ليصبح مسارًا جديدًا لتدفق الدولار للداخل.
حاليًا، الجهات الامتثالية التي تعمل على أسهم أميركية مُشفّرة على السلسلة في الولايات المتحدة هما في الغالب اثنتان: Kraken وRobinhood.
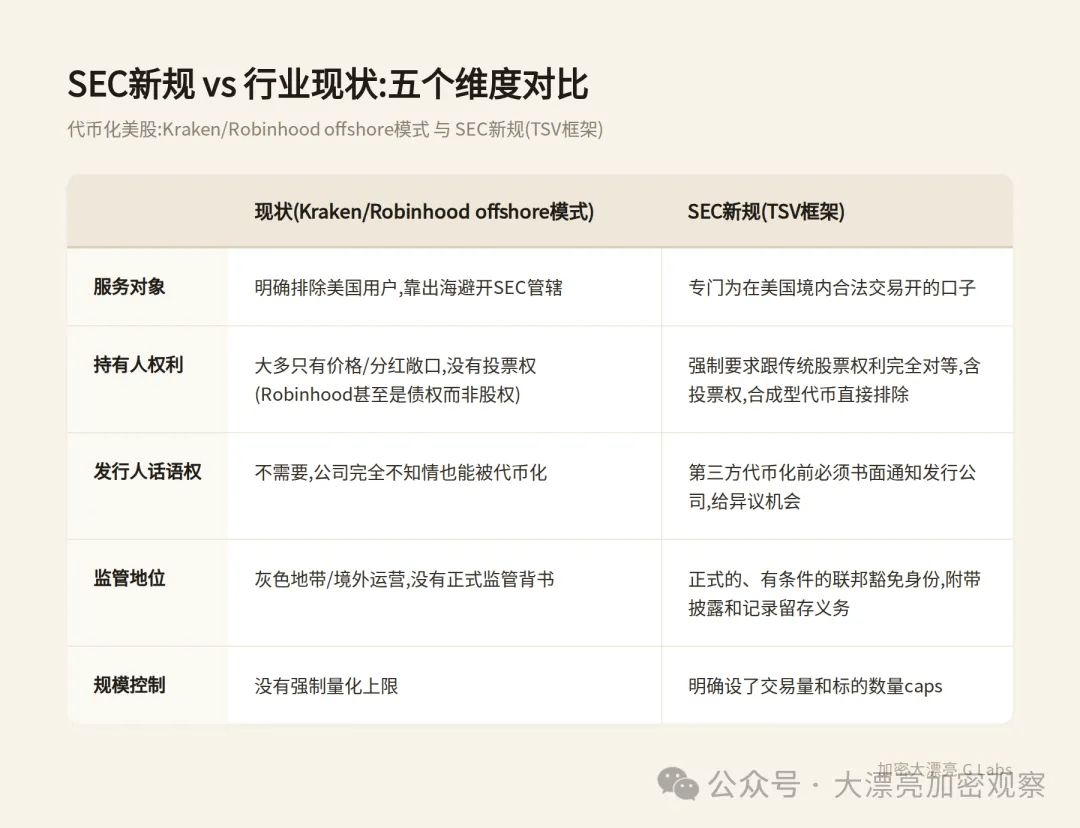
xStocks لدى Kraken، والتي حصلت Backed Finance على الأسهم مقابل المال الحقيقي عبر حفظها، ثم قامت بإصدار رموز 1:1. حاليًا تمت معالجة حجم تداول يقارب 25 مليار دولار، مع أكثر من 80 ألف حامل على السلسلة. لكن عادةً ما يحصل الحامل على مجرد تعرّض سعري وفوائد اقتصادية مطابقة لتوزيعات الأرباح، دون حقوق تصويت.
Robinhood أكثر تطرفًا. أحدث Stock Tokens لديهم هي في الواقع أوراق مالية ديْنيّة مُرمّزة، يصدرها شركة تابعة في جزيرة جيرسي، ليست أسهمًا؛ ولا يملك الحائز حق التصويت ولا حقوق المساهمين، ولا يطالب بملكية مباشرة للمخزون الأساسي، إنها تتبع للسعر فحسب.
بعد قواعد الـ SEC الجديدة، ستكون حقوق المستثمرين أكثر ضمانًا.
حاليًا كل البورصات تحاول جاهدة تعزيز سلاسلها العامة الخاصة، ولا يزال من الصعب القول من سيفوز بالسباق في النهاية.
لكن أكبر مستفيد من قواعد الـ SEC الجديدة في المنافسة بين DEX لا يزال واضحًا إلى حد ما.
يتطلب القانون الجديد أن يكون الـ AMM بنظام ترخيص، وهذا ليس مثل الـ DEX المفتوح العام المتاح للجميع حاليًا. وفي الواقع، ليست هناك أمثلة كثيرة يمكن الاستشهاد بها على DeFi بنظام ترخيص حتى الآن:
تم إطلاق Aave Arc في 2022. وهو أول pool إقراض بنظام ترخيص بشكل جدي. هذا العام تم تطويره إلى Aave Horizon ليصبح بنمط هجين: طبقة الضمانات بنظام ترخيص، وطبقة السيولة (pools العملات المستقرة) تكون مفتوحة.
لكن في جوهره هذه اتفاقية اقتراض، وليست AMM بالمعنى الصارم.
مشروع Project Guardian الذي أطلقته مجموعة JPMorgan Onyx بالتعاون مع سلطة النقد في سنغافورة. استخدموا على Polygon Uniswap مُعدّلًا لإجراء تداول العملات الأجنبية وسندات حكومية. أضافوا عتبة على مستوى القبول لتمرير W3C إثبات قابل للتحقق، ولا يمكن سوى للأطراف المصرّح لها الاتصال بالـ pool لتنفيذ التداول.
هذا يثبت أن مسار "Uniswap مُعدّل + وصول بنظام ترخيص" قد تم تشغيله فعلًا، وليس مجرد كلام نظري.
بنية hooks في Uniswap v4 هي حاليًا أكثر الحلول احتمالًا أن تستفيد منها TSV كأساس. تسمح hooks للمطورين بإضافة قواعد مخصصة داخل منطق الـ pool، بما في ذلك قوائم بيضاء/عتبات KYC. وبذلك يمكن "تغليف" إصدار متوافق مع الامتثال فوق محرك AMM في Uniswap.
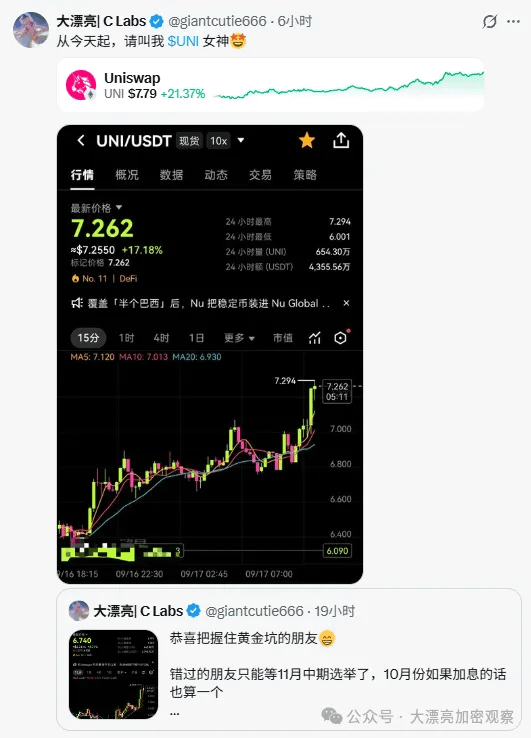
لذلك يمكن اعتبار $UNI أكبر المستفيدين من قواعد الـ SEC الجديدة هذه.
في ديسمبر من العام الماضي، فتح Uniswap ميزة fee switch: البروتوكول يقتطع جزءًا من رسوم التداول، ويمكن لحاملي UNI تدمير UNI مقابل استعادة أصول مكافئة بالقيمة، ما يقلل إجمالي المعروض.
بمجرد أن تعتمد الصناعة حل Uniswap V4 وتُنفّذ fee switch لإعادة شراء الرموز المميّزة، تكون هذه الشاشة جميلة جدًا لدرجة أنني لا أجرؤ على تخيّلها.