#usweeklyjoblessclaimsfallto196k
📊 سوق العمل أرسل إشارة مختلطة للتو
في أسبوع مليء بعناوين جيوسياسية ومواد خام، وصلت نقطة بيانات اقتصادية أكثر هدوءًا إلى الساحة بوزن أكبر من المعتاد — وليست الصورة كاملةً واضحة.
ما الذي يحدث:
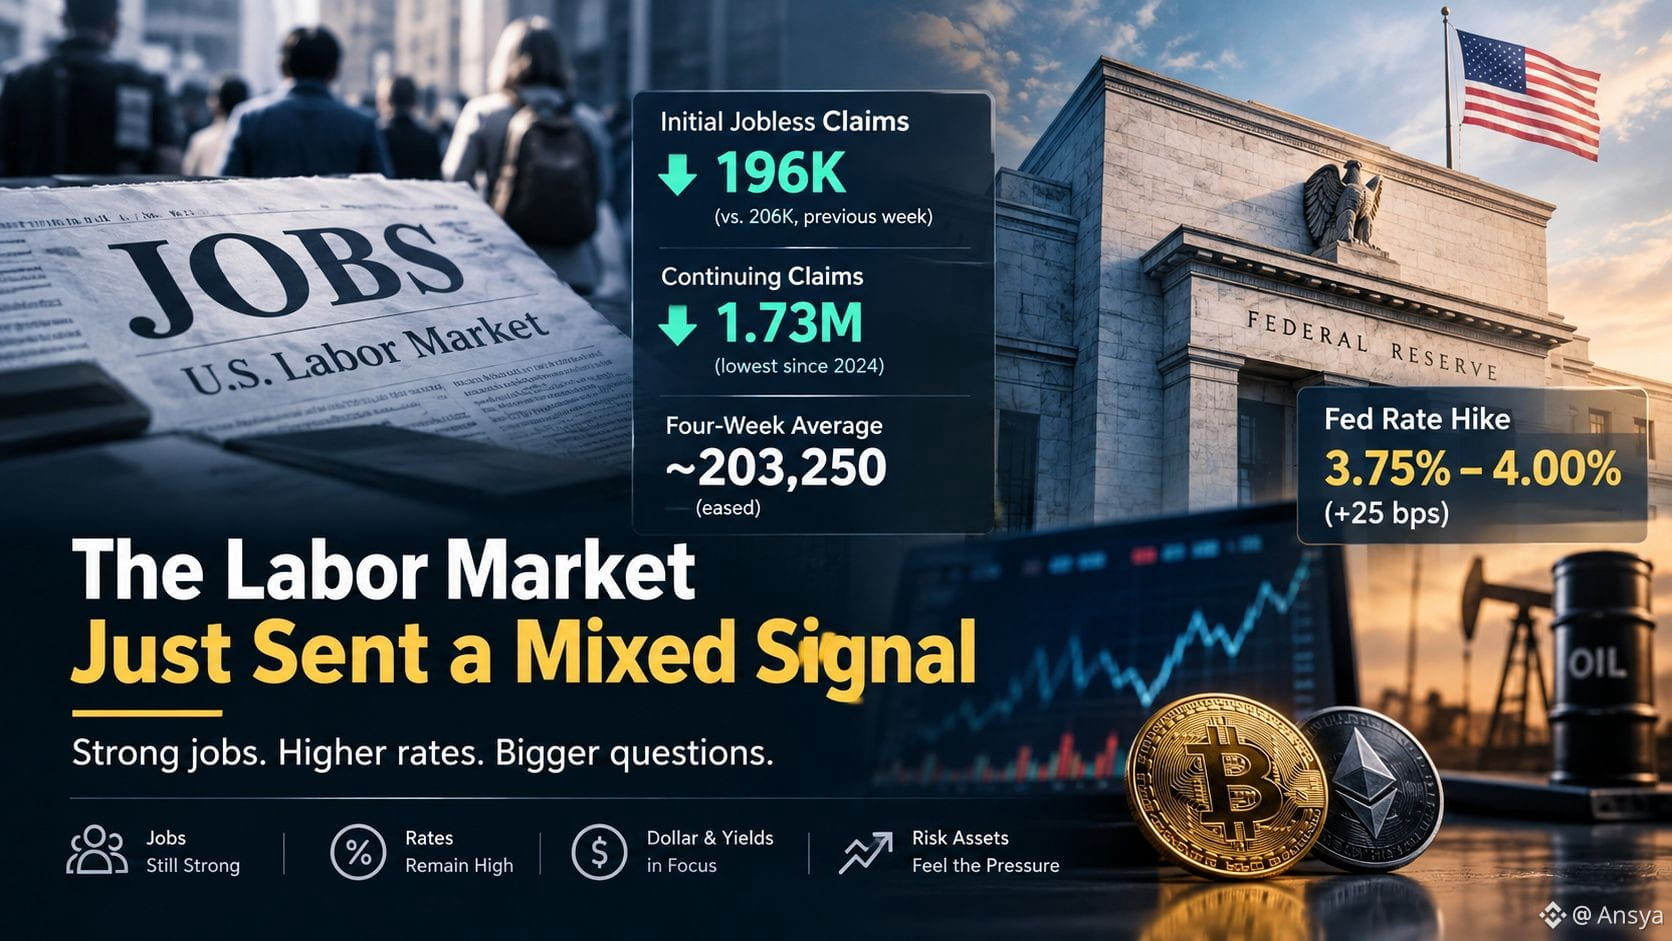
انخفضت مطالبات البطالة الأولية في الولايات المتحدة بمقدار 10,000 إلى 196,000 للأسبوع المنتهي في 12 سبتمبر، لتأتي دون توقعات الاقتصاديين وبأدنى مستوى منذ منتصف يوليو. كما انخفضت المطالبات المستمرة إلى 1.73 مليون، وهو أدنى مستوى منذ 2024، بينما خفّ متوسط الأربعة أسابيع — وهو قراءة أكثر سلاسة للاتجاه — إلى نحو 203,250. جاءت البيانات بعد يوم واحد فقط من أن رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة ربع نقطة إلى نطاق 3.75%–4.00%، وهو أول رفع منذ سنوات، مع الإشارة إلى قوة سوق العمل ضمن أسباب القرار. من المحتمل أن يكون جزء من التقلب مرتبطًا بعطلة عيد العمال، التي قد تشوّه الأرقام الأسبوعية، لكن الاتجاه الأوسع ما يزال يشير إلى عمليات تسريح منخفضة تاريخيًا.
لماذا هذا مهم:
إن سوق عمل متين يعد عادة خبرًا جيدًا بحد ذاته، لكن توقيت هذه البيانات يضيف قدرًا من التعقيد: فبيانات التوظيف القوية التي تدعم رفع الفائدة، وليس خفضها، تعني أن الاحتياطي الفيدرالي ما زال يركز على كبح التضخم حتى مع استمرار قوة النمو. هذا المزيج — بيانات وظائف قوية مع سياسة تشديد — غالبًا ما يبقي كلًا من عوائد السندات والدولار في دائرة الضوء، ما ينعكس بدوره على تسعير الأصول ذات المخاطر، بما فيها العملات الرقمية، على المدى القريب. كما تتزامن مع خلفية من ارتفاع أسعار النفط وتوترات جيوسياسية مستمرة، لتضيف عاملًا آخر إلى صورة تضخم معقدة أصلًا.
شيء للتأمل:
هل يمنح هذا القدر من المرونة في سوق العمل الاحتياطي الفيدرالي مساحة لمواصلة التشديد دون الإضرار بالنمو، أم أنه يمهّد لمفاضلة أصعب لاحقًا؟ يستحق متابعة كيفية تطور توقعات الفائدة ومعنويات المخاطرة من هنا.
$AVA $ONE $KSM
📊 سوق العمل أرسل إشارة مختلطة للتو
في أسبوع مليء بعناوين جيوسياسية ومواد خام، وصلت نقطة بيانات اقتصادية أكثر هدوءًا إلى الساحة بوزن أكبر من المعتاد — وليست الصورة كاملةً واضحة.
ما الذي يحدث:
انخفضت مطالبات البطالة الأولية في الولايات المتحدة بمقدار 10,000 إلى 196,000 للأسبوع المنتهي في 12 سبتمبر، لتأتي دون توقعات الاقتصاديين وبأدنى مستوى منذ منتصف يوليو. كما انخفضت المطالبات المستمرة إلى 1.73 مليون، وهو أدنى مستوى منذ 2024، بينما خفّ متوسط الأربعة أسابيع — وهو قراءة أكثر سلاسة للاتجاه — إلى نحو 203,250. جاءت البيانات بعد يوم واحد فقط من أن رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة ربع نقطة إلى نطاق 3.75%–4.00%، وهو أول رفع منذ سنوات، مع الإشارة إلى قوة سوق العمل ضمن أسباب القرار. من المحتمل أن يكون جزء من التقلب مرتبطًا بعطلة عيد العمال، التي قد تشوّه الأرقام الأسبوعية، لكن الاتجاه الأوسع ما يزال يشير إلى عمليات تسريح منخفضة تاريخيًا.
لماذا هذا مهم:
إن سوق عمل متين يعد عادة خبرًا جيدًا بحد ذاته، لكن توقيت هذه البيانات يضيف قدرًا من التعقيد: فبيانات التوظيف القوية التي تدعم رفع الفائدة، وليس خفضها، تعني أن الاحتياطي الفيدرالي ما زال يركز على كبح التضخم حتى مع استمرار قوة النمو. هذا المزيج — بيانات وظائف قوية مع سياسة تشديد — غالبًا ما يبقي كلًا من عوائد السندات والدولار في دائرة الضوء، ما ينعكس بدوره على تسعير الأصول ذات المخاطر، بما فيها العملات الرقمية، على المدى القريب. كما تتزامن مع خلفية من ارتفاع أسعار النفط وتوترات جيوسياسية مستمرة، لتضيف عاملًا آخر إلى صورة تضخم معقدة أصلًا.
شيء للتأمل:
هل يمنح هذا القدر من المرونة في سوق العمل الاحتياطي الفيدرالي مساحة لمواصلة التشديد دون الإضرار بالنمو، أم أنه يمهّد لمفاضلة أصعب لاحقًا؟ يستحق متابعة كيفية تطور توقعات الفائدة ومعنويات المخاطرة من هنا.
$AVA $ONE $KSM