



إن الحماس حول Robinhood Chain يدفع كذلك اليقين والحجم في سوق العملات-الأسهم (币股). وما نراه حاليًا في هذا القطاع هو: يمكن شراء الأسهم على السلسلة، لكن أكثر التطبيقات شيوعًا حتى الآن هي إنشاء أصول جديدة (ميم) عبر مجموعات/برك العملات-الأسهم.
أجَل، كانت الخطة المتوقعة مسبقًا لعمل توليفة DeFi قد تم تأجيلها مؤقتًا إلى جانب واحد.
ولكن بعد أن تدخل الأسهم إلى السلسلة، ما يزال يوجد شيء أكثر يقينًا بكثير لكن قليلًا من الناس يتحدثون عنه—وهو الأرباح الموزعة (الكوپن/الديڤيديند).
فصل العائدات التي يمكن أن ينتجها أصل ما في المستقبل مسبقًا وجعلها تُتداول بشكل مستقل—هذه فكرة كان لها حضور قبل Web3. لكن الآن يحدث تقاطع بين مجالين، ومع وجود دعم تقني في الأساس (توزيع الأرباح الموزعة على السلسلة)، فمن الطبيعي أن يحدث ذلك على السلسلة.
خلال السنوات الماضية، استخدمت Pendle هذا النموذج على ETH؛ على سبيل المثال: عندما كان المستخدم يمتلك أصل ETH مثل stETH أو weETH الذي يولد عوائد باستمرار، كان Pendle يفككه إلى جزأين:
PT تمثل رأس المال؛
YT تمثل العائد الناتج قبل تاريخ الاستحقاق.
لا يرغب من يتحمل تقلبات العائد؟ يمكنه بيع YT والاحتفاظ بـ PT بسعر مخفّض، ثم انتظار تاريخ الاستحقاق لاسترداد الأصل الأساسي؛
إذا كنت تعتقد أن العوائد المستقبلية سترتفع، فيمكنك شراء YT، باستخدام رأس مال أقل نسبيًا، لتحصل على كامل العائد خلال فترة زمنية.
وبعد إدخال الأسهم على السلسلة، يمكن القيام بهذه العملية بشكل طبيعي أكثر؛ كما أن هذا ليس طلبًا وهميًا أيضًا، إذ يوجد في التمويل التقليدي سوق ناضج لمشتقات توزيعات الأرباح (عقود آجلة لتوزيعات الأرباح)
لذلك، لا تتناول هذه المقالة مشروعًا بعينه فقط، بل تفكك مسارًا كاملًا وتفرزه لك كي تفهمه.
أولاً: كيف يتم تفكيك توزيعات أرباح الأسهم؟
حاليًا، ضمن الصناعة، توجد طريقتان أساسيتان لمعالجة توزيعات أرباح الأسهم على السلسلة:
طريقة تتمثل في إعادة استثمار هذه الأرباح تلقائيًا: يقوم طرف الحفظ باستلام توزيعات أرباح نقدية لشراء المزيد من الأسهم الأساسية، ثم تعكس ذلك عبر معدل التحويل أو صافي قيمة الرمز المميز
طريقة أخرى هي توزيع أرباح عبر عملات مستقرة: توزيع USD + عملة مستقرة مباشرةً على حاملي الرموز المؤهلين
في Robinhood Chain، يتم اتباع الخيار الأول: استخدام توزيعات الأرباح لشراء نفس السهم مرة أخرى، وبعد إعادة الاستثمار، قد لا تتغير كمية رموز الأسهم في محفظة المستخدم، لكن عدد الأسهم التي تمثلها كل شريحة من الرمز قد يصبح أكبر.
على سبيل المثال، إذا كانت شريحة واحدة من رمز سهم تفاح تمثل سهمًا واحدًا من أسهم التفاح، ثم بعد إعادة الاستثمار للأرباح، قد تصبح الشريحة الواحدة تمثل 1.01 سهم من أسهم التفاح؛ والـ 0.01 سهم الزائدة هي عائد توزيعات الأرباح الذي يحصل عليه المستخدم.
في حلقة تفكيك العوائد هذه، يتم تنفيذ الأمر على النحو التالي تحديدًا.
افترض أن المستخدم يمتلك رمز سهم بقيمة 100 دولار أمريكي ويتوقع أن ينتج خلال الربع القادم 1 دولار توزيعات أرباح. يمكنه تفكيكه إلى:
PT واحد: يمثل رأس المال من الأسهم الذي يمكن استرداده عند الاستحقاق؛
YT واحد: يمثل جميع توزيعات الأرباح التي تحدث قبل تاريخ الاستحقاق؛
بعد التفكيك، أمام المستخدم ثلاث خيارات رئيسية:
الخيار الأول هو بيع YT، والاحتفاظ بـ PT فقط
هذا يعادل بيع توزيعات الأرباح المستقبلية مقدمًا. لأن PT لم يعد يحتوي على توزيعات الأرباح قبل الاستحقاق؛ وعادة يتم تداوله بسعر مخفّض قليلًا مقارنةً بالسهم الكامل. ومع اقتراب تاريخ الاستحقاق، تقل توزيعات الأرباح المتبقية أكثر فأكثر، فيقترب سعر PT تدريجيًا من سعر رمز السهم.
يجب الانتباه إلى أن «العائد الثابت» الخاص بـ PT هو عائد مُقوّم بالأسهم، وليس تعني ضمان أصل بالدولار.
وعند الاحتفاظ بعائد السهم، يمكن أيضًا استخدام PT الناتج عن التفكيك كضمان على السلسلة
الخيار الثاني هو بيع PT، مع الاحتفاظ بـ YT فقط
هذا يعني أنه يتم تداول توزيعات الأرباح فقط. إذا كانت توزيعات الأرباح الفعلية أعلى من توقعات السوق، أو إذا كان سعر YT رخيصًا بما يكفي، فقد يحصل المشتري على عائد أعلى.
الخيار الثالث هو الاحتفاظ بـ PT وYT معًا
لأن PT + YT يجب أن يقترب اقتصاديًا من حصة كاملة من رمز سهم واحد، فإذا انحرف السعران الإجمالي عن الأصل الأساسي، يمكن للمراجِحين تفكيك أحدهما أو دمجهما لدفع السعر للعودة إلى النطاق المعقول.
وأخيرًا، يجب توضيح شيء: رموز أسهم Robinhood Chain لا تعني أن المستخدم يمتلك الأسهم الحقيقية على السلسلة مباشرة. إنها فقط توفر للمستخدم تعرضًا اقتصاديًا مطابقًا للأسهم أو ETF، لكنها لا تمنح حامل الرمز ملكية قانونية للأسهم الأساسية ولا حق التصويت.
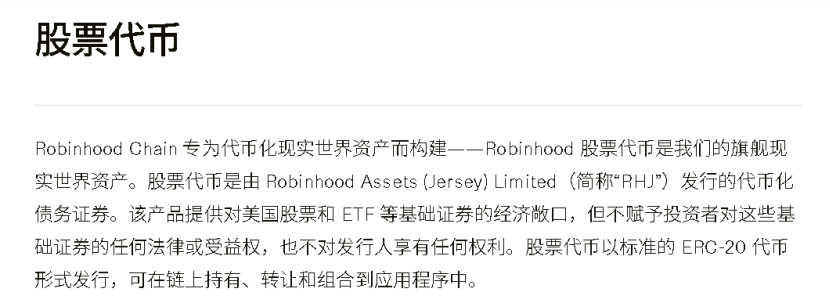
لذلك، فإن التفكيك الذي ذكره النص بين Pendle وPare لاحقًا ليس—بالدقة—توزيعات أرباح يدفعها المُصدر مباشرة إلى مساهمي الشركة على السلسلة؛ بل هو عائد اقتصادي يتشكل بناءً على توزيعات الأصل الأساسي من جهة إصدار رموز الأسهم.
ثانيًا: ما حجم هذا السوق؟
لنأخذ السوق التقليدي كمثال: وفقًا لبيانات Capital Group، بلغ إجمالي توزيعات الأرباح التي تولدها الشركات المدرجة عالميًا خلال العام الماضي حوالي 2 تريليون دولار أمريكي.
هذا هو مصدر تدفقات النقد في أعلى طبقة لسوق توزيعات الأرباح بالكامل، لكنه لا يعني أن كل هذه توزيعات الأرباح ستُفكك وتُتداول؛ وإذا أردنا معرفة حجم السوق المشتق المقابل، بحثت واستخدمت بيانات طرف ثالث (تم الحصول عليها عبر AI لتجميع بيانات التقرير الثالث):
فقط حساب عقود آجلة لتوزيعات الأرباح: يبلغ حجم الفتحات الاسمي (القيمة الاسمية القائمة) التي يمكن رؤيتها علنًا عالميًا تقريبًا 20—30 مليار دولار أمريكي.
احتساب خيار توزيعات الأرباح أيضًا بناءً على الحجم الاسمي المقابل للأصل الأساسي: تبلغ مشتقات توزيعات الأرباح للأسهم المدرجة حوالي 500—1000 مليار دولار أمريكي.
إذا أضفنا عدم شفافية مبادلات OTC لتوزيعات الأرباح، فسيكون حجم السوق الحقيقي أكبر، لكن حاليًا لا توجد بيانات موثوقة للتجميع العالمي الفوري.
فكيف الحال في سوق العملات المشفرة؟
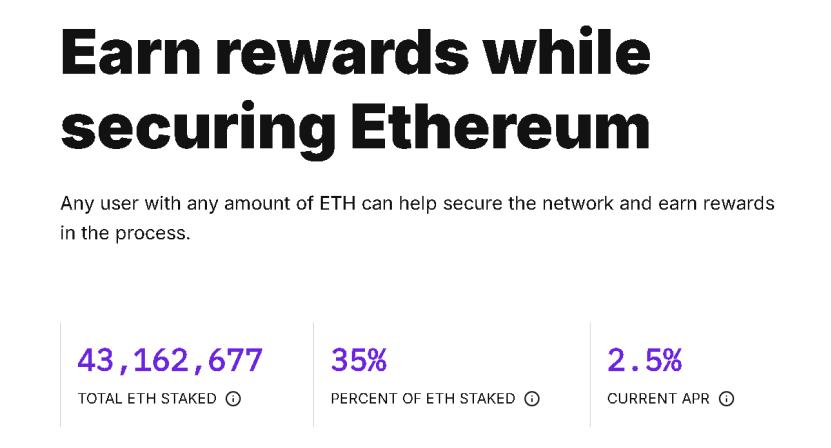
لنأخذ $ETH كمثال: وفقًا للموقع الرسمي لـ Ethereum، يبلغ العائد السنوي من الاستيداع (staking) حاليًا حوالي 1.08 مليون ETH سنويًا: 43,162,677 × 2.5%، وبسعر تقديري يقارب 2400 دولار، يكون العائد السنوي في حدود 2.6 مليار دولار تقريبًا؛ وهذا مصدر رئيسي لتدفقات النقد من الأصول المُولدة للعائد.
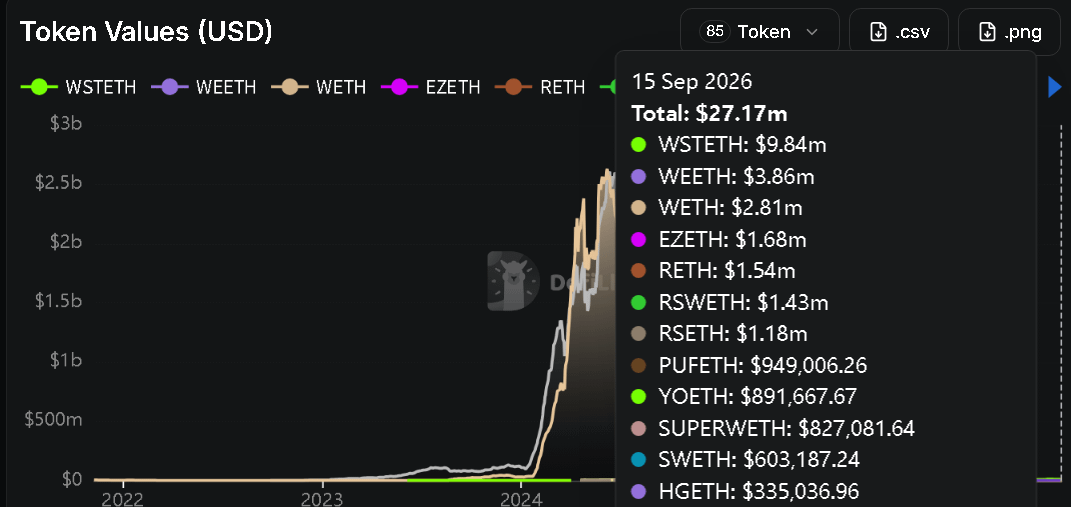
بما أنني لم أجد بيانات تفصيلية دقيقة حول «حجم مشتقات عوائد السلسلة»، لا أستطيع إلا استخدام بيانات Pendle كمرجع.
حتى الآن، تُظهر بيانات Pendle V2 أن أصول العوائد المرتبطة بـ ETH، يبلغ إجمالي TVL لها حوالي 27 مليون دولار، (بينما يبلغ إجمالي TVL قرابة 1.25 مليار دولار، وبما يقابل حجم تداول المشتقات قرابة مقياس يصل إلى مئة مليار تقريبًا)، وهذه هي الإحالة التقريبية لحجم Pendle الحالي على السلسلة في مجال تفكيك العوائد.
مقارنة بنسبة السوق التقليدي، ما زالت صغيرة نسبيًا.
وبعد إدخال الأسهم على السلسلة، لن تكون كل الأسهم قادرة على التفكيك خلال فترة قصيرة؛ ستبقى الأصول الأكثر شيوعًا هي التي تبدأ أولاً.
لكن الميزة تكمن في أن سوق مشتقات توزيعات الأرباح تمت بالفعل المصادقة على الطلب عليه خارج السلسلة.
لقد كتبت سابقًا عدة مقالات حول RWA، وذكرت مرارًا نقطة واحدة: إن إدخال كل شيء على السلسلة لا معنى له؛ إدخال الأصول التي لها توافق/إجماع على السلسلة هو ما له معنى.
وبالمثل، بعد أن تتم عملية إدخال الأسهم على السلسلة، يتم في الأجل القصير توزيع العوائد بشكل مثالي نسبيًا، لذلك أعتقد أن سوق توزيعات الأرباح سيكون أسهل لفهم السوق وتوليد طلب تداول مقارنةً بأن تُعتبر أصولًا عوائد مُقسمة على أساس أصول مشفرة كسفلية.
ثالثًا: المشاركون في هذا السوق
حاليًا، ضمن نطاق رؤيتي لهذا السوق، يوجد خياران فقط يمكن مناقشتهما: أحدهما Pendle الذي كان يقوم بتفكيك العوائد من قبل، والآخر Pare الوافد حديثًا.
الأول: تم الإعلان مؤخرًا عن دخول هذا السوق وإطلاق المنتجات، أما أنا فقد انتبهت إلى هذا السوق بسبب الثاني.
(حوالي شهر أغسطس تقريبًا: عندما دخلت Pare هذا السوق وبدأت التحقق مبدئيًا من جدواه، كنت أعرف تقريبًا أن Pendle سيصل أيضًا إلى هذا السوق—وبالفعل)
إذا لم يدخل Pendle إلى هذا السوق، يمكن تلخيص مشروعين في جملة واحدة: Pendle يقوم بتفكيك مشتقات العوائد في عالم العملات المشفرة. أما PARE فيقوم بتفكيك مشتقات عوائد سوق الأسهم.
إذا فهمت واحدًا منها وتؤمن به، يمكنك فهم الأخرى أيضًا، لأن منطق تفكيك العوائد بينهما واحد؛ لكن المقام في سوق الأسهم سيكون أكبر بعض الشيء.
3.1 Pendle
Pendle أصلاً هو أكبر بروتوكول لتفكيك العوائد على السلسلة. أي أصل يمكنه الاستمرار في توليد عوائد بشكل أصلي على السلسلة يمكن لفه أولاً كأصل عائد معياري SY، ثم تفكيكه إلى PT وYT.
لذلك، دخول Pendle إلى سوق توزيعات أرباح الأسهم ليس نمط أعمال جديد تمامًا، بل هو توسيع للنظام الموجود ليشمل أصلًا أساسيًا جديدًا.
في سبتمبر 2026، يدخل Pendle إلى Robinhood Chain، ثم يُطلق أسواق PT وYT لأسهم Nvidia وPfizer.
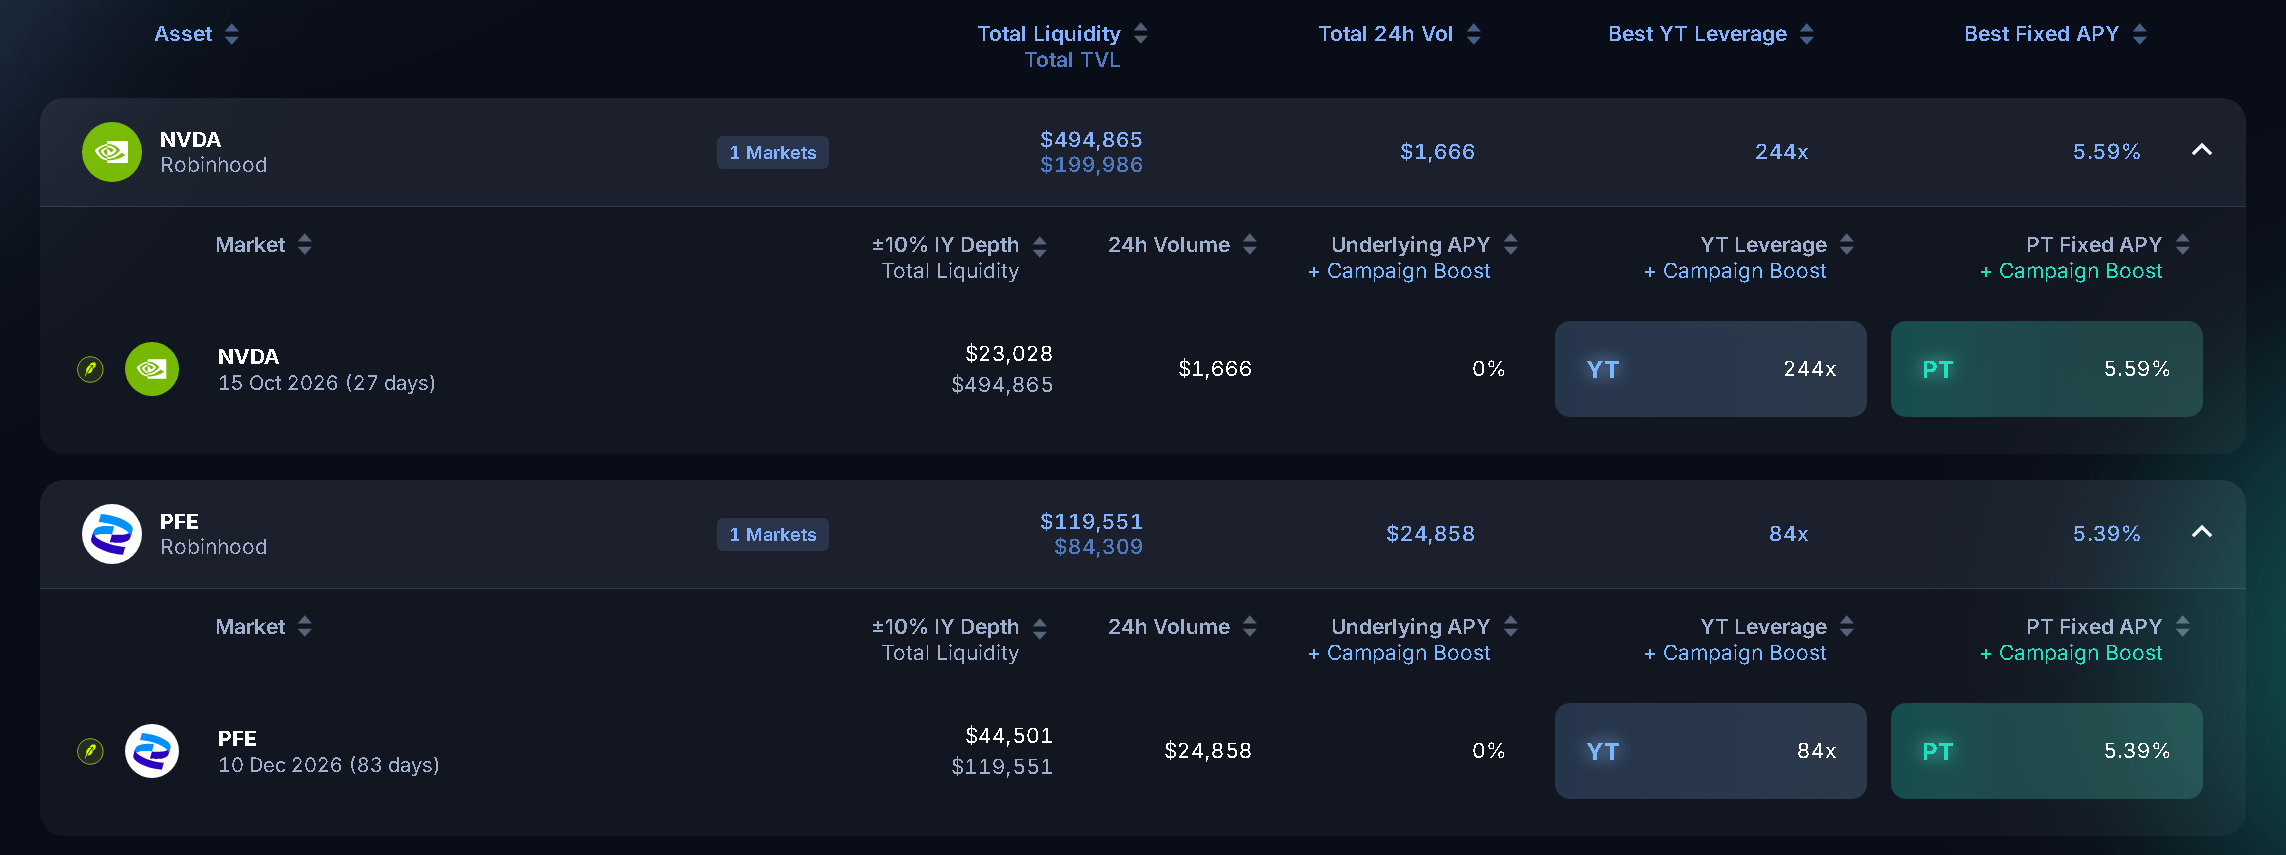
بالنسبة للمستخدمين، منطق التشغيل لا يختلف جوهريًا عن المنتج الأصلي لـ Pendle.
من يهتم بسعر السهم لكنه لا يهتم بالتوزيعات على المدى القصير يمكنه شراء PT بسعر مخفّض؛ ومن يعتقد أن السوق قلل من قيمة توزيعات الأرباح المستقبلية يمكنه شراء YT؛ ومن يريد الحصول على عائد أكثر شمولاً يمكنه توفير السيولة لهذا السوق.
إن قيام Pendle بهذا الأمر منطقي للغاية، لأنه يمتلك بالفعل بنية تحتية ناضجة نسبيًا لتداول العوائد، لكن هذا أيضًا يعني أن سوق الأسهم بالنسبة لـ Pendle ليس أمرًا وجوديًا (بالدرجة الأولى) في عمله.
يمكن لـ Pendle تحقيق رسوم عبر توليدها من أصول عوائد أخرى. وحتى إذا لم يتشكل حجم كبير في سوق توزيعات أرباح الأسهم في النهاية، فلن يؤثر ذلك على البروتوكول بأكمله؛ سوق «عائدات الأسهم» هو مجرد اتجاه نمو جديد له، وليس السردية الأساسية التي يجب أن تنجح بالضرورة.
3.2 Pare
ما تفعله Pare أكثر تخصصًا بكثير من Pendle، كما أنها أقدم أيضًا؛ إذ صُممت منذ البداية حول رموز أسهم Robinhood.
وبشكل مشابه جدًا لتصميم Pendle، بعد إيداع رموز الأسهم، يمكن للمستخدم سك (إصدار) PT وYT المطابقين لفترة الاستحقاق.
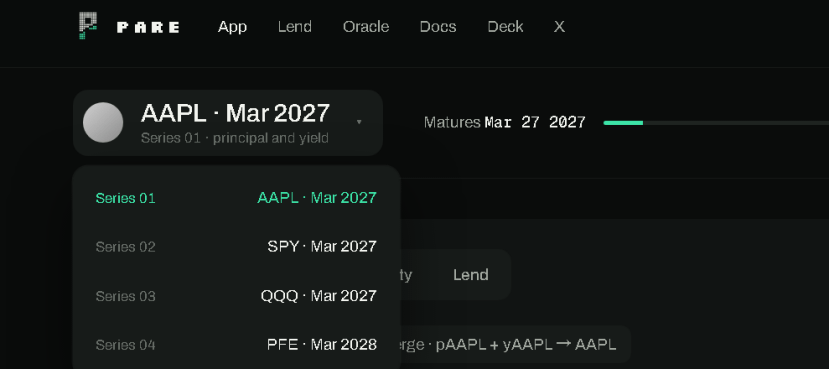
حتى الآن، تم إطلاق هذا البروتوكول في سوق مشتقات مبنية حول أربعة أصول أساسية: آبل، وETF لـ S&P 500 (SPY)، وETF لـ ناسداك 100 (QQQ)، وPfizer.
لأن PARE أكثر تخصصًا، كما أن ما تشرحه الوثائق القابلة للاطلاع عليه أدق وأكثر تفصيلاً؛ فقد صممت آلية تستطيع أولاً تحديد ما إذا كانت زيادة معامل استبدال رموز الأسهم ناتجة عن توزيعات الأرباح أم عن تقسيم الأسهم (split).
ما يُسمى بمعامل الاستبدال هو عدد الأسهم الحقيقية التي يمكن لرَمْز سهم واحد تحويلها إليها.
افترض أن الرمز كان يقابل في الأصل سهمًا واحدًا؛ وبعد إعادة استثمار توزيعات الأرباح تلقائيًا يصبح 1.02 سهم؛ ويمكن اعتبار الـ 0.02 سهم الزائدة كعائد، وينسب إلى YT.
إذا اعتبر البروتوكول هذا التغير خطأً على أنه توزيعات أرباح، فسيُسجل لـ YT مبلغًا كبيرًا من العائد غير موجود أصلًا، مما يؤدي إلى تشوّه تسعير PT وYT وسجلات البروتوكول بالكامل.
صممت PARE لذلك جهازًا «لتحديد تغيّر المعامل (Multiplier Accountant)».
زيادة معامل الاستبدال من 0% إلى 3%؛ يُعرّف افتراضيًا كتوزيعات أرباح عادية؛
إذا اقترب المعامل فجأة من نسب صحيحة مثل 2x أو 3x أو 4x، وإذا وصلت الزيادة إلى الحد الأدنى الذي حدده البروتوكول، فسيقوم النظام بتصنيفه كتقسيم أسهم (split) ولن يُحتسب ضمن عائد YT؛
إذا لم يكن التغير يشبه توزيعات الأرباح العادية ولا يشبه التقسيم بوضوح، فلن يخمنه النظام تلقائيًا، بل يتركه لمرحلة مراجعة يدوية بواسطة Guardian، ويتم تأكيده أيضًا عبر قفل زمني؛
حتى يتم تصنيف الحدث، يقوم البروتوكول بإيقاف إضافة عمليات تفكيك وغيرها من العمليات الأساسية لتجنب تضخيم الأخطاء بشكل أكبر؛ ومع ذلك ما زال بإمكان المستخدمين الحاليين دمج PT وYT مرة أخرى في الأصل الأصلي والخروج.
هذه الآلية هي ما يجعلني أشعر بأن PARE مميزة عن غيرها.
لأنها لا تحل فقط مسألة «كيفية تفكيك عائد توزيعات الأرباح» ثم إصدار زوج من الرموز الوهمية، بل إنها أيضًا تُحدد «ما إذا كانت زيادة معامل رموز الأسهم ناتجة فعلاً عن ماذا» (لأن الأصول المشفرة نادرًا ما تشهد أحداثًا للتقسيم؛ وآخر مرة كان الأمر كذلك كان في الغالب على مستوى Polkadot).
مع أن المواد العلنية لـ Pendle تتحدث أيضًا عن كيفية قراءة معامل عوائد رموز الأسهم، إلا أنه فيما يخص كيفية تصنيف توزيعات الأرباح وتقسيم الأسهم وإجراءات الشركات الأخرى، لا توجد إفصاحات كاملة حتى الآن مثل تلك الموجودة في وثائق PARE.
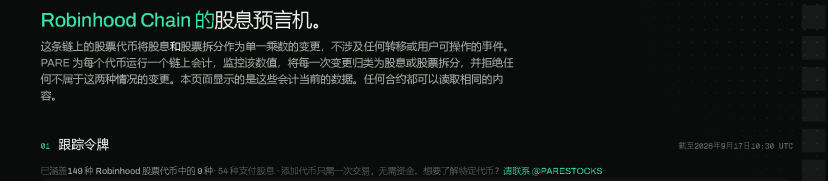
لذلك لا يمكن لـ PARE الدخول إلى السوق فقط عبر إنشاء مشتقات حول PT وYT، بل يمكن أيضًا عبر استخدام معدل التحويل للتعرف على بعض إجراءات الشركة على مستوى إصدار رموز الأسهم؛ لذا تعرض صفحة منتجاته الحالية خانة [الـOracle] أيضًا، وفي الوقت الحالي يغطي تسعة أصول أساسية ضمنها
في الوقت نفسه، قامت PARE أيضًا بنشر سوق إقراض pSPY/USDG على Morpho Blue. نظريًا، يمكن للمستخدمين في المستقبل شراء PT الخاصة بـ SPY بخصم، ثم إعادة رهن PT للاقتراض من عملات مستقرة، وبالتالي تحسين كفاءة استخدام رأس المال.
(قبل نشر تقارير التدقيق الرسمية، كانت وظيفة الإقراض والاقتراض مقتصرة على خزينة المشروع، ولم يتم فتحها رسميًا للمستخدمين العاديين بعد)
لكن!!!
اعتبارًا من 17 سبتمبر، وقت كتابة هذا المقال، كانت PARE في مرحلة التدقيق الأخيرة، أي في وقت مبكر جدًا؛ وقد وصلت القيمة السوقية لرمزها إلى أكثر من 10M.
لكن أعتقد أنه إذا تمكنت من تشغيل هذه الفكرة بنجاح، ففي Robinhood Chain ستكون في وضع الريادة/الإصدار الأولي (first-mover)؛ وفي الوقت الحالي ستكون القيمة السوقية رخيصة جدًا، كما أن العوائد/الاحتمالات مقابل المخاطر (odds) تكون أعلى في هذه المرحلة، بينما تكون المخاطر أيضًا أكثر تركيزًا.
ومن خلال جمعها معًا، 3.3
من منظور المستخدم، فإن ما يقدمه المشروعان على مستوى العائدين متشابه تقريبًا: إيداع رموز الأسهم، ثم الحصول على PT وYT، وبعدها يتم تداول رأس المال وتوزيعات الأرباح بشكل منفصل.
لكن من زاوية المنافسة على مستوى البروتوكولات والسردية، هناك اختلاف كبير بينهما:
يشبه متجر فطور (Pendle) يبيع كل أنواع الفطائر المحشوة/الـ Baozi، لكن فجأة بسبب ذوق العملاء تمت إضافة زيتون/كرواسون مع فول الصويا إليه
ومتجر فطور آخر (Pare)، منذ البداية وحتى النهاية يبيع فقط زيتون/كرواسون مع فول الصويا
صعب جدًا في هذه اللحظة أن نقول أيهما أفضل، لكن بالنسبة لمن يحب تناول قطع الزيتون/الكرواسون مع فول الصويا (أي من يفضل نمطًا معينًا)، قد تكون خياراته أكثر وضوحًا.
رابعًا: مشكلات هذا السوق
ولكي أتجنب الوقوع في تفاؤل أعمى، يجب أن أذكر مشكلة هذا السوق: معدلات توزيعات الأرباح في الأسهم التقليدية منخفضة عمومًا (خصوصًا أسهم نمو منخفضة الأرباح مثل Nvidia)
هذه بروتوكولات تفكيك العوائد لا تستطيع إلا التفكيك، ولا يمكنها توليد عوائد من لا شيء.
إذا كانت أي شركة لا تنتج توزيعات أرباح سنوية إلا بنسبة 0.1% إلى 0.5%، فحتى لو قام البروتوكول بتفكيك توزيعات الأرباح بشكل مثالي، ستكون العوائد الأساسية القابلة للتداول محدودة جدًا.
لكي تحصل YT على عائد سنوي مرتفع، لا بد أن تعتمد على سعر شراء منخفض جدًا أو على فروق/أخطاء سوقية كبيرة.
(ولحسن الحظ، يوجد في السوق عدد لا بأس به من أسهم مستقرة ذات توزيعات مرتفعة و/أو صناديق ETF عالية توزيعات الأرباح)
في السوق التقليدي، هذا المجال تسيطر عليه المؤسسات تقريبًا؛ والمؤسسات تتداول عقود آجلة لتوزيعات الأرباح عادةً للتحوط (وهذا ما دفعني لسؤال الذكاء الاصطناعي)، لكن على السلسلة على المدى القصير لا توجد مراكز أسهم وأحجام تحوط مماثلة.
لذلك، ما يزال هذا المسار في مرحلة مبكرة جدًا جدًا؛ وفي الوقت الحالي لا يمكن القول إنه «تم التحقق من الطلب» بالكامل على السلسلة، وبالإضافة إلى ميزة التوزيع على السلسلة، لا يمكننا حتى الآن معرفة كيف سيتطور هذا المسار في النهاية.
حاليًا، نستطيع فقط التأكد من أن تفكيك العوائد قد ثبت أنه فعال وله سوق على السلسلة، وأن هناك سوقًا واضحًا لتوزيعات الأرباح كمشتقات خارج السلسلة؛ لكن ما إذا كان نقله إلى السلسلة يمكنه تقديم عوائد كبيرة كفاية وطلب تداول كافٍ، فهذا أمر آخر.
تمامًا مثلما ظهرت الأصول الممثلة بالأسهم/العملات (币股) لأول مرة، لم يكن أحد يتوقع أن التطبيق الأكثر شيوعًا والأسبق في العمل هو إصدار أصول جديدة لعمل مطابقة قِطع/برك السيولة...