#FedRateWatch كان من المتوقع رفع 25 نقطة أساس. ماذا يحدث بعد ذلك إذا صار التسعير أصعب؟
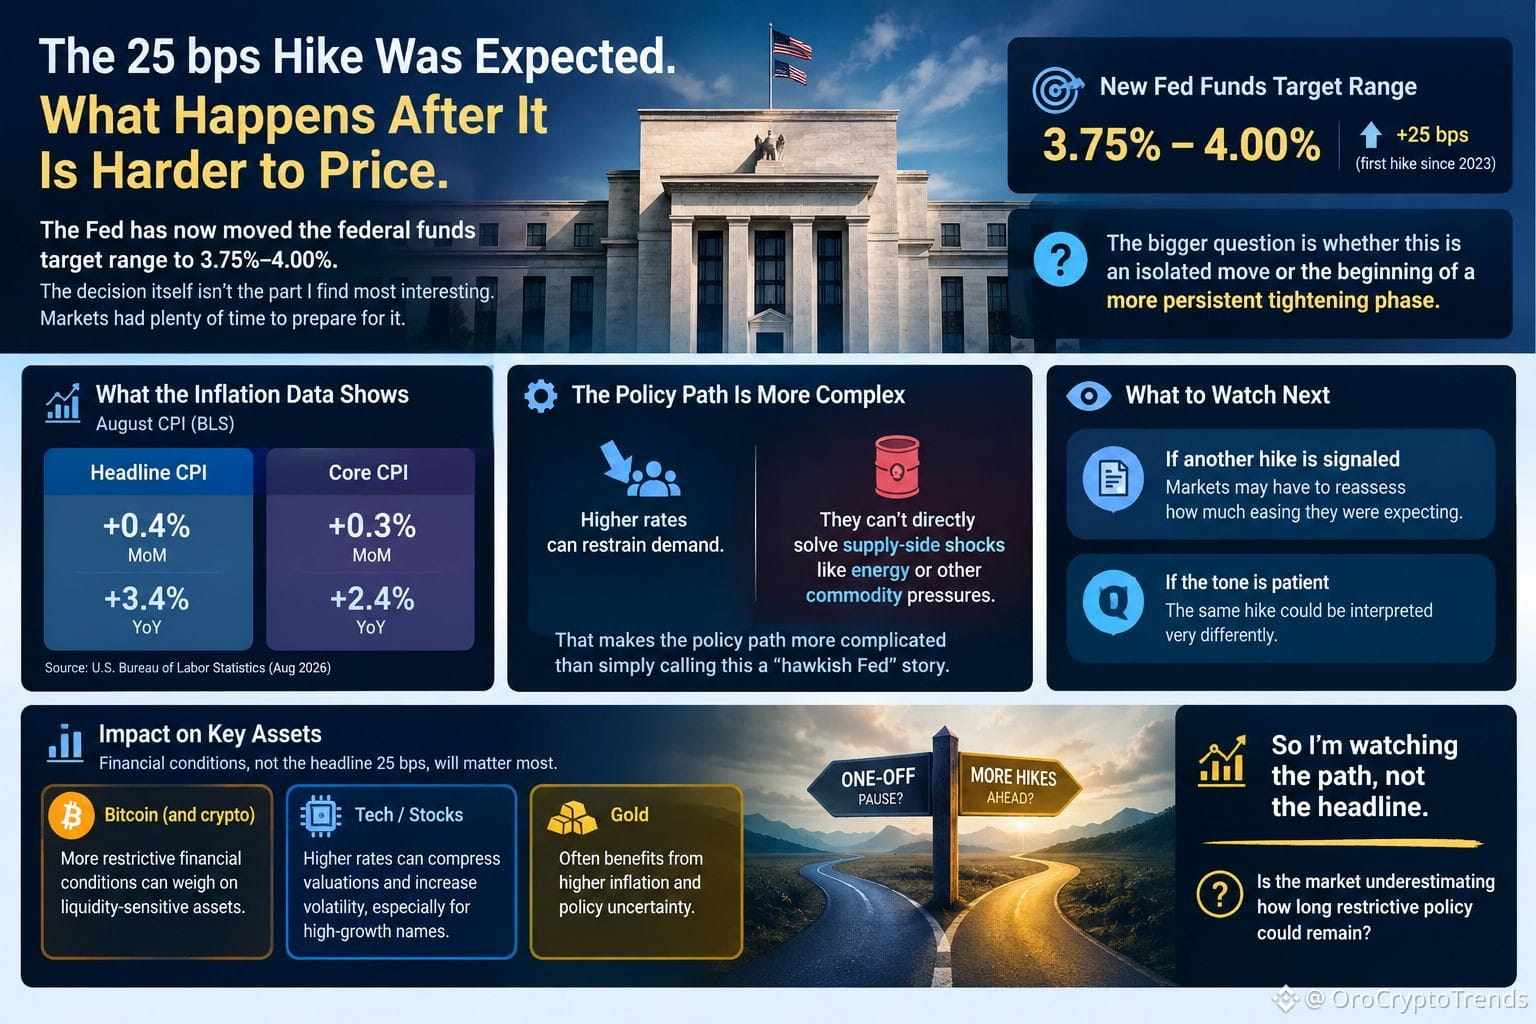
لقد نقل الاحتياطي الفيدرالي الآن نطاق هدف الأموال الفيدرالية إلى 3.75%–4.00%. القرار نفسه ليس الجزء الذي أراه الأكثر إثارة للاهتمام. كانت الأسواق قد حصلت على وقت كافٍ للتحضير لذلك.
لكن السؤال الأكبر هو ما إذا كانت هذه خطوة معزولة أم بداية لمرحلة تشديد أكثر استمرارية.
يمنح تضخم أغسطس الاحتياطي الفيدرالي سببًا للبقاء حذرًا. ارتفع مؤشر أسعار المستهلكين (CPI) الإجمالي بنسبة 0.4% على أساس شهري و3.4% خلال العام الماضي، بينما زاد مؤشر CPI الأساسي بنسبة 0.3% في أغسطس وبنسبة 2.4% على أساس سنوي.
لكن هناك فارقًا مهمًا.
يمكن لأسعار الفائدة المرتفعة أن تكبح الطلب. لكنها لا تستطيع معالجة مباشرةً صدمة تضخمية قادمة من الطاقة أو غيرها من الضغوط على جانب العرض. وهذا يجعل مسار السياسة أكثر تعقيدًا من مجرد القول إنها قصة «احتياطي فيدرالي أكثر تشددًا».
وبالنسبة للبيتكوين والأصول الأخرى الحساسة للسيولة، أعتقد أن المتغير الحقيقي من هنا هو الظروف المالية — لا الرفع العلني بمقدار 25 نقطة أساس.
إذا أشار صانعو السياسات إلى أن رفعًا آخر بات يدخل في السيناريو الأساسي، فقد يتعين على الأسواق إعادة تقييم مقدار التيسير الذي كانت تتوقعه. أما إذا كانت الرسالة تشير إلى التحلي بالصبر، فقد يُفهم الرفع نفسه بطريقة مختلفة جدًا.
لذا أنا أراقب المسار، لا العنوان.
هل يقلل السوق من تقدير المدة التي يمكن أن تظل فيها السياسة التقييدية قائمة؟
تابع المزيد من تحليل الاقتصاد الكلي وبنية البنية التحتية.
لقد نقل الاحتياطي الفيدرالي الآن نطاق هدف الأموال الفيدرالية إلى 3.75%–4.00%. القرار نفسه ليس الجزء الذي أراه الأكثر إثارة للاهتمام. كانت الأسواق قد حصلت على وقت كافٍ للتحضير لذلك.
لكن السؤال الأكبر هو ما إذا كانت هذه خطوة معزولة أم بداية لمرحلة تشديد أكثر استمرارية.
يمنح تضخم أغسطس الاحتياطي الفيدرالي سببًا للبقاء حذرًا. ارتفع مؤشر أسعار المستهلكين (CPI) الإجمالي بنسبة 0.4% على أساس شهري و3.4% خلال العام الماضي، بينما زاد مؤشر CPI الأساسي بنسبة 0.3% في أغسطس وبنسبة 2.4% على أساس سنوي.
لكن هناك فارقًا مهمًا.
يمكن لأسعار الفائدة المرتفعة أن تكبح الطلب. لكنها لا تستطيع معالجة مباشرةً صدمة تضخمية قادمة من الطاقة أو غيرها من الضغوط على جانب العرض. وهذا يجعل مسار السياسة أكثر تعقيدًا من مجرد القول إنها قصة «احتياطي فيدرالي أكثر تشددًا».
وبالنسبة للبيتكوين والأصول الأخرى الحساسة للسيولة، أعتقد أن المتغير الحقيقي من هنا هو الظروف المالية — لا الرفع العلني بمقدار 25 نقطة أساس.
إذا أشار صانعو السياسات إلى أن رفعًا آخر بات يدخل في السيناريو الأساسي، فقد يتعين على الأسواق إعادة تقييم مقدار التيسير الذي كانت تتوقعه. أما إذا كانت الرسالة تشير إلى التحلي بالصبر، فقد يُفهم الرفع نفسه بطريقة مختلفة جدًا.
لذا أنا أراقب المسار، لا العنوان.
هل يقلل السوق من تقدير المدة التي يمكن أن تظل فيها السياسة التقييدية قائمة؟
تابع المزيد من تحليل الاقتصاد الكلي وبنية البنية التحتية.