فجر يوم الخميس! قد يستهلّ الاحتياطي الفيدرالي "عصر فولش" لأول رفع لسعر الفائدة
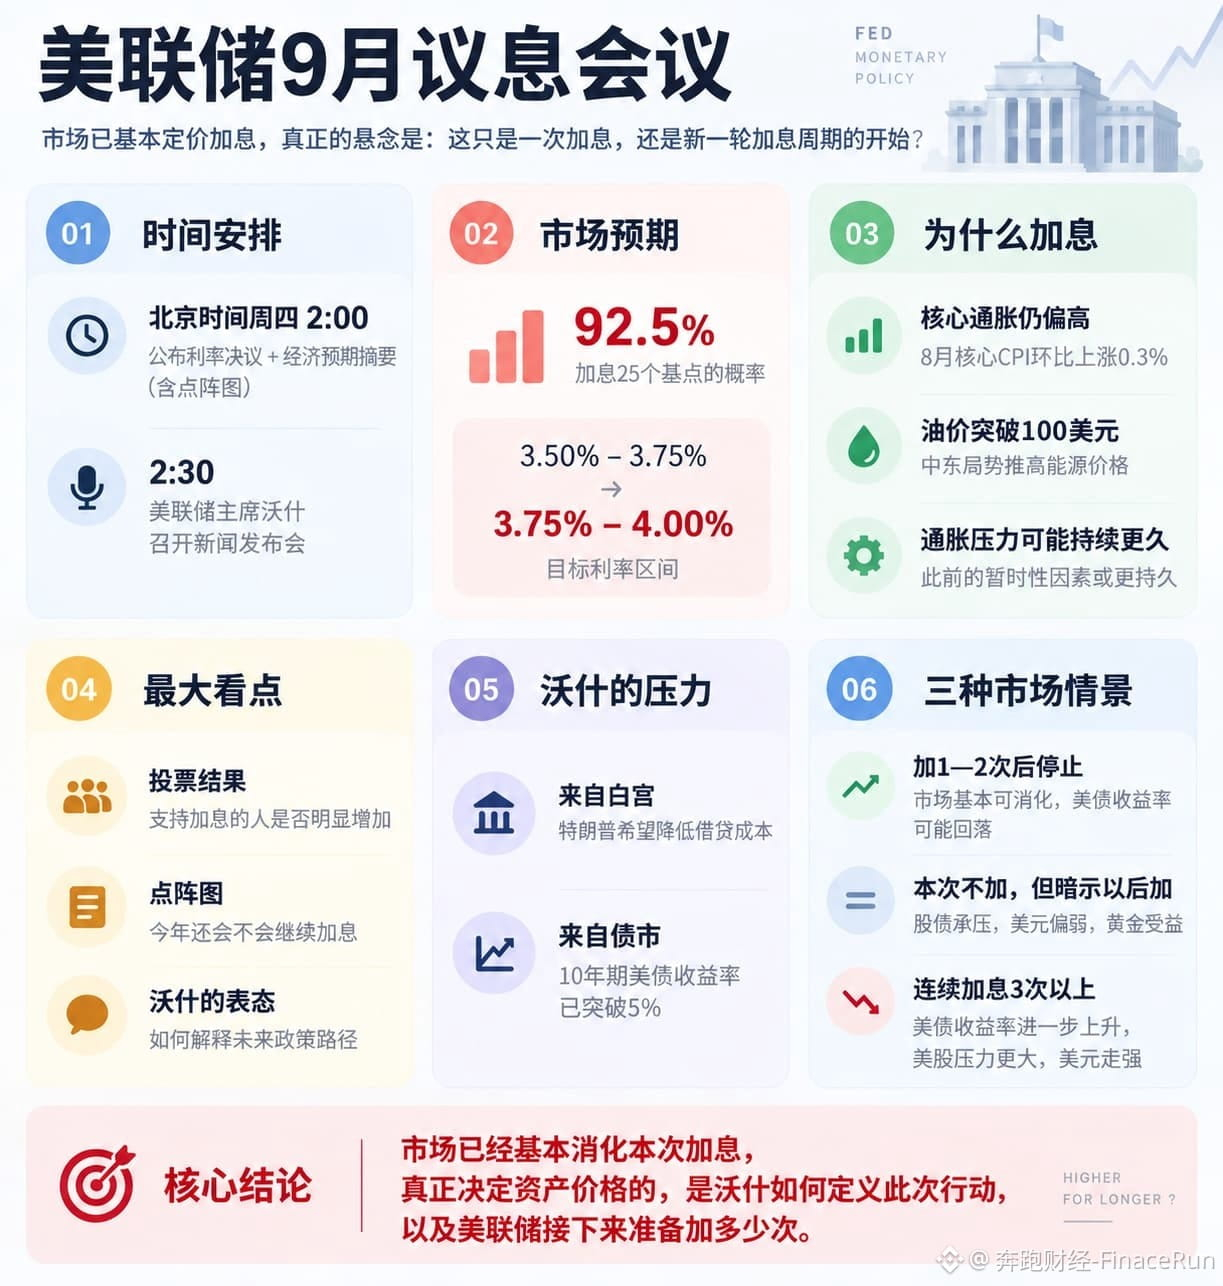
في تمام الساعة 2:00 صباحًا يوم الخميس 17 سبتمبر (بتوقيت بكين)، سيعلن اللجنة الفيدرالية للسوق المفتوحة (FOMC) قرار سعر الفائدة الفيدرالي وتقرير توقعات الاقتصاد (ملخص التوقعات). وبعد نصف ساعة، سيعقد رئيس الاحتياطي الفيدرالي كيفن فولش مؤتمرًا صحفيًا لشرح آفاق الاقتصاد وتوقعات التضخم.
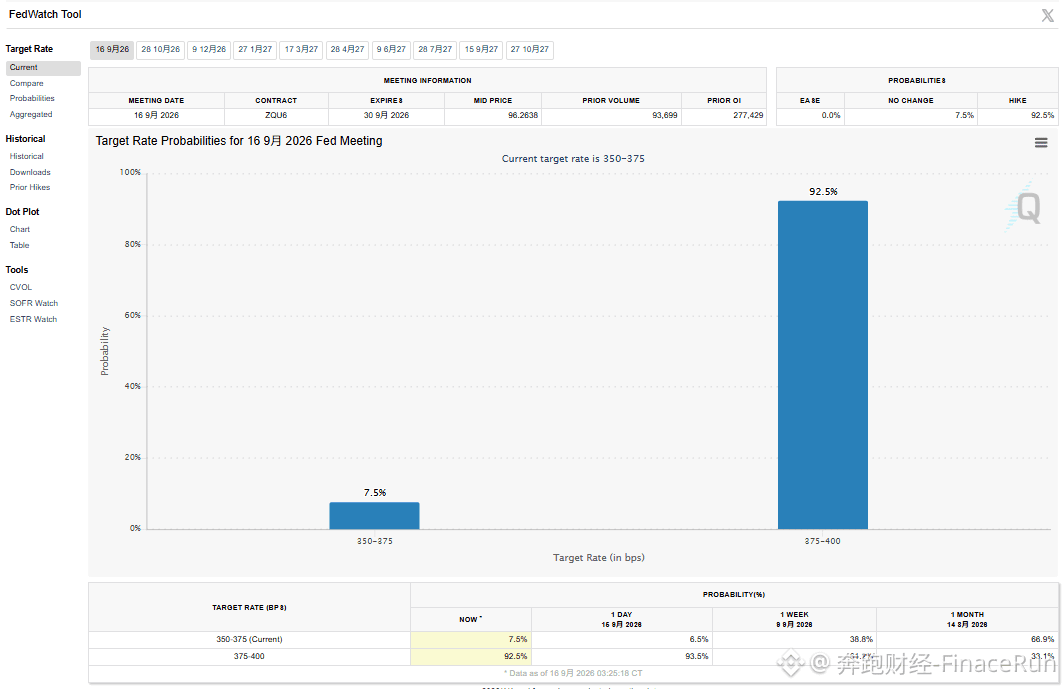
حاليًا، تبلغ احتمالية تسعير السوق لرفع الفائدة 25 نقطة أساس نحو 92.5%، وقد انتقل اهتمام السوق من سؤال "هل سيتم رفع الفائدة أم لا" إلى "كم مرة سيتم رفعها لاحقًا".
لكن الأهم مما يستحق الانتباه ليس رفع الفائدة نفسه—وهو أمر يبدو شبه محسوم—بل ما إذا كان فولش سيتمكن من إعادة السيطرة على السرد السياسي (السياسة المالية/النقدية) مجددًا عبر هذه الخطوة.
لقد قامت السوق بالفعل باختيار الجولة الأولى نيابةً عن الاحتياطي الفيدرالي، والآن يجب على فولش أن يرسل إلى السوق الإشارة الأساسية: لماذا يجب رفع الفائدة الآن، وماذا سيحدث بعد رفع الفائدة؟
ترى التحليلات أنه إذا أطلق فولش إشارات لرفع محدود مرة إلى مرتين فقط، فقد تكون الأسواق المالية للأسهم الأمريكية والسندات الحكومية قادرة على استيعاب هذا الأثر؛ قد تشهد الأسهم الأمريكية تقلبات على المدى القصير، لكنها قد لا تصل إلى حالة فقدان السيطرة.
لكن إذا أطلق إشارات لرفع الفائدة على نحو متكرر لعدة مرات، فمن المرجح أن تثبت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، وحينها ستواجه الأسهم الأمريكية وأصول الدولار تقلبات شديدة.
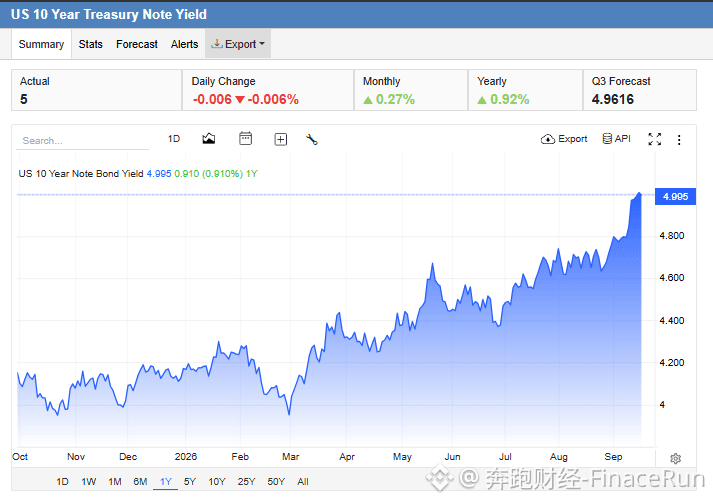
فضلاً عن ذلك، يواجه فولش ضغطًا إضافيًا من طلب ترامب لخفض/أدنى تكاليف الاقتراض عالميًا، إضافة إلى معضلة واقعية تتمثل في تجاوز عائدات سندات الخزانة الأمريكية لأجل 10 سنوات حاجز 5%.
أي أن رفع الفائدة سيدخل في تعارض مع توجهات البيت الأبيض لخفض الفائدة، بينما إذا لم يُجرَ رفع الفائدة فسيحتاج إلى تفسير متى يمكن أن تتحقق التصريحات المتشددة السابقة.
والأكثر تعقيدًا هو أن فولش دأب على عدم تقديم توجيهات سياسة استباقية، لكن هذه المرة ستسأل السوق بالتأكيد: هل تمثل خطوة رفع الفائدة الحالية إجراءً واحدًا، أم أنها بداية لسلسلة من الإجراءات؟
بناءً على ما سبق، قدمت وول ستريت ثلاثة سيناريوهات محتملة. فإذا كانت مسار السياسة لدى الاحتياطي الفيدرالي يتمثل في "مرة إلى مرتين ثم التوقف"، فسيُعتقد أن الأسهم الأمريكية والسندات يمكنها استيعاب الأثر، وقد ينخفض عائد 10 سنوات قليلًا.
أما إذا قرر الاحتياطي الفيدرالي عدم التحرك لكنه ألمح إلى رفع الفائدة خلال العام الجاري، فقد ترتفع عائدات الطرف الطويل، وقد يتجدد نشاط صفقات تراجع قيمة العملة (الرهان على تدهور العملة) مع تزايد حماس السوق تجاهها، وهو ما يصب في مصلحة سوق الذهب.
لكن إذا أطلق إشارات إلى رفع الفائدة ثلاث مرات أو أكثر بشكل متواصل، فقد يخترق عائد سندات 10 سنوات حاجز 5% بشكل واضح، مع ضغط على الأسهم الأمريكية لتشهد هبوطًا، وتعزيزًا كبيرًا للدولار.
أياً كان سيناريو مسار الفائدة الذي قد يظهر، فمن المرجح أن يكون مؤتمر فولش الصحفي أكثر تأثيرًا في السوق من قرار الفائدة نفسه.
#美联储利率决议
في تمام الساعة 2:00 صباحًا يوم الخميس 17 سبتمبر (بتوقيت بكين)، سيعلن اللجنة الفيدرالية للسوق المفتوحة (FOMC) قرار سعر الفائدة الفيدرالي وتقرير توقعات الاقتصاد (ملخص التوقعات). وبعد نصف ساعة، سيعقد رئيس الاحتياطي الفيدرالي كيفن فولش مؤتمرًا صحفيًا لشرح آفاق الاقتصاد وتوقعات التضخم.
حاليًا، تبلغ احتمالية تسعير السوق لرفع الفائدة 25 نقطة أساس نحو 92.5%، وقد انتقل اهتمام السوق من سؤال "هل سيتم رفع الفائدة أم لا" إلى "كم مرة سيتم رفعها لاحقًا".
لكن الأهم مما يستحق الانتباه ليس رفع الفائدة نفسه—وهو أمر يبدو شبه محسوم—بل ما إذا كان فولش سيتمكن من إعادة السيطرة على السرد السياسي (السياسة المالية/النقدية) مجددًا عبر هذه الخطوة.
لقد قامت السوق بالفعل باختيار الجولة الأولى نيابةً عن الاحتياطي الفيدرالي، والآن يجب على فولش أن يرسل إلى السوق الإشارة الأساسية: لماذا يجب رفع الفائدة الآن، وماذا سيحدث بعد رفع الفائدة؟
ترى التحليلات أنه إذا أطلق فولش إشارات لرفع محدود مرة إلى مرتين فقط، فقد تكون الأسواق المالية للأسهم الأمريكية والسندات الحكومية قادرة على استيعاب هذا الأثر؛ قد تشهد الأسهم الأمريكية تقلبات على المدى القصير، لكنها قد لا تصل إلى حالة فقدان السيطرة.
لكن إذا أطلق إشارات لرفع الفائدة على نحو متكرر لعدة مرات، فمن المرجح أن تثبت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات فوق 5%، وحينها ستواجه الأسهم الأمريكية وأصول الدولار تقلبات شديدة.
فضلاً عن ذلك، يواجه فولش ضغطًا إضافيًا من طلب ترامب لخفض/أدنى تكاليف الاقتراض عالميًا، إضافة إلى معضلة واقعية تتمثل في تجاوز عائدات سندات الخزانة الأمريكية لأجل 10 سنوات حاجز 5%.
أي أن رفع الفائدة سيدخل في تعارض مع توجهات البيت الأبيض لخفض الفائدة، بينما إذا لم يُجرَ رفع الفائدة فسيحتاج إلى تفسير متى يمكن أن تتحقق التصريحات المتشددة السابقة.
والأكثر تعقيدًا هو أن فولش دأب على عدم تقديم توجيهات سياسة استباقية، لكن هذه المرة ستسأل السوق بالتأكيد: هل تمثل خطوة رفع الفائدة الحالية إجراءً واحدًا، أم أنها بداية لسلسلة من الإجراءات؟
بناءً على ما سبق، قدمت وول ستريت ثلاثة سيناريوهات محتملة. فإذا كانت مسار السياسة لدى الاحتياطي الفيدرالي يتمثل في "مرة إلى مرتين ثم التوقف"، فسيُعتقد أن الأسهم الأمريكية والسندات يمكنها استيعاب الأثر، وقد ينخفض عائد 10 سنوات قليلًا.
أما إذا قرر الاحتياطي الفيدرالي عدم التحرك لكنه ألمح إلى رفع الفائدة خلال العام الجاري، فقد ترتفع عائدات الطرف الطويل، وقد يتجدد نشاط صفقات تراجع قيمة العملة (الرهان على تدهور العملة) مع تزايد حماس السوق تجاهها، وهو ما يصب في مصلحة سوق الذهب.
لكن إذا أطلق إشارات إلى رفع الفائدة ثلاث مرات أو أكثر بشكل متواصل، فقد يخترق عائد سندات 10 سنوات حاجز 5% بشكل واضح، مع ضغط على الأسهم الأمريكية لتشهد هبوطًا، وتعزيزًا كبيرًا للدولار.
أياً كان سيناريو مسار الفائدة الذي قد يظهر، فمن المرجح أن يكون مؤتمر فولش الصحفي أكثر تأثيرًا في السوق من قرار الفائدة نفسه.
#美联储利率决议