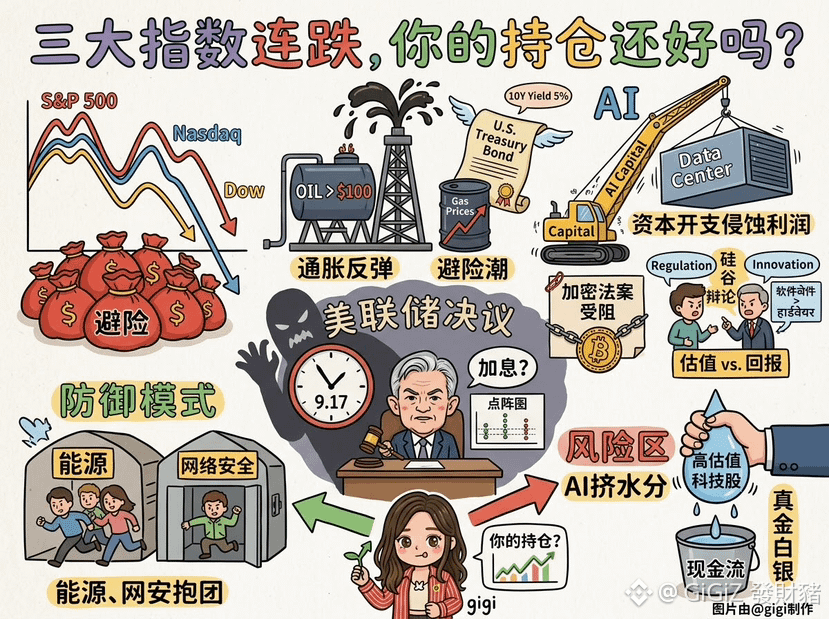
تراجعت مؤشرات كبرى الثلاثة على التوالي، وارتفعت أسعار النفط وسندات الخزانة الأمريكية معًا، وابتعد وول ستريت جماعيًا عن المخاطر قبيل قرار مجلس الاحتياطي الفيدرالي—كيف حال مراكزك الاستثمارية؟
كسر النفط حاجز المئة، واقترب عائد سندات الخزانة لأجل 10 سنوات من 5%، ما ضغط على السوق. موجة تجدد توقعات التضخم مع تراجع سردية رأس المال المرتبطة بالذكاء الاصطناعي أشعلت حملة “الملاذ الآمن”
تدهورت الأوضاع الجيوسياسية في الشرق الأوسط بما أدى إلى تجميد الإمدادات. وارتفعت أسعار الديزل إلى أعلى مستوى تاريخي، ما فعّل سيناريو “كابوس التضخم” مباشرة. ضعف طلب وزارة المالية على إصدار السندات دفع عوائد الجزء الطويل من المنحنى إلى مستويات قياسية جديدة. ومع ارتفاع عامل الخصم وارتفاع تكاليف الطاقة، يجري عصر هوامش أرباح الشركات وقدرتها الشرائية بقسوة
انقسام داخل قطاع الذكاء الاصطناعي
تآكل الأرباح بفعل الإنفاق الرأسمالي
استثمارات ضخمة في مراكز البيانات؛ وتبرز في كل مكان قيود على الطاقة والاتجاهات والسياسات، وتتصادم توسعات البنية التحتية مع جدار
انفصال التقييمات عن العوائد
جدل في وادي السيليكون حول الرقابة على السلامة يصل إلى حد غير مسبوق. ومع التقييمات الفلكية، بدأ السوق يطالب بإثبات القدرة على تحويل تلك القيم إلى سيولة. وتعود البرمجيات لتتفوّق مرة أخرى على العتاد.
وبالإضافة إلى تعثر تمرير مشروع قانون التشفير، ما يضغط على شهية المخاطر، لم يكن أمام الأموال سوى التجمع حول قطاعات الطاقة والأمن السيبراني كملاذ آمن
الخطوة التالية: التركيز على مخطط “النقط” لمجلس الاحتياطي الفيدرالي وموقف باول. السوق أصبح قد سدّد سعر زيادة 25 نقطة أساس تقريبًا، لكن إذا أبدى باول قلقًا شديدًا من التضخم في جولة ثانية وبنزعة متشددة للغاية، فقد لا يكون تراجع الأسهم الأمريكية قد انتهى
على المدى القصير، المخاطر كبيرة للغاية بالنسبة للأسهم التقنية ذات التقييم المرتفع التي تستند فقط إلى دعم “المفاهيم”. مع قدوم عصر تصفية فائض التقييمات في مجال الذكاء الاصطناعي، لا تستطيع سوى الشركات القادرة على تحويل قوة الحوسبة إلى تدفقات نقدية حقيقية باللون الأبيض أن تصمد أمام شتاء أسعار الفائدة المرتفعة
DYOR
$CL
$BZ
$XAU
كسر النفط حاجز المئة، واقترب عائد سندات الخزانة لأجل 10 سنوات من 5%، ما ضغط على السوق. موجة تجدد توقعات التضخم مع تراجع سردية رأس المال المرتبطة بالذكاء الاصطناعي أشعلت حملة “الملاذ الآمن”
تدهورت الأوضاع الجيوسياسية في الشرق الأوسط بما أدى إلى تجميد الإمدادات. وارتفعت أسعار الديزل إلى أعلى مستوى تاريخي، ما فعّل سيناريو “كابوس التضخم” مباشرة. ضعف طلب وزارة المالية على إصدار السندات دفع عوائد الجزء الطويل من المنحنى إلى مستويات قياسية جديدة. ومع ارتفاع عامل الخصم وارتفاع تكاليف الطاقة، يجري عصر هوامش أرباح الشركات وقدرتها الشرائية بقسوة
انقسام داخل قطاع الذكاء الاصطناعي
تآكل الأرباح بفعل الإنفاق الرأسمالي
استثمارات ضخمة في مراكز البيانات؛ وتبرز في كل مكان قيود على الطاقة والاتجاهات والسياسات، وتتصادم توسعات البنية التحتية مع جدار
انفصال التقييمات عن العوائد
جدل في وادي السيليكون حول الرقابة على السلامة يصل إلى حد غير مسبوق. ومع التقييمات الفلكية، بدأ السوق يطالب بإثبات القدرة على تحويل تلك القيم إلى سيولة. وتعود البرمجيات لتتفوّق مرة أخرى على العتاد.
وبالإضافة إلى تعثر تمرير مشروع قانون التشفير، ما يضغط على شهية المخاطر، لم يكن أمام الأموال سوى التجمع حول قطاعات الطاقة والأمن السيبراني كملاذ آمن
الخطوة التالية: التركيز على مخطط “النقط” لمجلس الاحتياطي الفيدرالي وموقف باول. السوق أصبح قد سدّد سعر زيادة 25 نقطة أساس تقريبًا، لكن إذا أبدى باول قلقًا شديدًا من التضخم في جولة ثانية وبنزعة متشددة للغاية، فقد لا يكون تراجع الأسهم الأمريكية قد انتهى
على المدى القصير، المخاطر كبيرة للغاية بالنسبة للأسهم التقنية ذات التقييم المرتفع التي تستند فقط إلى دعم “المفاهيم”. مع قدوم عصر تصفية فائض التقييمات في مجال الذكاء الاصطناعي، لا تستطيع سوى الشركات القادرة على تحويل قوة الحوسبة إلى تدفقات نقدية حقيقية باللون الأبيض أن تصمد أمام شتاء أسعار الفائدة المرتفعة
DYOR
$CL
$BZ
$XAU