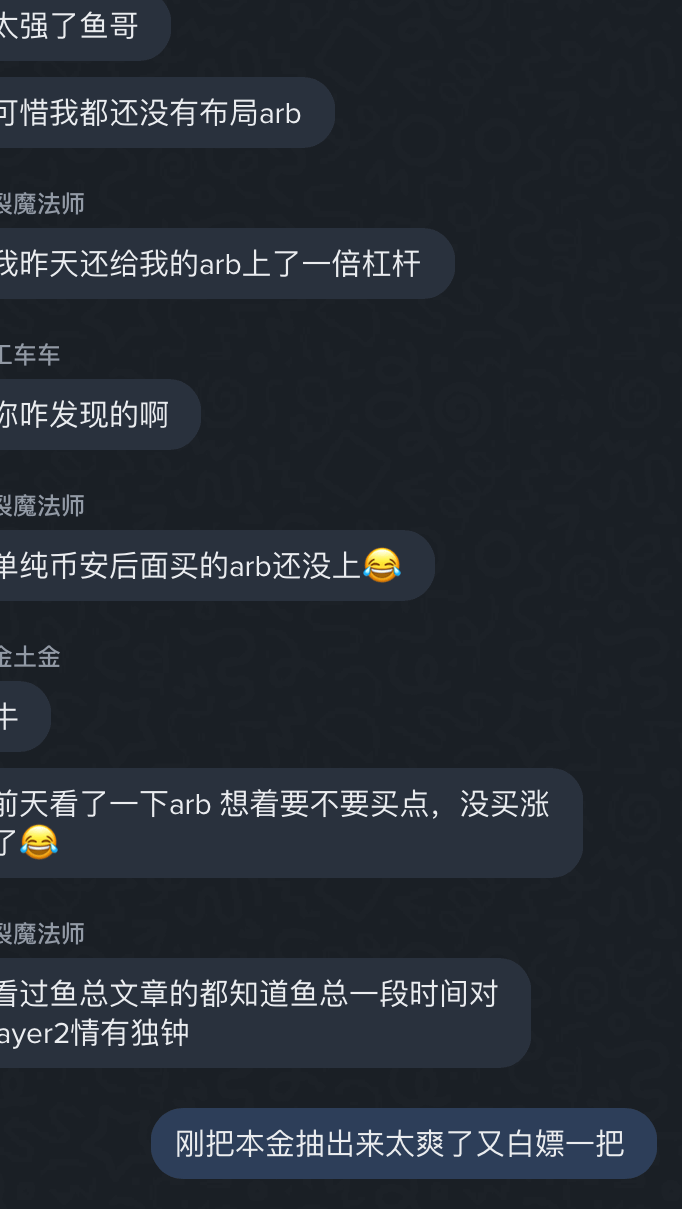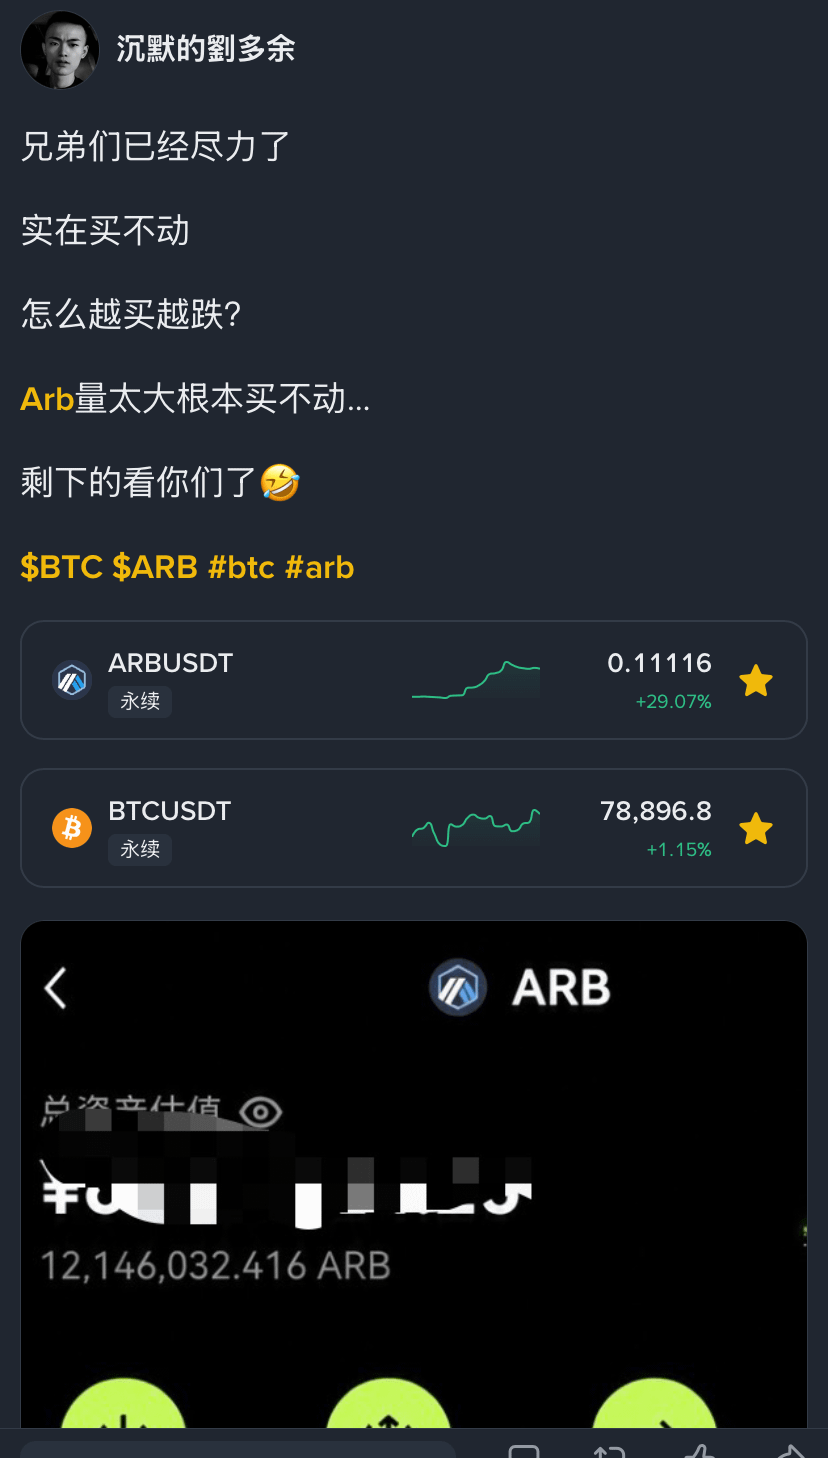
عندما دخلت إلى ARB في شهر يوليو، كنت قد أجريت بالفعل مقارنة أفقية لعدة مشاريع متشابهة إلى حد ما.
على سبيل المثال: SUI وONDO. لاحقًا، حللت أيضًا على وجه التحديد لماذا كنت أعتقد في ذلك الوقت أن نسبة القيمة مقابل السعر في SUI وONDO لم تكن أعلى من ARB.
من ناحية التقنية والسرد ونطاق التطبيق والأساس البيئي—كان لدى ARB كل ذلك وبأفضلية.
والأكثر إثارة للاهتمام هو أنني لم أبدأ بالاهتمام بـ SUI وONDO في الآونة الأخيرة.
بصفتي «الرائد في توجيه الصفقات» داخل مجتمعات SUI وONDO في 2024، فأنا أعرف هذين المشروعين جيدًا.
لذلك الأمر ليس أن شيئًا ما ارتفع ثم عدت لاحقًا لأبحث لنفسي عن مبررات. بل أنه في ظل الأسعار وظروف السوق ومعطيات المشروع الأساسية في ذلك الوقت، كنت قد أجريت بالفعل مقارنة أفقية.
أما بالنسبة لمؤسسات مثل بنك ستاندرد تشارترد وغيره في وول ستريت، لماذا كانت دائمًا تنادي بأن عملتي التي في حوزتي—فقد تحوّلت منذ وقت طويل منطق استثمارها نحو التفكير المؤسسي.
ليس الأمر أنني كنت أسرع من السوق، بل إن سيولة السوق يجب أن يكون لها خيار طويل الأجل.
أنا لست نبيًا أيضًا، ولا أملك معلومات داخلية، بل كل ما في الأمر أنني استدللت اعتمادًا على منطق معلومات السوق.
$SUI $ARB $ONDO #sui #arb #ondo
على سبيل المثال: SUI وONDO. لاحقًا، حللت أيضًا على وجه التحديد لماذا كنت أعتقد في ذلك الوقت أن نسبة القيمة مقابل السعر في SUI وONDO لم تكن أعلى من ARB.
من ناحية التقنية والسرد ونطاق التطبيق والأساس البيئي—كان لدى ARB كل ذلك وبأفضلية.
والأكثر إثارة للاهتمام هو أنني لم أبدأ بالاهتمام بـ SUI وONDO في الآونة الأخيرة.
بصفتي «الرائد في توجيه الصفقات» داخل مجتمعات SUI وONDO في 2024، فأنا أعرف هذين المشروعين جيدًا.
لذلك الأمر ليس أن شيئًا ما ارتفع ثم عدت لاحقًا لأبحث لنفسي عن مبررات. بل أنه في ظل الأسعار وظروف السوق ومعطيات المشروع الأساسية في ذلك الوقت، كنت قد أجريت بالفعل مقارنة أفقية.
أما بالنسبة لمؤسسات مثل بنك ستاندرد تشارترد وغيره في وول ستريت، لماذا كانت دائمًا تنادي بأن عملتي التي في حوزتي—فقد تحوّلت منذ وقت طويل منطق استثمارها نحو التفكير المؤسسي.
ليس الأمر أنني كنت أسرع من السوق، بل إن سيولة السوق يجب أن يكون لها خيار طويل الأجل.
أنا لست نبيًا أيضًا، ولا أملك معلومات داخلية، بل كل ما في الأمر أنني استدللت اعتمادًا على منطق معلومات السوق.
$SUI $ARB $ONDO #sui #arb #ondo