#美联储加息是否已成定局
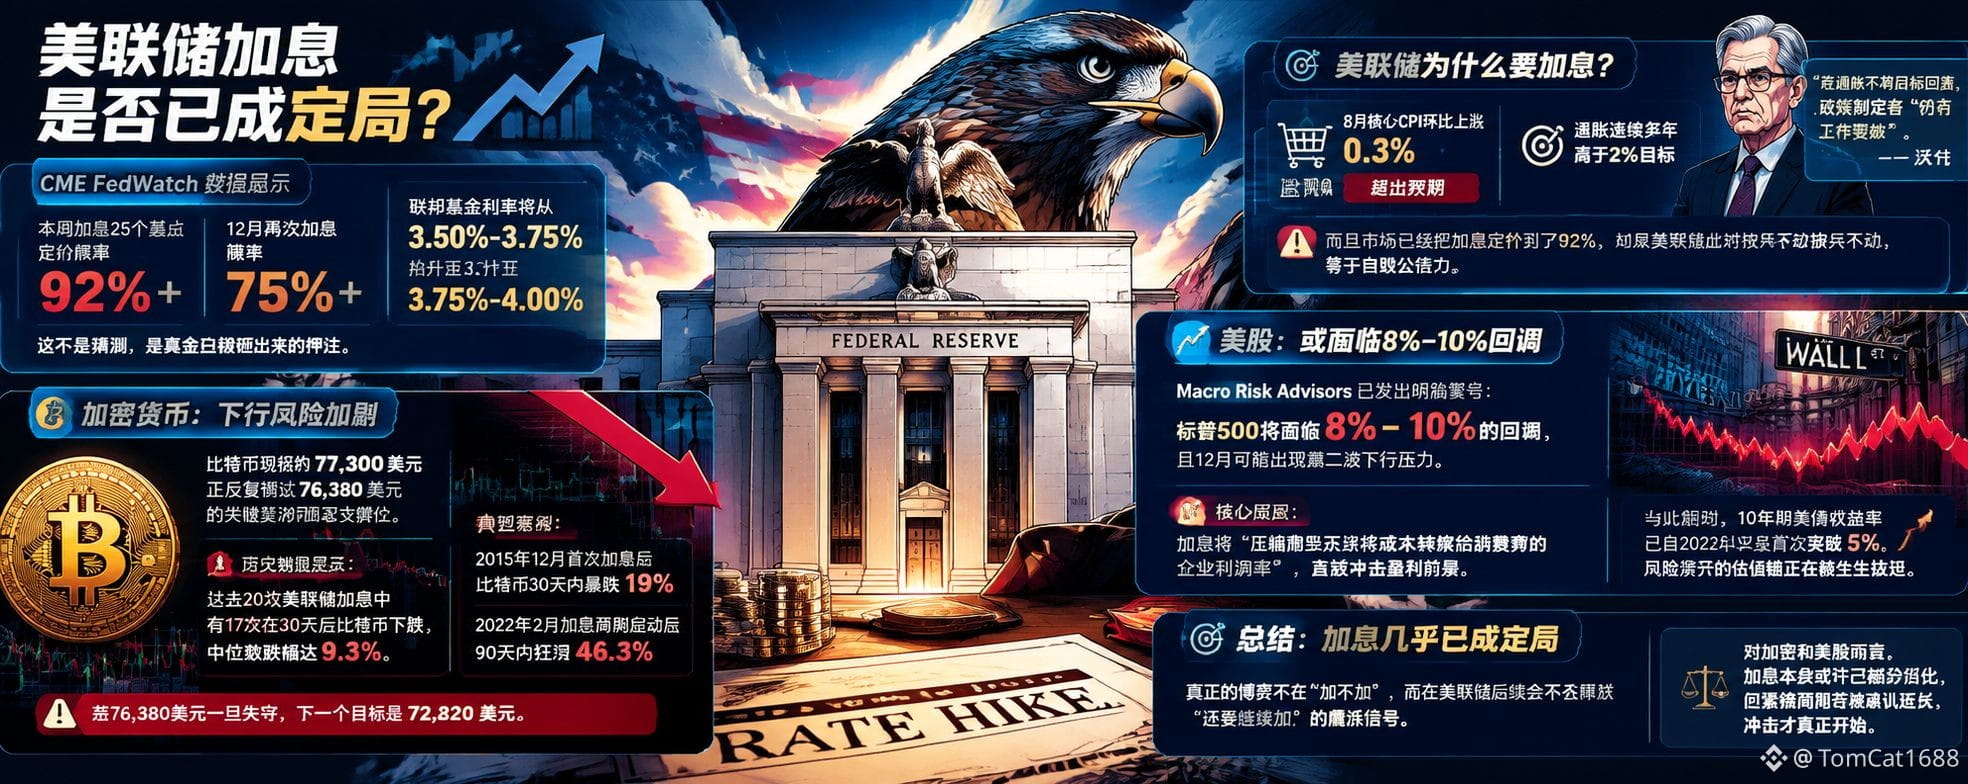
تُظهر بيانات CME FedWatch أن احتمالات تسعير السوق لرفع الاحتياطي الفيدرالي 25 نقطة أساس هذا الأسبوع قد قفزت إلى أكثر من 92%، كما تجاوز احتمال زيادة أخرى في ديسمبر عتبة 75%. وسيتم رفع معدل الأموال الفيدرالية من نطاق 3.50%–3.75% إلى نطاق 3.75%–4.00%. ليست مجرد تخمينات، بل رهانات رُصدت لها أموال حقيقية.
أولاً، انظر إلى العملات المشفرة. يتداول بيتكوين حاليًا قرب 77,300 دولار، وتختبر بشكل متكرر مستوى الدعم التصحيحي (فيبوناتشي) الرئيسي عند 76,380 دولار. أين تكمن الخطورة؟ بيانات التاريخ قاسية بلا رحمة: خلال آخر 20 مرة رفع فيها الاحتياطي الفيدرالي الفائدة، حدث انخفاض لأسعار بيتكوين في 17 مرة بعد 30 يومًا، بمتوسط هبوط بلغ 9.3%. والأكثر إثارة للقلق هو أنه بعد أول رفع للفائدة في ديسمبر 2015، سجلت بيتكوين هبوطًا بنسبة 19% خلال 30 يومًا؛ وبعد بدء دورة رفع الفائدة في مارس 2022، انخفضت بنسبة 46.3% خلال 90 يومًا. إذا كانت هذه الإشارة تميل إلى التشدد، وسقط مستوى 76,380 دولار، فإن الهدف التالي سيكون 72,820 دولار.
ثانيًا، انظر إلى الأسهم الأمريكية. أصدر Macro Risk Advisors تحذيرًا واضحًا: إذا تم تنفيذ الرفع، فستواجه S&P 500 تراجعًا يتراوح بين 8% و10%، وقد تظهر ضغوط هبوط ثانية في ديسمبر. ما السبب الجوهري؟ سيتم “ضغط هوامش أرباح الشركات التي لا تستطيع نقل التكاليف إلى المستهلكين”، ما يضرب توقعات الأرباح مباشرة. وفي الوقت نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5% لأول مرة منذ 2023، وتتم إزالة “مرساة” تقييم الأصول عالية المخاطر بشكل قاسٍ.
لماذا لا بد أن يتحرك الاحتياطي الفيدرالي؟ ارتفع التضخم الأساسي (مؤشر CPI) في أغسطس بنسبة 0.3% على أساس شهري، متجاوزًا التوقعات. وبما أن التضخم ظل لسنوات متجاوزًا هدف 2%، فقد أوضح رئيس البنك، ووش، موقفه بوضوح: “إذا لم يتراجع التضخم نحو الهدف، فلدينا ما نعمله” لجهة صناع السياسات. والأهم أن السوق تسعّر الرفع بالفعل بنسبة 92%؛ فإذا تحرك الاحتياطي الفيدرالي دون تغيير في هذا التوقيت، فسيعني ذلك تدمير مصداقيته.
الخلاصة في جملة واحدة: إن رفع الفائدة يكاد يكون قد حُسم، لكن الحقيقية في المنافسة ليست في “هل سيرفع أم لا”، بل في ما إذا كان الاحتياطي الفيدرالي سيطلق إشارات أكثر تشددًا مفادها “أن الرفع سيستمر”. بالنسبة للعملات المشفرة والأسهم الأمريكية، قد تكون آثار رفع الفائدة نفسها قد تم تسعيرها جزئيًا بالفعل، لكن إذا تأكد أن دورة التشديد ستطول، فسيبدأ الصدمة الحقيقية.
تُظهر بيانات CME FedWatch أن احتمالات تسعير السوق لرفع الاحتياطي الفيدرالي 25 نقطة أساس هذا الأسبوع قد قفزت إلى أكثر من 92%، كما تجاوز احتمال زيادة أخرى في ديسمبر عتبة 75%. وسيتم رفع معدل الأموال الفيدرالية من نطاق 3.50%–3.75% إلى نطاق 3.75%–4.00%. ليست مجرد تخمينات، بل رهانات رُصدت لها أموال حقيقية.
أولاً، انظر إلى العملات المشفرة. يتداول بيتكوين حاليًا قرب 77,300 دولار، وتختبر بشكل متكرر مستوى الدعم التصحيحي (فيبوناتشي) الرئيسي عند 76,380 دولار. أين تكمن الخطورة؟ بيانات التاريخ قاسية بلا رحمة: خلال آخر 20 مرة رفع فيها الاحتياطي الفيدرالي الفائدة، حدث انخفاض لأسعار بيتكوين في 17 مرة بعد 30 يومًا، بمتوسط هبوط بلغ 9.3%. والأكثر إثارة للقلق هو أنه بعد أول رفع للفائدة في ديسمبر 2015، سجلت بيتكوين هبوطًا بنسبة 19% خلال 30 يومًا؛ وبعد بدء دورة رفع الفائدة في مارس 2022، انخفضت بنسبة 46.3% خلال 90 يومًا. إذا كانت هذه الإشارة تميل إلى التشدد، وسقط مستوى 76,380 دولار، فإن الهدف التالي سيكون 72,820 دولار.
ثانيًا، انظر إلى الأسهم الأمريكية. أصدر Macro Risk Advisors تحذيرًا واضحًا: إذا تم تنفيذ الرفع، فستواجه S&P 500 تراجعًا يتراوح بين 8% و10%، وقد تظهر ضغوط هبوط ثانية في ديسمبر. ما السبب الجوهري؟ سيتم “ضغط هوامش أرباح الشركات التي لا تستطيع نقل التكاليف إلى المستهلكين”، ما يضرب توقعات الأرباح مباشرة. وفي الوقت نفسه، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5% لأول مرة منذ 2023، وتتم إزالة “مرساة” تقييم الأصول عالية المخاطر بشكل قاسٍ.
لماذا لا بد أن يتحرك الاحتياطي الفيدرالي؟ ارتفع التضخم الأساسي (مؤشر CPI) في أغسطس بنسبة 0.3% على أساس شهري، متجاوزًا التوقعات. وبما أن التضخم ظل لسنوات متجاوزًا هدف 2%، فقد أوضح رئيس البنك، ووش، موقفه بوضوح: “إذا لم يتراجع التضخم نحو الهدف، فلدينا ما نعمله” لجهة صناع السياسات. والأهم أن السوق تسعّر الرفع بالفعل بنسبة 92%؛ فإذا تحرك الاحتياطي الفيدرالي دون تغيير في هذا التوقيت، فسيعني ذلك تدمير مصداقيته.
الخلاصة في جملة واحدة: إن رفع الفائدة يكاد يكون قد حُسم، لكن الحقيقية في المنافسة ليست في “هل سيرفع أم لا”، بل في ما إذا كان الاحتياطي الفيدرالي سيطلق إشارات أكثر تشددًا مفادها “أن الرفع سيستمر”. بالنسبة للعملات المشفرة والأسهم الأمريكية، قد تكون آثار رفع الفائدة نفسها قد تم تسعيرها جزئيًا بالفعل، لكن إذا تأكد أن دورة التشديد ستطول، فسيبدأ الصدمة الحقيقية.