
#fedratewatch
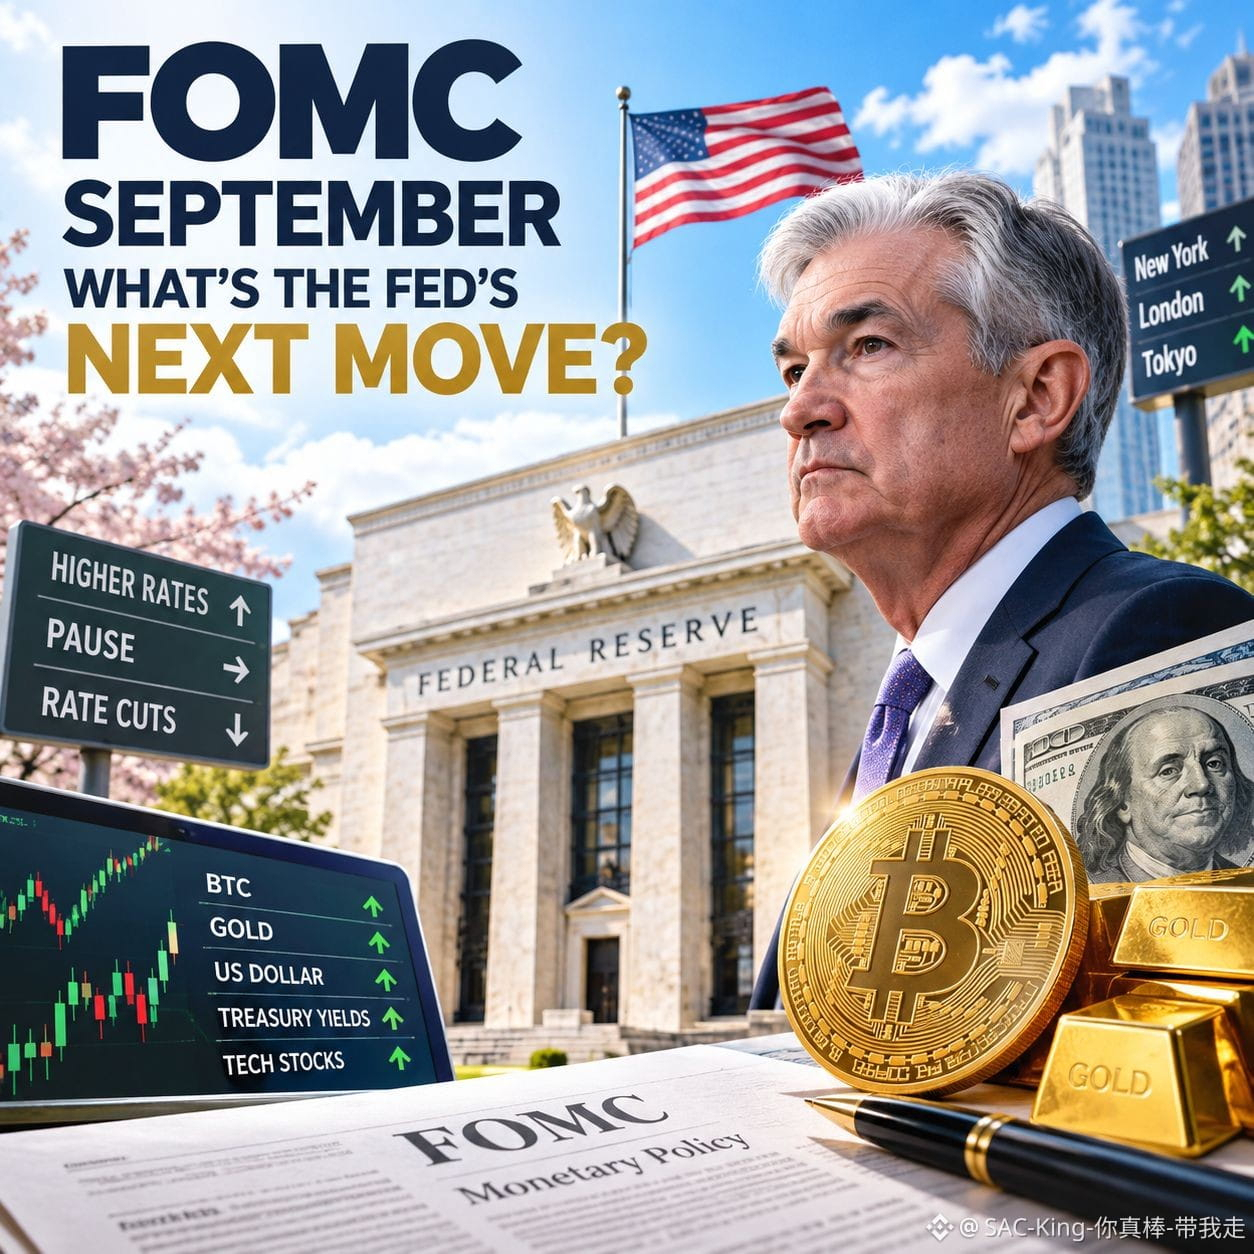
💥سبتمبر FOMC: هل الاحتياطي الفيدرالي سيقوم بخطوة واحدة أم يبدأ دورة جديدة؟ 💥
الأسواق تنتظر رقمًا، والأهم رسالة. ومع انطلاق اجتماع سبتمبر للجنة الفيدرالية للسوق المفتوحة، قد يصبح هذا التمييز أكثر أهمية من رد الفعل الأول.
سجل مؤشر أسعار المستهلكين (CPI) لشهر أغسطس ارتفاعًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما زادت قيمة مؤشر CPI الأساسي 0.3% شهريًا و2.4% سنويًا.
في المقابل، تتسعُ احتمالية كبيرة لرفع الفائدة في سبتمبر بحسب تسعير الأسواق، في حين دفعت عوائد سندات الخزانة لأجل 10 سنوات فوق 5%.
إذن السؤال هو: إذا تحرك الاحتياطي الفيدرالي، فهل يكون ذلك مجرد استجابة لضغوط التضخم، أم أنه يفتح الباب أمام دورة تشديد أوسع؟
هذا الفرق يغير كل شيء.
قد يؤدي رفع الفائدة مرة واحدة إلى موجة أولية من الخروج من المخاطر، لكن إذا شدد باول على الاعتماد على البيانات، فقد تستقر الأسواق. أما المسار الأكثر تشددًا فقد يحافظ على ارتفاع عوائد سندات الخزانة والـدولار، ما يؤدي إلى تشديد الأوضاع المالية والضغط على أسهم التكنولوجيا وBTC وبقية الأصول عالية المخاطر.
الذهب ليس محميًا تلقائيًا. عندما يرتفع العائد والدولار معًا، يمكن أن تتحول طبيعته غير المدرة للفائدة إلى عائق قصير الأجل.
إذا بدا الاحتياطي الفيدرالي أقل حدة من المتوقع، فقد تنخفض العوائد والـدولار، ما قد يحسن السيولة وتقبل المخاطر دون تغيير كبير في السياسة.
رأيي محايد بحذر. قد يكون قرار سبتمبر أقل أهمية من مدى أن البيانات المعلنة والتوقعات وإرشاد باول تؤكد أو تتحدى ما كانت الأسواق قد تسعّره بالفعل.
الإشارة الحقيقية ليست فقط “رفع” أو “إبقاء”. بل ما إذا كان سبتمبر يبدو استجابة مفردة للتضخم، أم الفصل الأول من دورة سياسة أطول.
ما الذي سيهم أكثر هذه المرة: قرار الفائدة، أم رسالة باول حول ما سيأتي بعد ذلك؟
تنبيه: هذا المنشور لأغراض تعليمية فقط وليس نصيحة مالية.
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch
💥سبتمبر FOMC: هل الاحتياطي الفيدرالي سيقوم بخطوة واحدة أم يبدأ دورة جديدة؟ 💥
الأسواق تنتظر رقمًا، والأهم رسالة. ومع انطلاق اجتماع سبتمبر للجنة الفيدرالية للسوق المفتوحة، قد يصبح هذا التمييز أكثر أهمية من رد الفعل الأول.
سجل مؤشر أسعار المستهلكين (CPI) لشهر أغسطس ارتفاعًا بنسبة 0.4% على أساس شهري و3.4% على أساس سنوي، بينما زادت قيمة مؤشر CPI الأساسي 0.3% شهريًا و2.4% سنويًا.
في المقابل، تتسعُ احتمالية كبيرة لرفع الفائدة في سبتمبر بحسب تسعير الأسواق، في حين دفعت عوائد سندات الخزانة لأجل 10 سنوات فوق 5%.
إذن السؤال هو: إذا تحرك الاحتياطي الفيدرالي، فهل يكون ذلك مجرد استجابة لضغوط التضخم، أم أنه يفتح الباب أمام دورة تشديد أوسع؟
هذا الفرق يغير كل شيء.
قد يؤدي رفع الفائدة مرة واحدة إلى موجة أولية من الخروج من المخاطر، لكن إذا شدد باول على الاعتماد على البيانات، فقد تستقر الأسواق. أما المسار الأكثر تشددًا فقد يحافظ على ارتفاع عوائد سندات الخزانة والـدولار، ما يؤدي إلى تشديد الأوضاع المالية والضغط على أسهم التكنولوجيا وBTC وبقية الأصول عالية المخاطر.
الذهب ليس محميًا تلقائيًا. عندما يرتفع العائد والدولار معًا، يمكن أن تتحول طبيعته غير المدرة للفائدة إلى عائق قصير الأجل.
إذا بدا الاحتياطي الفيدرالي أقل حدة من المتوقع، فقد تنخفض العوائد والـدولار، ما قد يحسن السيولة وتقبل المخاطر دون تغيير كبير في السياسة.
رأيي محايد بحذر. قد يكون قرار سبتمبر أقل أهمية من مدى أن البيانات المعلنة والتوقعات وإرشاد باول تؤكد أو تتحدى ما كانت الأسواق قد تسعّره بالفعل.
الإشارة الحقيقية ليست فقط “رفع” أو “إبقاء”. بل ما إذا كان سبتمبر يبدو استجابة مفردة للتضخم، أم الفصل الأول من دورة سياسة أطول.
ما الذي سيهم أكثر هذه المرة: قرار الفائدة، أم رسالة باول حول ما سيأتي بعد ذلك؟
تنبيه: هذا المنشور لأغراض تعليمية فقط وليس نصيحة مالية.
#F #GrowWithSAC $POWR $SYN $ACE
#FedRateWatch