كنتُ أراجع إعلان “ضمانات BNCB” الصادر عن بينانس، ووجدتُ أن تفصيلاً ما كان أكثر أهمية من مجرد الإدراج نفسه: من الذي يقرر فعليًا قيمة BNCB عندما يُستخدم كضمان؟
افترضتُ في البداية أن بينانس ستعتمد ببساطة على السعر الساري في السوق لـ$BNCB . لكن نظام الضمانات يستخدم فهرسًا منفصلاً.
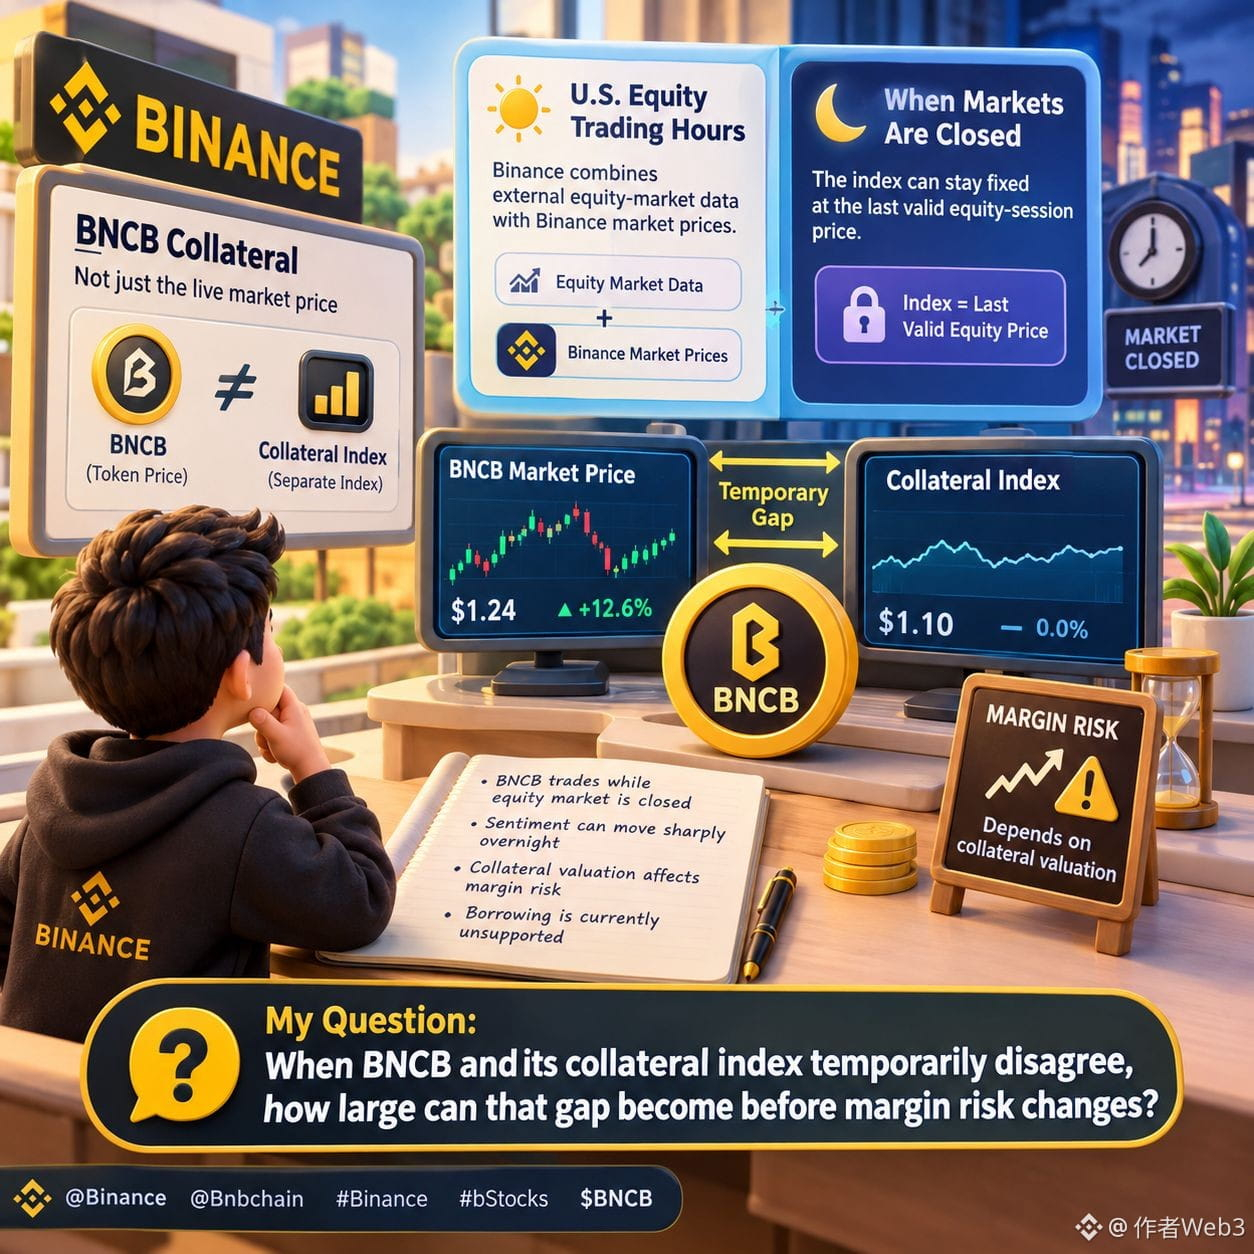
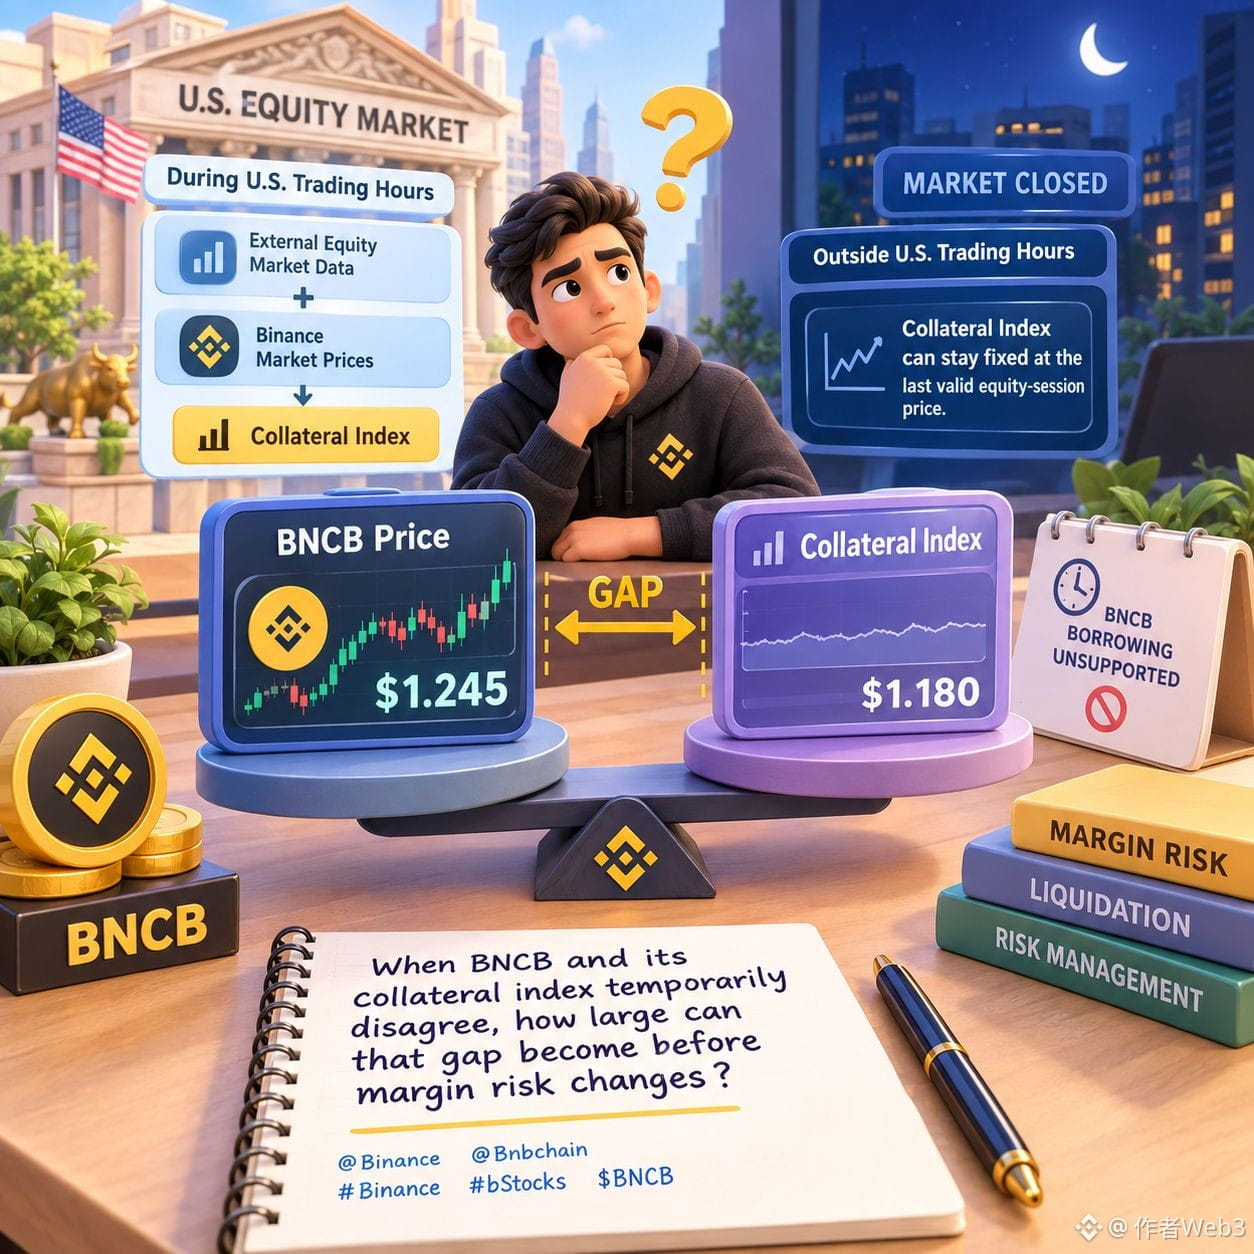
أثناء ساعات تداول الأسهم في الولايات المتحدة، يجمع بينانس بين بيانات أسواق الأسهم الخارجية وأسعار بينانس. وعندما تكون تلك الأسواق مغلقة، يمكن أن يبقى الفهرس ثابتًا عند آخر سعر صحيح لجلسة التداول.
وهذا يخلق اعتمادًا زمنيًا غير معتاد.
يمكن لـBNCB التداول بينما يكون سوق الأسهم الأساسي مغلقًا. فإذا تحركت المعنويات بشكل حاد خلال الليل، فقد يتفاعل الرمز قبل أن يلحق فهرس الضمانات بالكامل.
وهذا يهم لأن تقييم الضمانات يؤثر مباشرة على مخاطر الهامش.
يحتوي التصميم على آلية واضحة لساعات عدم التداول، كما أن الاقتراض حاليًا غير مدعوم.
لذا سؤالي بسيط: عندما يَحدث اختلاف مؤقت بين $BNCB وفهرس ضماناته، ما حجم الفجوة التي يمكن أن تتسع إليها قبل أن تتغير مخاطر الهامش؟
@Binance Global Türkçe @BNB Chain #Binance #BStocks $BNCB
افترضتُ في البداية أن بينانس ستعتمد ببساطة على السعر الساري في السوق لـ$BNCB . لكن نظام الضمانات يستخدم فهرسًا منفصلاً.
أثناء ساعات تداول الأسهم في الولايات المتحدة، يجمع بينانس بين بيانات أسواق الأسهم الخارجية وأسعار بينانس. وعندما تكون تلك الأسواق مغلقة، يمكن أن يبقى الفهرس ثابتًا عند آخر سعر صحيح لجلسة التداول.
وهذا يخلق اعتمادًا زمنيًا غير معتاد.
يمكن لـBNCB التداول بينما يكون سوق الأسهم الأساسي مغلقًا. فإذا تحركت المعنويات بشكل حاد خلال الليل، فقد يتفاعل الرمز قبل أن يلحق فهرس الضمانات بالكامل.
وهذا يهم لأن تقييم الضمانات يؤثر مباشرة على مخاطر الهامش.
يحتوي التصميم على آلية واضحة لساعات عدم التداول، كما أن الاقتراض حاليًا غير مدعوم.
لذا سؤالي بسيط: عندما يَحدث اختلاف مؤقت بين $BNCB وفهرس ضماناته، ما حجم الفجوة التي يمكن أن تتسع إليها قبل أن تتغير مخاطر الهامش؟
@Binance Global Türkçe @BNB Chain #Binance #BStocks $BNCB