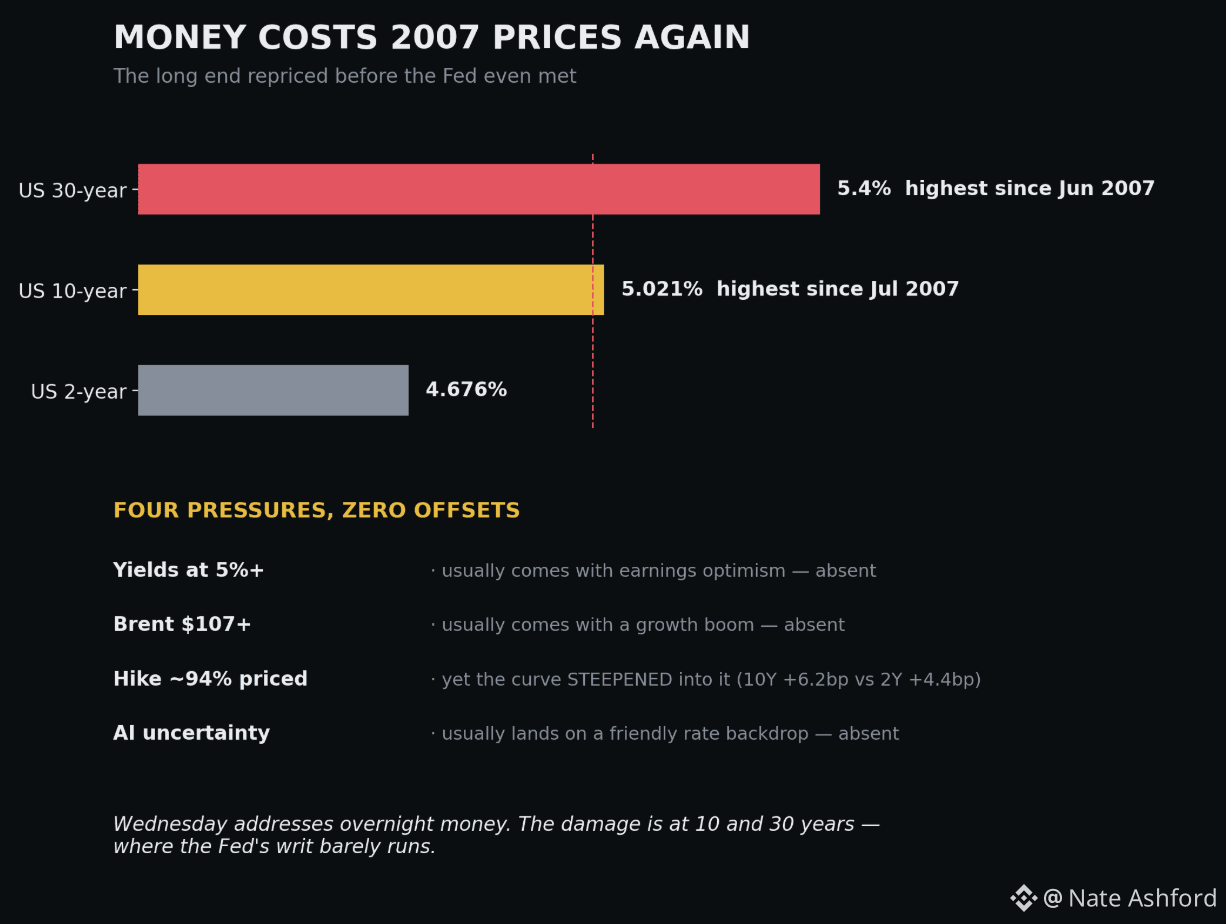
5.04%. للتو سجّل عائد سندات أجل 10 سنوات أعلى مستوى له منذ يوليو/تموز 2007. وسندات أجل 30 سنة عند 5.40% أيضاً، وهو رقم من 2007. لم تنتظر الجهة الطويلة حتى يوم الأربعاء.
من خلال هذا الخبر على مدى أسابيع: كانت القصة ليست مجرد الارتفاع، بل السند الطويل وهو يعيد تسعير تكلفة المال بهدوء. اليوم توقّف هذا الهدوء.
إليك التفاصيل الأهم. الأسواق تُسعّر احتمالات بنسبة 94% لاحتمال رفع الفائدة غداً — والمنحنى اتّسع/ازداد انحداراً تجاه ذلك، إذ يتحرك عائد 10 سنوات بسرعة أكبر من عائد سنتين. عادةً ما تهدّئ عمليات رفع الفائدة الطرف الطويل. لكنها لا تفعل ذلك. لأن الطرف الطويل لم يعد يتداول سياسة الاحتياطي الفيدرالي (Fed) بعد الآن: بل يتداول معروض الديون، والمسار المالي، وطفرة إنفاق تقنية الذكاء الاصطناعي (AI) التي تقترض من نفس حوض رأس المال. ولا ينتهي إلا واحد منها عندما ينتهي “دورة التشديد”.
أربع ضغوط في آن واحد — عوائد 5%، و107 دولارات لسعر برنت، ورفع مُسعّر، وشكوك بشأن الذكاء الاصطناعي — والمشكلة الحقيقية هي ما ينقص: كل تعويض/موازنة كان يخفف عادةً من وطأة كل واحد من هذه العناصر. صدمات الطاقة عادةً ما تأتي مع نمو. ارتفاع العوائد عادةً ما يأتي مع تفاؤل الأرباح. لا هذا موجود على الطاولة ولا ذاك.
الأربعاء يتعامل مع أموال لليلة واحدة. الضرر يجري إلحاقه في الطرف الأبعد من منحنى العوائد، حيث لا يكاد يمتد تأثير “خطاب/صلاحيات” الاحتياطي الفيدرالي (Fed) كثيراً. #rates #Fed
من خلال هذا الخبر على مدى أسابيع: كانت القصة ليست مجرد الارتفاع، بل السند الطويل وهو يعيد تسعير تكلفة المال بهدوء. اليوم توقّف هذا الهدوء.
إليك التفاصيل الأهم. الأسواق تُسعّر احتمالات بنسبة 94% لاحتمال رفع الفائدة غداً — والمنحنى اتّسع/ازداد انحداراً تجاه ذلك، إذ يتحرك عائد 10 سنوات بسرعة أكبر من عائد سنتين. عادةً ما تهدّئ عمليات رفع الفائدة الطرف الطويل. لكنها لا تفعل ذلك. لأن الطرف الطويل لم يعد يتداول سياسة الاحتياطي الفيدرالي (Fed) بعد الآن: بل يتداول معروض الديون، والمسار المالي، وطفرة إنفاق تقنية الذكاء الاصطناعي (AI) التي تقترض من نفس حوض رأس المال. ولا ينتهي إلا واحد منها عندما ينتهي “دورة التشديد”.
أربع ضغوط في آن واحد — عوائد 5%، و107 دولارات لسعر برنت، ورفع مُسعّر، وشكوك بشأن الذكاء الاصطناعي — والمشكلة الحقيقية هي ما ينقص: كل تعويض/موازنة كان يخفف عادةً من وطأة كل واحد من هذه العناصر. صدمات الطاقة عادةً ما تأتي مع نمو. ارتفاع العوائد عادةً ما يأتي مع تفاؤل الأرباح. لا هذا موجود على الطاولة ولا ذاك.
الأربعاء يتعامل مع أموال لليلة واحدة. الضرر يجري إلحاقه في الطرف الأبعد من منحنى العوائد، حيث لا يكاد يمتد تأثير “خطاب/صلاحيات” الاحتياطي الفيدرالي (Fed) كثيراً. #rates #Fed