قبل شهر، كان السوق ما يزال يعتقد أن الاحتياطي الفيدرالي سيبقى ثابتًا 👀
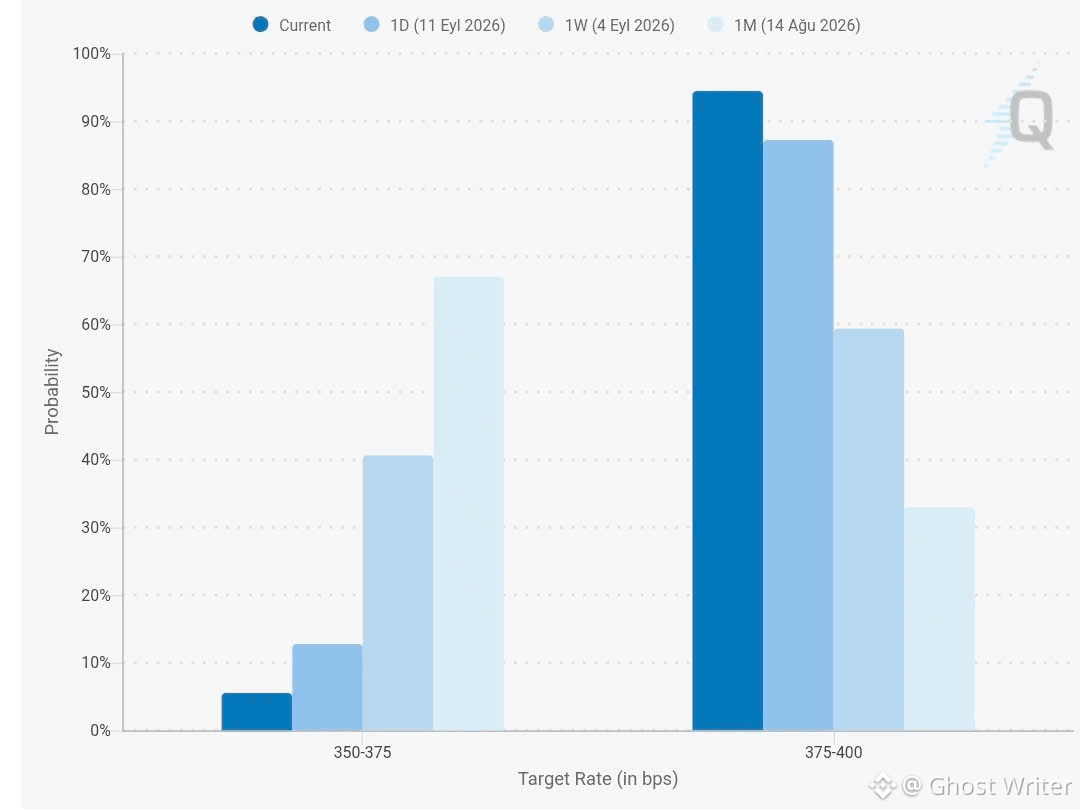
بحلول منتصف أغسطس، كانت شريحة 3.50–3.75% هي الرهان الأكثر شيوعًا. بحلول 4 سبتمبر أصبحت عملةً تقلب. بعد صدور مؤشر CPI في 11 سبتمبر، أصبحت شريحة 3.75–4.00% هي تقريبًا كامل المخطط، مع تسعير يقارب 90%+ لزيادة 25 نقطة أساس هذا الأسبوع. هذا ليس انزلاقًا بطيئًا؛ بل إعادة كتابة كاملة لمسار سبتمبر.
هذا الانقسام هو جوهر الاجتماع. نظرة “سنة بسنة” للنواة تبدو تقدمًا. نظرة “شهر بشهر” للنواة تبدو أن توقف تباطؤ التضخم قد انتهى. المسؤولون الذين قالوا إنهم يحتاجون إلى “اطمئنان” من تضخم أغسطس لم يعد لديهم خطاب مُيسر للإبقاء على الوضع.
تحتاج دورة اقتصادية إلى طلبٍ يفور من تلقاء نفسه. لكن ما يسعّرُه السوق أكثر تعقيدًا: النفط وصُدمة إمداد تقف فوق سوق عمل ما يزال يُصدر وظائف قوية. رفع 25 نقطة أساس هو الحالة الأساسية للتأمين. مسار كامل على نمط 2022 ليس واردًا، ما لم تتعامل صياغة بيان الأربعاء مع 0.3% للنواة كاتجاه بدلًا من كونها شهرًا “ملتصقًا” مع الطاقة. سيتعامل السوق مع النقاط واللغة بشكل أشد من تأثير رفع 25 نقطة أساس نفسه.
لكن حتى الرفع الذي تم تسعيره بالكامل قد يسبب ضررًا إذا مال مؤتمر الصحافة إلى موقف متشدد تجاه ديسمبر. مدة/حساسية أسهم التكنولوجيا تبدو أول من يشعر بذلك. بالنسبة للذهب: يتجه إلى الصعود إذا كانت القصة “التضخم عاد”، ويصبح ألينًا إذا كانت القصة “الأسعار الحقيقية ترتفع والدولار هو صفقة التداول”. البيتكوين بين ذلك. بعض الأسابيع يتداول كأنه نسخة بيتا من ناسداك. وأسابيع أخرى يتداول كأنه إسفنجة سيولة بجانب الذهب.
أنا أحتفظ بالبيتكوين كاستثمار متعدد السنوات، وليس تذكرة يانصيب لـ FOMC. إذا كان البيان أكثر سخونة من 90% من الاحتمالات، وإذا كانت الأسعار الفورية تقدم مستوى أنظف من الذي أمتلكه بالفعل، أضيف وفق جدول زمني—بنفس الحجم، وبنفس القواعد—دون “صفقة بطولية” مباشرة قبل الإعلان. إذا رفعوا وبدوا وكأن الأمور قد انتهت، فإن الهبوط هدية، لا تغيير في الأطروحة.
السؤال المثير للاهتمام هذا الأسبوع ليس “رفع أم إبقاء”. المخطط أجاب بالفعل. السؤال هو ما إذا كانت 25 نقطة أساس هي آخر قسط تأمين لعام 2026، أم أول فاتورة لدفعة أطول.
#FedRateWatch @Binance Square Official
بحلول منتصف أغسطس، كانت شريحة 3.50–3.75% هي الرهان الأكثر شيوعًا. بحلول 4 سبتمبر أصبحت عملةً تقلب. بعد صدور مؤشر CPI في 11 سبتمبر، أصبحت شريحة 3.75–4.00% هي تقريبًا كامل المخطط، مع تسعير يقارب 90%+ لزيادة 25 نقطة أساس هذا الأسبوع. هذا ليس انزلاقًا بطيئًا؛ بل إعادة كتابة كاملة لمسار سبتمبر.
هذا الانقسام هو جوهر الاجتماع. نظرة “سنة بسنة” للنواة تبدو تقدمًا. نظرة “شهر بشهر” للنواة تبدو أن توقف تباطؤ التضخم قد انتهى. المسؤولون الذين قالوا إنهم يحتاجون إلى “اطمئنان” من تضخم أغسطس لم يعد لديهم خطاب مُيسر للإبقاء على الوضع.
تحتاج دورة اقتصادية إلى طلبٍ يفور من تلقاء نفسه. لكن ما يسعّرُه السوق أكثر تعقيدًا: النفط وصُدمة إمداد تقف فوق سوق عمل ما يزال يُصدر وظائف قوية. رفع 25 نقطة أساس هو الحالة الأساسية للتأمين. مسار كامل على نمط 2022 ليس واردًا، ما لم تتعامل صياغة بيان الأربعاء مع 0.3% للنواة كاتجاه بدلًا من كونها شهرًا “ملتصقًا” مع الطاقة. سيتعامل السوق مع النقاط واللغة بشكل أشد من تأثير رفع 25 نقطة أساس نفسه.
لكن حتى الرفع الذي تم تسعيره بالكامل قد يسبب ضررًا إذا مال مؤتمر الصحافة إلى موقف متشدد تجاه ديسمبر. مدة/حساسية أسهم التكنولوجيا تبدو أول من يشعر بذلك. بالنسبة للذهب: يتجه إلى الصعود إذا كانت القصة “التضخم عاد”، ويصبح ألينًا إذا كانت القصة “الأسعار الحقيقية ترتفع والدولار هو صفقة التداول”. البيتكوين بين ذلك. بعض الأسابيع يتداول كأنه نسخة بيتا من ناسداك. وأسابيع أخرى يتداول كأنه إسفنجة سيولة بجانب الذهب.
أنا أحتفظ بالبيتكوين كاستثمار متعدد السنوات، وليس تذكرة يانصيب لـ FOMC. إذا كان البيان أكثر سخونة من 90% من الاحتمالات، وإذا كانت الأسعار الفورية تقدم مستوى أنظف من الذي أمتلكه بالفعل، أضيف وفق جدول زمني—بنفس الحجم، وبنفس القواعد—دون “صفقة بطولية” مباشرة قبل الإعلان. إذا رفعوا وبدوا وكأن الأمور قد انتهت، فإن الهبوط هدية، لا تغيير في الأطروحة.
السؤال المثير للاهتمام هذا الأسبوع ليس “رفع أم إبقاء”. المخطط أجاب بالفعل. السؤال هو ما إذا كانت 25 نقطة أساس هي آخر قسط تأمين لعام 2026، أم أول فاتورة لدفعة أطول.
#FedRateWatch @Binance Square Official