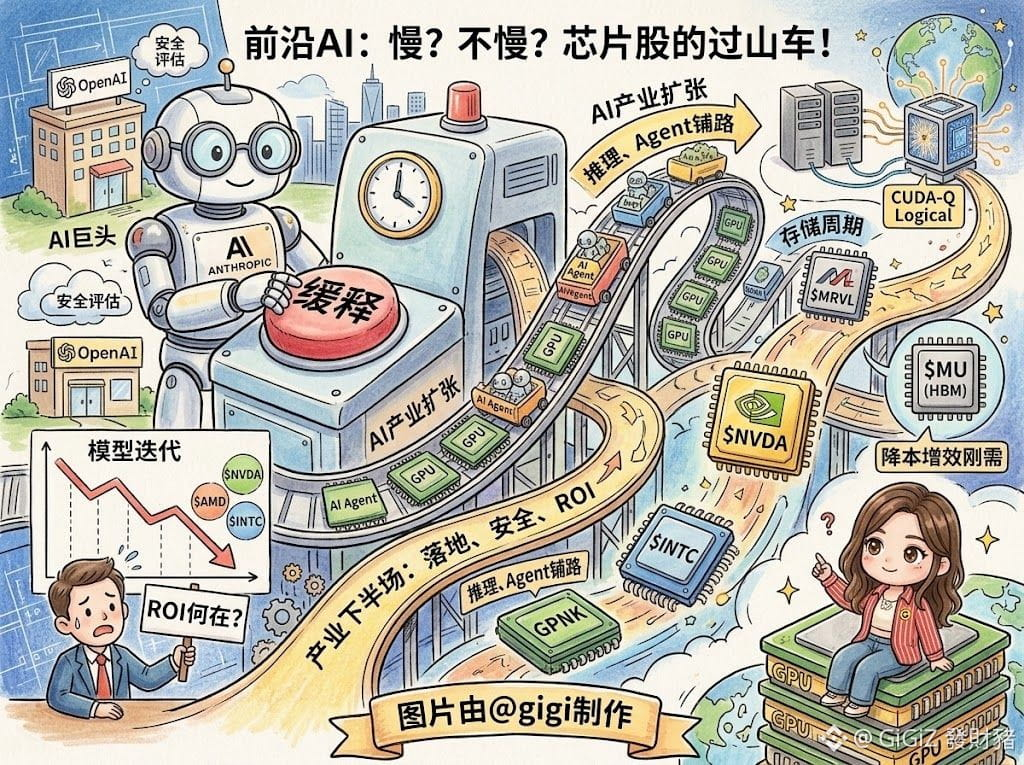
إذا ضغطتَ زر "إيقاف مؤقت" للذكاء الاصطناعي المتقدم، لمن ستُستخدم كل هذه القدرة الحاسوبية التي تم تجميعها؟
الجهات الرائدة تنادي بإبطاء الوتيرة، والسوق يهلع أولًا—وهذا يكشف أكبر اختلاف داخل الصناعة: الصراع بين أمان التكنولوجيا ومعدل العائد على الاستثمار ROI
🪁 لماذا يخاف رأس المال؟
سرعة تطوير النماذج تحدد الطلب على الرقائق. إذا تباطأ عمالقة الصناعة في أبحاثهم بسبب اعتبارات السلامة والامتثال، فإن دورة تبديل العتاد ستطول؛ وحتل فترة قصيرة، فإن قوة اندفاع المشتريات لا بد أن تتعرض لتخفيض
🪁 لماذا لا يمكن إيقاف البنية التحتية؟
الاستثمار في القدرة الحاسوبية لم يعد مقتصرًا على تدريب نموذج الذكاء الاصطناعي الكبير القادم فقط، بل أصبح أيضًا لبناء تطبيقات التعلم الاستدلالي (inference) ونشر وكلاء AI Agent، والطريق للاندماج بين الحوسبة الكمية والكلاسيكية. إن تَخطيط إنفيديا لـ CUDA-Q Logical هو بالضبط لِبناء حواجز نظام بيئي عالية
🪁 توقع مسار تَفَرُّق الاستثمارات الأساسية
▶️ أنثروبيك Anthropic
الأولوية للسلامة. على المدى القصير قد تُضحي بأقصى سرعة لتطوير النماذج، لكنها تغوص بعمق في سوق السلامة والامتثال المؤسسي. وعلى المدى الطويل، يكون ذلك غالبًا أكبر ضمان لربحية الأعمال التجارية للمؤسسات، وبالتالي هو حاجز قوي أكثر ثباتًا
▶️ إنفيديا $NVDA
على المدى القصير تتأثر بالتذبذب الناتج عن تصحيح التقييم، لكن لا يمكن تهز مكانتها كـ"سيّد النظام البيئي" بسهولة. حتى لو خفّ طلب التدريب على المدى المرحلي، فإن طلب الحوسبة الاستدلالية وبيئات مستقبلية مثل CUDA-Q ستظل تدعم أدائها على المدى الطويل
▶️ AMD $AMD
باعتبارها اللاعب رقم اثنين، إذا تباطأ نمو الطلب الإجمالي على العتاد، فستزداد صعوبة انتزاع الحصة من إنفيديا. وغالبًا ما تكون نسبة التذبذب أعلى
▶️ إنتل $INTC
لا تزال مشاكل مرحلة التحول قائمة. فهي تفتقر إلى السيطرة المطلقة على حوسبة الذكاء الاصطناعي، لذا غالبًا ما تتحمل ضغطًا مبالغًا في التقييم عندما تتراجع الأسواق في القطاع ككل
▶️ مِيمَان إلكترونيكس $MRVL و مايكروسِم $MU
منطق المرحلة التالية أكثر وضوحًا نسبيًا. إن شرائح مخصّصة ASIC وذاكرة عالية النطاق الترددي HBM هما متطلبات جوهرية لتخفيض التكلفة وتحسين الكفاءة في البنية التحتية للذكاء الاصطناعي. حتى لو تباطأت النماذج، فلن يكون تحسين ترقية معمارية العتاد قابلًا للتجاوز
▶️ SanDisk $SDNK
دورة التخزين قد تعافت، لكن مقارنةً بأصول مركزية لخط الحوسبة نفسها، فإن يقينها في مسار الذكاء الاصطناعي أضعف. لذلك فإن مسارها يتأثر أكثر بأداء قطاع أشباه الموصلات ككل
في المرحلة التالية، يدخل قطاع الذكاء الاصطناعي في النصف الثاني: من سباق تسليح أعمى على حسابات الحوسبة إلى التركيز على التنفيذ الحقيقي والسلامة ومعدل العائد على الاستثمار
على المدى القصير، تواجه أسهم الرقائق ضغطًا من تقييمات "تضخمت". لكن على المدى المتوسط والطويل، فإن توحيد وتطبيع الحوكمة الأمنية يمكن أن يتجنب انفجارات تقنية مفاجئة، ويضع أساسًا أكثر صحة لتمكين تطبيقات الذكاء الاصطناعي. بناء القدرة الحاسوبية لن يتوقف، لكنه سيتحول من النمو العشوائي إلى استهداف أدق وأكثر دقة في الاستثمار
DYOR
الجهات الرائدة تنادي بإبطاء الوتيرة، والسوق يهلع أولًا—وهذا يكشف أكبر اختلاف داخل الصناعة: الصراع بين أمان التكنولوجيا ومعدل العائد على الاستثمار ROI
🪁 لماذا يخاف رأس المال؟
سرعة تطوير النماذج تحدد الطلب على الرقائق. إذا تباطأ عمالقة الصناعة في أبحاثهم بسبب اعتبارات السلامة والامتثال، فإن دورة تبديل العتاد ستطول؛ وحتل فترة قصيرة، فإن قوة اندفاع المشتريات لا بد أن تتعرض لتخفيض
🪁 لماذا لا يمكن إيقاف البنية التحتية؟
الاستثمار في القدرة الحاسوبية لم يعد مقتصرًا على تدريب نموذج الذكاء الاصطناعي الكبير القادم فقط، بل أصبح أيضًا لبناء تطبيقات التعلم الاستدلالي (inference) ونشر وكلاء AI Agent، والطريق للاندماج بين الحوسبة الكمية والكلاسيكية. إن تَخطيط إنفيديا لـ CUDA-Q Logical هو بالضبط لِبناء حواجز نظام بيئي عالية
🪁 توقع مسار تَفَرُّق الاستثمارات الأساسية
▶️ أنثروبيك Anthropic
الأولوية للسلامة. على المدى القصير قد تُضحي بأقصى سرعة لتطوير النماذج، لكنها تغوص بعمق في سوق السلامة والامتثال المؤسسي. وعلى المدى الطويل، يكون ذلك غالبًا أكبر ضمان لربحية الأعمال التجارية للمؤسسات، وبالتالي هو حاجز قوي أكثر ثباتًا
▶️ إنفيديا $NVDA
على المدى القصير تتأثر بالتذبذب الناتج عن تصحيح التقييم، لكن لا يمكن تهز مكانتها كـ"سيّد النظام البيئي" بسهولة. حتى لو خفّ طلب التدريب على المدى المرحلي، فإن طلب الحوسبة الاستدلالية وبيئات مستقبلية مثل CUDA-Q ستظل تدعم أدائها على المدى الطويل
▶️ AMD $AMD
باعتبارها اللاعب رقم اثنين، إذا تباطأ نمو الطلب الإجمالي على العتاد، فستزداد صعوبة انتزاع الحصة من إنفيديا. وغالبًا ما تكون نسبة التذبذب أعلى
▶️ إنتل $INTC
لا تزال مشاكل مرحلة التحول قائمة. فهي تفتقر إلى السيطرة المطلقة على حوسبة الذكاء الاصطناعي، لذا غالبًا ما تتحمل ضغطًا مبالغًا في التقييم عندما تتراجع الأسواق في القطاع ككل
▶️ مِيمَان إلكترونيكس $MRVL و مايكروسِم $MU
منطق المرحلة التالية أكثر وضوحًا نسبيًا. إن شرائح مخصّصة ASIC وذاكرة عالية النطاق الترددي HBM هما متطلبات جوهرية لتخفيض التكلفة وتحسين الكفاءة في البنية التحتية للذكاء الاصطناعي. حتى لو تباطأت النماذج، فلن يكون تحسين ترقية معمارية العتاد قابلًا للتجاوز
▶️ SanDisk $SDNK
دورة التخزين قد تعافت، لكن مقارنةً بأصول مركزية لخط الحوسبة نفسها، فإن يقينها في مسار الذكاء الاصطناعي أضعف. لذلك فإن مسارها يتأثر أكثر بأداء قطاع أشباه الموصلات ككل
في المرحلة التالية، يدخل قطاع الذكاء الاصطناعي في النصف الثاني: من سباق تسليح أعمى على حسابات الحوسبة إلى التركيز على التنفيذ الحقيقي والسلامة ومعدل العائد على الاستثمار
على المدى القصير، تواجه أسهم الرقائق ضغطًا من تقييمات "تضخمت". لكن على المدى المتوسط والطويل، فإن توحيد وتطبيع الحوكمة الأمنية يمكن أن يتجنب انفجارات تقنية مفاجئة، ويضع أساسًا أكثر صحة لتمكين تطبيقات الذكاء الاصطناعي. بناء القدرة الحاسوبية لن يتوقف، لكنه سيتحول من النمو العشوائي إلى استهداف أدق وأكثر دقة في الاستثمار
DYOR