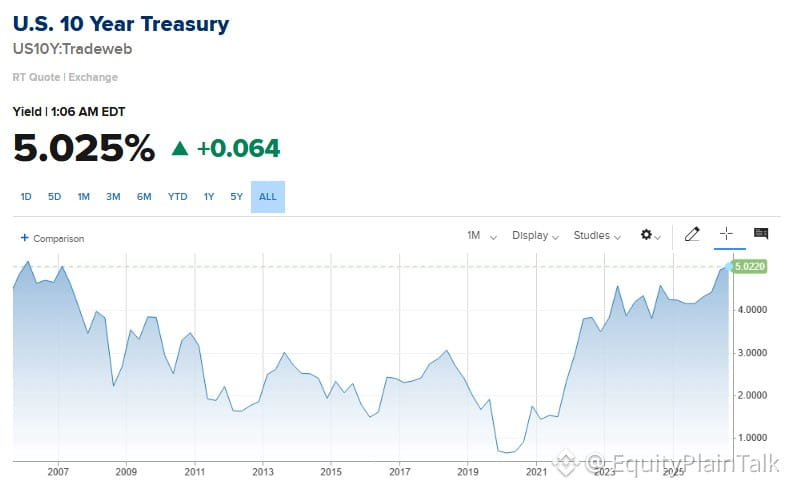
عائد سندات الخزانة لأجل 10 سنوات للتو وصل إلى مستويات لم نشهدها منذ فترة وجيزة قبل عام 2008.
ليس ذلك مجرد رقم عابر. في ذلك الوقت، كانت العوائد في صعود بينما كان الاحتياطي الفيدرالي يشدد السياسة مع تشكل فقاعة ائتمان. جميعنا نعرف كيف انتهى الأمر.
الآن؟ إعداد مختلف، لكن الضغط نفسه. ارتفاع العوائد يعني:
- الرهون العقارية تصبح أكثر كلفة
- إعادة تمويل ديون الشركات تصبح مؤلمة
- تقييمات الأسهم تتعرض للضغط (خصوصًا أسهم النمو)
- الدولار يقوى، ما يضر بالمصدرين
سوق السندات يتسعّر لسيناريو تضخم مستمر أو لاحتياطي فيدرالي يظل أكثر تقييدًا لفترة أطول مما كان متوقعًا. وفي كلتا الحالتين، الأصول ذات المخاطر لا تحب ذلك.
تابع فروقات الائتمان وبيانات الإسكان عن كثب. إذا بدأت تلك المؤشرات بالتشقق، فقد يتحول الأمر إلى ما هو أكثر من مجرد قصة عوائد.
ليس ذلك مجرد رقم عابر. في ذلك الوقت، كانت العوائد في صعود بينما كان الاحتياطي الفيدرالي يشدد السياسة مع تشكل فقاعة ائتمان. جميعنا نعرف كيف انتهى الأمر.
الآن؟ إعداد مختلف، لكن الضغط نفسه. ارتفاع العوائد يعني:
- الرهون العقارية تصبح أكثر كلفة
- إعادة تمويل ديون الشركات تصبح مؤلمة
- تقييمات الأسهم تتعرض للضغط (خصوصًا أسهم النمو)
- الدولار يقوى، ما يضر بالمصدرين
سوق السندات يتسعّر لسيناريو تضخم مستمر أو لاحتياطي فيدرالي يظل أكثر تقييدًا لفترة أطول مما كان متوقعًا. وفي كلتا الحالتين، الأصول ذات المخاطر لا تحب ذلك.
تابع فروقات الائتمان وبيانات الإسكان عن كثب. إذا بدأت تلك المؤشرات بالتشقق، فقد يتحول الأمر إلى ما هو أكثر من مجرد قصة عوائد.