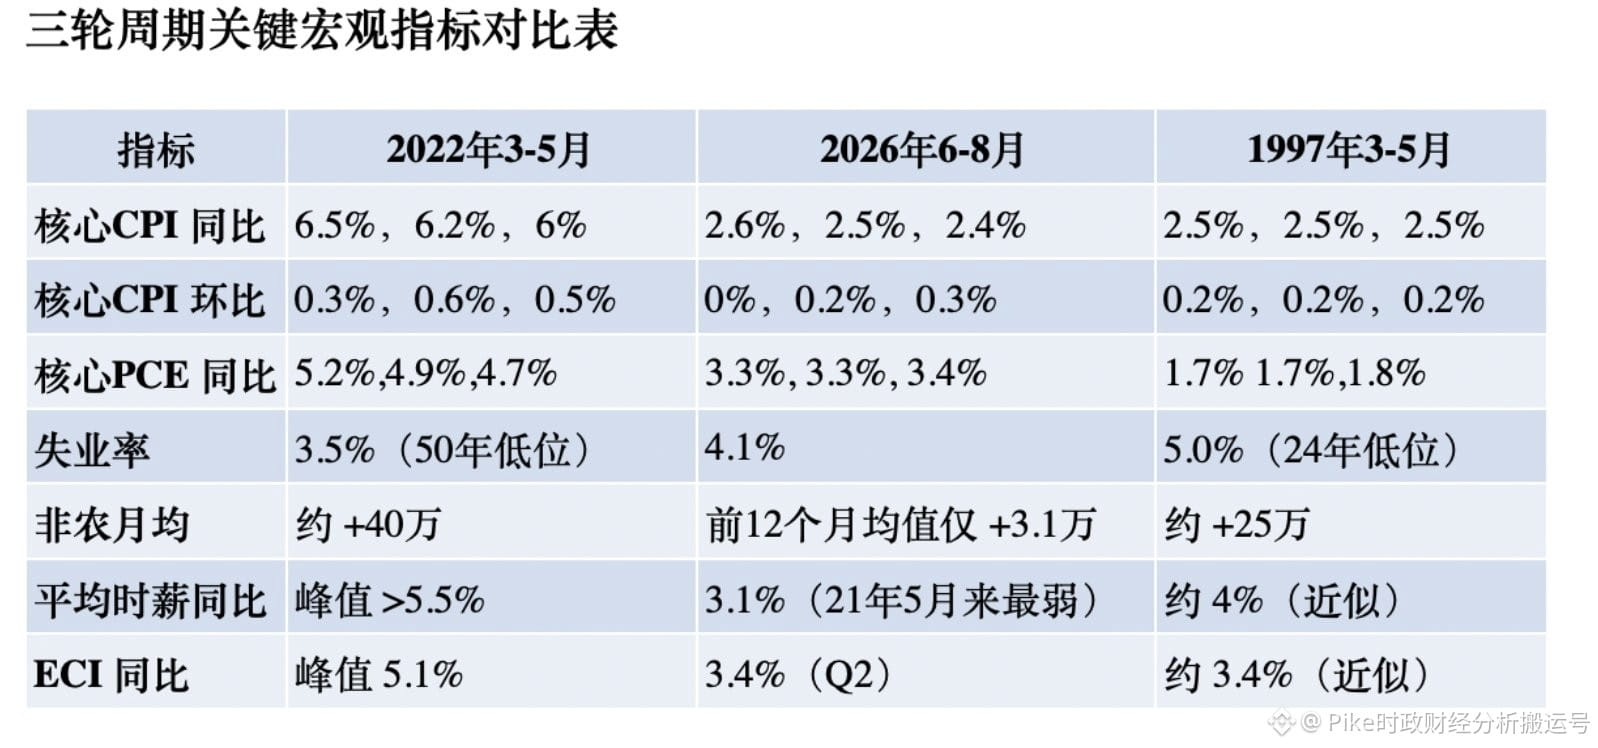
بالنسبة لاجتماع لجنة السوق المفتوحة (FOMC) هذا الأربعاء المقبل، تقديري الأساسي الشخصي هو كالتالي: حتى لو قررت الاحتياطي الفيدرالي اتخاذ إجراء رفع الفائدة، فمن المرجح أن يكون ذلك فقط بمقدار 25 نقطة أساس كتدبير وقائي، وهو ما يُعرف بما يسمى once-and-done (رفع فائدة مرة واحدة). ومن غير المرجح أن نشهد تكرارًا لوتيرة متواصلة من رفع الفائدة كما حدث في عام 2022.
إذا قارنا الفترات الزمنية لعام 1997 وعام 2022 وعام 2026 على التوازي، فستتضح للجميع الصورة: الوضع الاقتصادي الراهن لا يتمتع بسمات «الزيادة الشاملة المفرطة» التي اتسم بها عام 2022. بل على العكس، في العديد من البيانات الجوهرية، تتشابه الأوضاع الحالية بدرجة عالية مع عام 1997.
عند استرجاع عام 2022، كانت الأسعار والأجور والتوظيف والطلب تعيش حالة من السخونة المفرطة الشاملة، ولم يكن لدى الاحتياطي الفيدرالي خيار سوى مواصلة رفع الفائدة بشكل متتابع وكبير الحجم للـ«لحاق» سريعًا. في ذلك الوقت، كانت مختلف المؤشرات شديدة الضيق: ظل معدل نمو مؤشر CPI الأساسي على أساس سنوي عند مستوى 6% أو أكثر، واقترب مؤشر PCE الأساسي من 5%. وفي الوقت نفسه، كان سوق العمل شديد الحراك، إذ انخفضت نسبة البطالة إلى نحو 3.5%، وزاد عدد الوظائف غير الزراعية في المتوسط بحوالي 400 ألف وظيفة جديدة شهريًا. إضافةً إلى ذلك، كانت مستويات الأجور تشهد قفزة هائلة؛ إذ بلغ نمو الأجر بالساعة (المتوسط) على أساس سنوي في مرحلة ما أكثر من 5.5%، ووصل مؤشر ECI إلى 5.1%.
لكن الصورة الكلية لعام 2026 مختلفة تمامًا. إذ تُظهر بيانات الأشهر الثلاثة الأخيرة لمؤشر CPI الأساسي على أساس سنوي تراجعًا معتدلًا من 2.6% إلى 2.4%، بينما كانت بياناته على أساس شهري عند 0% و0.2% و0.3% على التوالي، دون أي إشارة إلى موجة واسعة ومستمرّة من تسارع الأسعار كما حدث في عام 2022. وفي جانب التوظيف، تبلغ نسبة البطالة حاليًا 4.1%، وخلال الاثني عشر شهرًا الماضية لم يزد عدد الوظائف غير الزراعية في المتوسط سوى بنحو 31 ألفًا شهريًا. وعلى صعيد الأجور أيضًا، يتباطأ الوضع بوضوح: انخفض نمو الأجر بالساعة على أساس سنوي إلى 3.1%، بينما سجلت بيانات ECI على أساس سنوي 3.4%. وتوضح هذه البيانات بشكل كافٍ أن ضغوط ارتفاع الأجور الحالية مُحتواة بالفعل، وليست على حافة الانفلات. وبما أن مستوى التضخم الحالي أقل بكثير من مستوى 2022، ولا يوجد أيضًا سخونة مفرطة في سوق العمل أو تسارع مستمر في نمو الأجور، فلن يتمكن الاحتياطي الفيدرالي من تقديم سلسلة أدلة كافية لدعم جولة جديدة من رفع الفائدة بشكل متواصل.
فلماذا يُقال إن الوضع الحالي أقرب إلى عام 1997؟ في ذلك العام، وبعد أن نفّذ الاحتياطي الفيدرالي برئاسة ألن جرينسبان (Alan Greenspan) عملية رفع فائدة بمقدار 25 نقطة أساس في شهر مارس، اكتفى بالتوقف ولم يواصل، ما أوجد حالة once-and-done الشهيرة جدًا في تاريخ التمويل. في ذلك الوقت، كان مؤشر CPI الأساسي قرابة 2.5%، ولم يكن تسارع الأسعار خارج السيطرة. وقد اختار الاحتياطي الفيدرالي التحرك مسبقًا بشكل أساسي بسبب القلق من أن يتسارع التوسع الاقتصادي بشكل مفرط وأن يؤدي ضيق سوق العمل في النهاية إلى انتقال ضغوط ارتفاع الأجور إلى الأسعار. ومع ذلك، أدرك جرينسبان في ذلك الوقت بحدسٍ حاد أن ثورة الإنترنت وتقنيات المعلومات ترفع الإنتاجية إلى حد كبير، وكذلك معدل النمو المحتمل للاقتصاد، بما يحد فعليًا من اندفاع العمال للمطالبة بزيادة الأجور. وفي منطقِه، طالما لم ترتفع الأجور أكثر بما يؤدي إلى دفع الأسعار للارتفاع، فلن تكون هناك حاجة لاستمرار سياسة التشديد. والواقع أثبت ذلك: فقد انتهت تلك الجولة من رفع الفائدة عند مرة واحدة فقط.
خلاصة القول: كان تشديد الاحتياطي الفيدرالي في عام 2022 من نوع «التشديد اللاحق/المطارد»، في حين أن تحرّك عام 1997 يُعد نموذجًا واضحًا للتشديد الوقائي. وبالنظر إلى عام 2026، إذا اختار الاحتياطي الفيدرالي بالفعل رفع الفائدة، فإن طبيعتها ستكون بالتأكيد أقرب إلى النوع الأخير.