
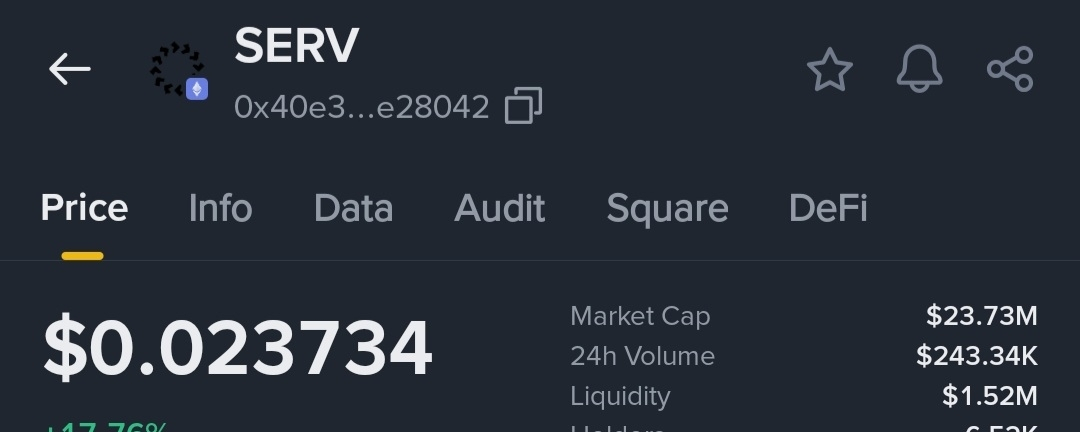


SERV حول 0.02 دولار مع ~770M متداولة / 1B كحد أقصى تعني أن $1 يعادل تقريبًا 45–50×، أو حوالي $770M من القيمة السوقية / $1B FDV. ستكون هذه قفزة كبيرة، لكنها ليست مضاعفًا “مبالغًا فيه” في عالم العملات المشفرة إذا أصبح المنتج فعليًا البنية التحتية القياسية للوكلاء، وكانت الرمزة هي العداد لاستخدام تلك الخدمة.
ما الذي يتطلبه $1 فعليًا؟
لا تحتاج إلى OpenAI التالي. أنت تحتاج إلى أن تُسعِّر السوق SERV باعتبارها طبقة “المجرفة” لبناء وكلاء الإنتاج، مع تدفق النقد عبر الرمز.
طريقة بسيطة للتفكير في الأمر:
إذا تم استخدام 25% من إيرادات Reasoning API + B2B لشراء و حرق $SERV، فيمكن دعم FDV بقيمة $1B عبر قصة تتضمن عشرات الملايين من معدل التشغيل السنوي، لا مليارات—إذا اعتقد المستثمرون أن الإيرادات متكررة، وتنمو، ومربوطة ميكانيكيًا بخفض العرض.
مثال: 40 مليون دولار سنويًا من إيرادات المنصة و10 ملايين دولار سنويًا من إعادة شراء. وعلى أساس FDV بقيمة 1B، هذا إسفنج/صرف سنوي 1%، وهو متواضع. المضاعف يأتي من توقعات النمو (انفجار الوكلاء، وSERV يصبح المُوجّه الافتراضي) إضافة إلى الندرة إذا بدأت عمليات الحرق بالتراكم بينما تبقى السيولة ثابتة/ملتصقة.
لذا فالقصة الصعودية ليست $1 بسبب مشاعر/هوس. إنها استخدام، وإيرادات، و25% شراء/حرق، وسيولة أكثر إحكامًا، وتوسّع مضاعف لأن الأصل صار مطالبة (claim) على استدلال الوكيل، وليس مجرد مؤشر ذكاء اصطناعي آخر.
1. المنتج يجلس على عنق اختناق حقيقي
تبيع مختبرات الطليعة ذكاء خام. البنوك والحكومات وStacks وكلاء الإنتاج لا تفشل لأن النموذج ليس ذكيًا بما يكفي. تفشل لأن:
طلب مستخدم واحد يتحول إلى سلسلة استدعاءات + محاولات إعادة + استخدام أدوات
تكاليف تتفجر
تنجرف المخرجات
لا توجد سلسلة تدقيق (audit trail).
عرض SERV هو طبقة مُجمِّع/استدلال تجعل الإنجليزية تتحول إلى مخططات/رسوم بيانية محدودة، تُفرض المخططات (schemas)، وتُتحقق عبر وكلاء ظل (shadow agents)، وتحتفظ بسجل تدقيق، وتبدّل عنوان URL الأساسي واحد فقط. إذا نجح ذلك ولو جزئيًا كما هو مُعلن، فهو ليس منافسًا لـ GPT/Claude. إنه يبيع طبقة الإنتاج الناقصة التي تحتاجها تلك النماذج.
كل إطار وكلاء (LangChain، ستاكات مخصصة، أدوات مثل n8n، منصات وكلاء كريبتو) يصبح قناة توزيع. لا يحتاج SERV إلى الفوز في حرب النماذج. يحتاج أن يصبح الملحق/الجانب الافتراضي للاستدلال.
2. التكلفة هي الإسفين الذي يمكنه إجبار التبنّي
إذا استطاعت النماذج الصغيرة + SERV الاقتراب من جودة الطليعة (frontier) بجزء كبير من التكلفة، فإن حسابات المشتريات تتغير:
تتوقف الشركات الناشئة عن حرق السيولة في سلاسل GPT؛ الشركات يمكنها تشغيل 10 إلى 100× خطوات وكيل إضافية بنفس الميزانية. وأصبحت نماذج المصدر المفتوح كافية بما يكفي لأن المخطط/الرسم البياني يقيّدها.
هكذا تحصل على حجم التداول. أحمال العمل للوكيل ليست طلبًا واحدًا. إنها حلقات. أداء أفضل بنسبة 20 إلى 90× لكل دولار مُطَالَب به، حتى لو كان مخفَّضًا بشدة، ما يزال يشير إلى منتج يمكنه سرقة حصة الاستدلال دون أن يفوز بمعركة “النموذج” ضد أي نموذج آخر مشهور.
عند $1، السوق تفترض أن هامش التكلفة هذا واقعي بما يكفي لدرجة أن توجيه حركة المرور عبر SERV يصبح عادة.
3. المشترون الخاضعون للتنظيم يدفعون مقابل قابلية التدقيق، لا مقابل العروض
القصة الصعودية تصبح أقوى بكثير إذا لم يكن SERV مجرد ChatGPT أرخص.
البنوك، المدفوعات، الحكومة، التأمين، الضرائب، الروبوتات، والامتثال تحتاج ذلك.
مخططات قرار قابلة للتتبع
لا تدريب على بياناتهم
ضوابط الحقن/التسريب
شيء يمكنهم إظهاره لجهة تنظيمية
هذه ميزانية مختلفة. هؤلاء المشترون يدفعون لتقليل المخاطر. كما أنهم يستغرقون وقتًا أطول، لكن بعد أن يدخلوا لا يتركون مثل مستخدمي العملات المشفرة.
ادعاء إنتاج على طريقة Neol / حكومة الإمارات. معيار طرف ثالث بأسلوب Thought Proof. قرب EPAA / مجموعة عمل البنوك. Greg Ivanov (سابقًا شراكات Google Play) كمن يفتح باب المؤسسة.
إذا تحولت بضع عمليات نشر خاضعة للتنظيم من تجريب إلى عقد إنتاج، يتوقف SERV عن الظهور كرمز بقيمة 15 إلى 20 مليون دولار ويبدأ الظهور كبنية تحتية رأسية. المقارنات في كريبتو للذكاء الاصطناعي التي كان لديها فقط memes وlaunchpads لم تحصل على المشتري الثاني تلك المرة.
4. عجلة دَوّارة على طرفين يفهمها السوق فعلًا. معظم رموز الذكاء الاصطناعي لديها قصة.
لدى SERV مخطط توصيل.
ترسل المؤسسات والبناؤون الاستدلال عبر SERV.
يدفعون بالاعتماد على USD/USDC.
25% من تلك الإيرادات تُستخدم لشراء و حرق $SERV.
يقوم البناؤون أيضًا بإطلاق وكلاء/شركات ناشئة على الـ launchpad؛ الرسوم والنشاط يلامسان SERV.
مزيد من الإطلاقات + مزيد من الوكلاء + مزيد من الاستدلال + مزيد من عمليات الحرق.
الرمز ليس ملصق حوكمة. إنه الحوض (sink) للجزء الوحيد من الذكاء الاصطناعي الذي سينمو أسرع من جودة النماذج: خطوات الوكلاء (agent steps).
إذا أدى إطلاق الـ API العام (سبتمبر 2026) إلى تحويل شعارات النسخة التجريبية الخاصة إلى حجم مبيعات مدفوع في الربع الرابع 2026 و2027، يمكن أن يعاد تسعير السعر قبل أن تصبح العجلة الدوّارة الكاملة ضخمة. الأسعار في الكريبتو تسعّر المشتقة الثانية (second derivative) لهذا عندما بدأت تطبع.
5. لماذا $1 رقم سردي تعرف كريبتو بالفعل كيف تدفعه
في الدورات السابقة؟
تم إعطاء رموز بنية تحتية مع منتج يعمل وقصة حرق $500M إلى $3B FDVs دون أن تصبح احتكارات فئوية.
أسماء وكلاء الذكاء الاصطناعي ( $FET , $VIRTUAL , ونسخ إطلاق/launchpad تجريبية مختلفة) تُعاد تسعيرها وفق الاهتمام (mindshare) وحالة استخدام قابلة للقياس بشكل معقول، لا وفق GAAP مدققة
$1B FDV لنظام الاستدلال reasoning OS للـ وكلاء ليس شيئًا غريبًا إذا كان الـ API العام يعمل
توجد دراسات حالة إنتاجية قليلة قابلة للتكرار. عمليات الحرق مرئية على السلسلة (on chain).
BD للمؤسسات يتحول بوضوح
من $0.02، المسار يبدو $0.05–0.10، الـ API حقيقي، المتداولون يلاحظون،
شعارات مؤسسية مدفوعة أولًا بقيمة 0.20–0.40 دولار / إثباتات حرق على السلسلة.
$1 لـ SERV يُعامل كبنية تحتية لفئة، لا كتجربة micro cap.
تلك الخطوة الأخيرة هي توسّع المضاعف. يحدث عندما تتحول صيغة السؤال من: هل هذا الفريق يشحن؟ إلى: كم يمكنهم فرض ضرائب على استدلال الوكيل؟
6. العرض ليس مُفرِط التضخم إلى ما لا نهاية
حد أقصى 1B. ~77% متداول بالفعل. يوجد تسليم/توزيع مقيد للفريق (team vest)، لكن هذا ليس عملة بنسبة 20% تداول/80% إطلاق (unlock) بشكل cliff بالطريقة نفسها التي كانت بها العديد من إطلاقات 2024.
معظم ألم السيولة موجود بالفعل داخل السعر
الطلب الجديد (API + launchpad + المضاربة) يصطدم بسوق يكون أغلبه سبق إصداره بالفعل
تبدأ عمليات الحرق أن تصبح أهم من الانبعاثات
هذا هو الإعداد الذي تريده لِـ 50× عندما تظهر الطلبات. انخفاض السيولة يفتح إمكانية قنابل تقتل أحلام $1. الربط بين السيولة المرتفعة + وجود حوض حقيقي هو ما يجعل $1 يتحول إلى رقم مستدير يتداوله الناس فعليًا.
7. التوزيع أوسع من شركة ناشئة عادية من 20 شخص. شركة لندن من 20 شخص لا يبدو أنها تستطيع امتلاك ذكاء اصطناعي مؤسسي.
التوافق مع SDK لـ OpenAI/Anthropic = مبيعات بدون هجرة (صفر انتقال). launchpad للكريبتو + حاملو $SERV = توزيع مدمج وخزينة. هاكاثونات، Token2049، EPAA، شبكة Ivanov = أنبوب (pipeline)
كل من يبني وكلاء ويواجه قيود تكلفة هو عميل محتمل.
إذا كان SERV تغيير إعدادين فقط (two line config change)، يمكن أن تبقى تكلفة اكتساب العميل (CAC) منخفضة. هكذا فريق صغير يتفوق على وزنه: يبيع طبقة، لا يقتلع ويستبدل منصة كاملة.
8. الإعداد غير المتناظر
الجانب السلبي من هنا هو سيولة رقيقة أخرى لتقنية ذكاء اصطناعي/كريبتو لا تسجل إيرادات API حقيقية.
استدلال الوكيل يصبح بند تكلفة كبيرًا جديدًا عبر الاقتصاد
لا بد أن هناك من يجعل الأمر موثوقًا ورخيصًا
SERV يعمل بالفعل، وتم ترميزُه، وموجّه لهذا العمل تحديدًا
لا تحتاج إلى 10% من إيرادات OpenAI. تحتاج أن تكون طبقة الاعتمادية الافتراضية لجزء من حركة مرور الوكلاء، مع إعادة شراء واضحة. عندها يصبح $1 حدث تسعير لفئة، لا مجرد طباعة معجزة.
حجم الـ API المدفوع بعد الإطلاق العام بدل انتظار لقطات قائمة الانتظار.
عمليات إعادة شراء على السلسلة تتطابق مع سياسة الـ 25%
عقود إنتاج مسماة (بنك، حكومة، روبوتات) مع مدة، لا مجرد: نحن داخل الغرفة.
الاحتفاظ: نسب فشل المكالمات وتكلفة المهمة على أحمال عمل العملاء.
الدورة/السيولة: المستثمر يبيع مقابل يحرق.
إذا تحولت تلك الخمس نقاط إلى اللون الأخضر خلال 12 إلى 18 شهرًا، فإن $1 يعني أن السوق يرى أن SERV بنية تحتية. وإن لم يحدث، فـ $1 مجرد رقم دائري على مخطط.
ليس نصيحة مالية. 50× من عملة 15–20 مليون دولار ما يزال يتطلب تنفيذًا، وإيرادًا مرئيًا، وخطرًا على الشريط (tape). القصة الصعودية هي أن العمل المطلوب كبير، والمنتج موجّه لسدّادة/عنق اختناق صحيح.
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #RLUSDSupplyHitsRecord$2.442B #AvalancheIntegratesIntoUAEPassDigitalVault #AnthropicCEOCallsForAISlowdown