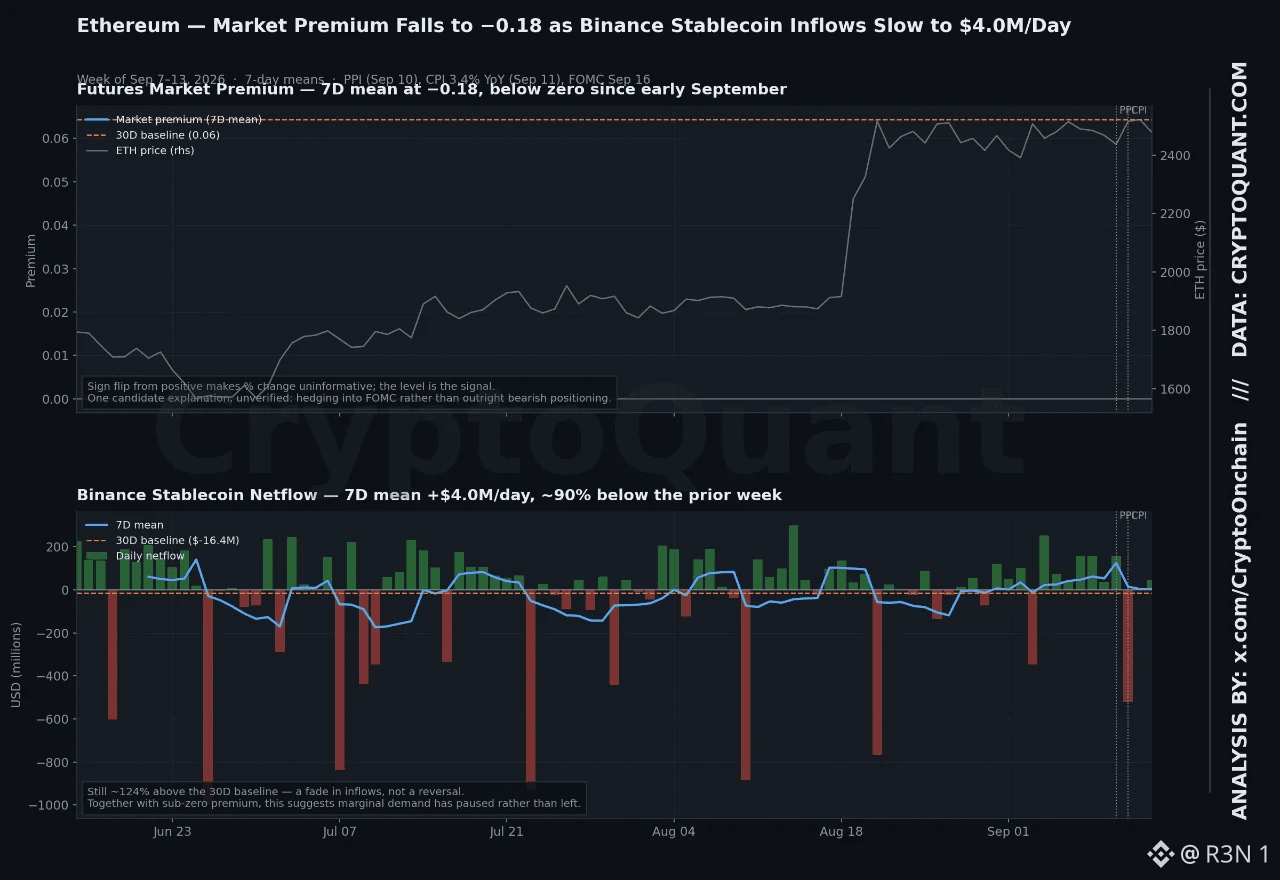
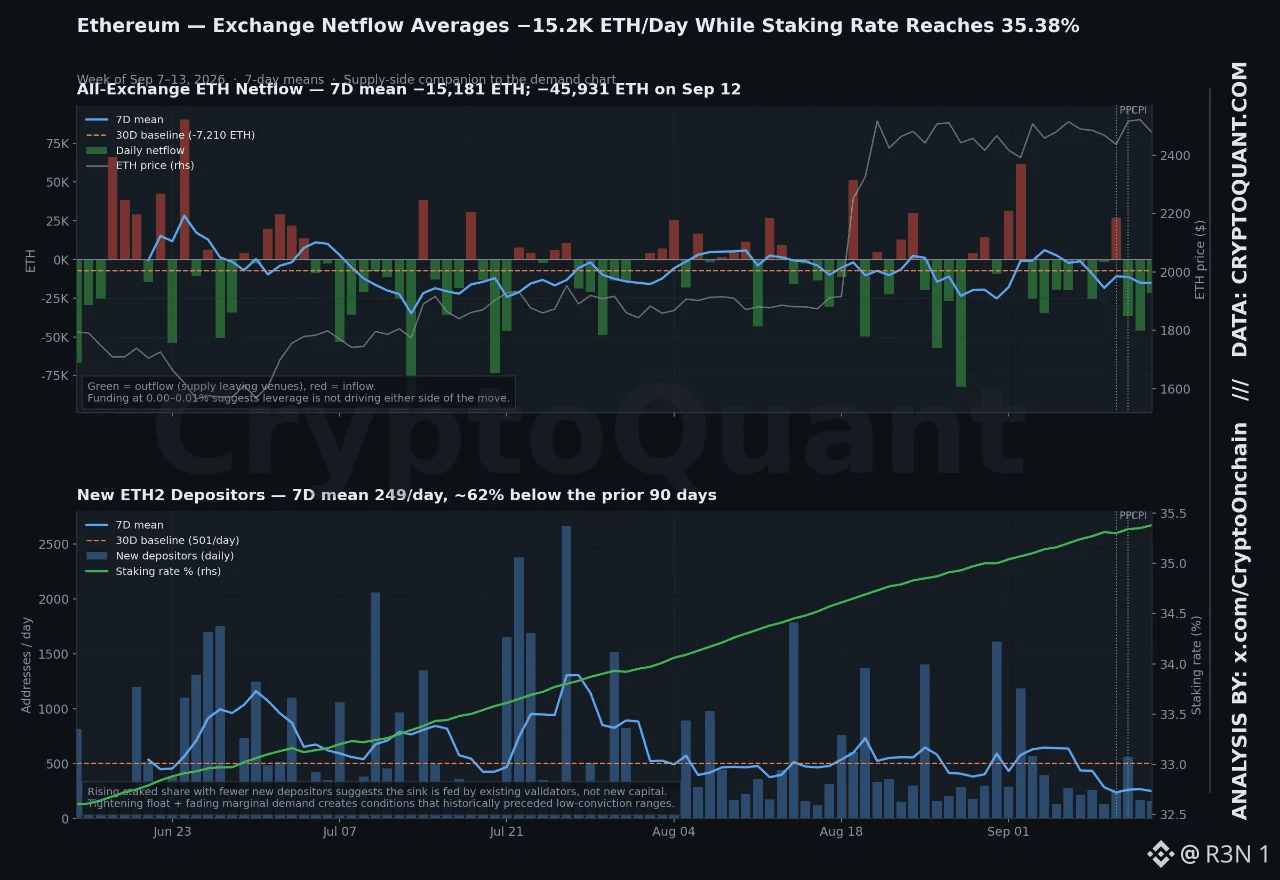
مؤشر علاوة العقود الآجلة لـ Ethereum على صافي التسعير تحوّل للتو إلى المنطقة السلبية، عند -0.18 خلال الأيام السبعة حتى 13 سبتمبر، بينما تباطأت بشدة عمليات “تجميع”/تهيئة السيولة بالستيبلكوين على Binance لامتصاص العرض ولم تعد تظهر تقريبًا. اجتـماعهما معًا هو الإشارة الفعلية، وليس أي واحد منهما لوحده. تجدر الدقة هنا: العلاوة انتقلت من موجبة إلى سالبة، لذا فإن التغير كنسبة لا يكون ذا معنى؛ المهم هو المستوى. بلغ متوسط تدفق الستيبلكوين إلى Binance 4.0 مليون دولار يوميًا، منخفضًا بنحو 90% عن الأسبوع الماضي، لكنه ما يزال أعلى بنسبة 124% من خط الأساس لآخر 30 يومًا؛ أي أنه تراجع من مستوى مرتفع، لا انعكاس. تم استبعاد سلاسل التحويلات والرسوم؛ فالأجزاء ذات المقامات القريبة من الصفر تجعل نسبها مضللة. السياق الكلي موجود في الخلفية: طباعة مؤشر PPI بلغت 5.4% سنويًا في 10 سبتمبر، وجاءت CPI عند 3.4%، وبلغت القراءة الأساسية 2.4% في 11 سبتمبر، بينما ظل عائد سندات الخزانة لأجل 10 سنوات قريبًا من 4.95% حتى 16 سبتمبر لقرار لجنة السوق الفيدرالية FOMC. أغلقت ETH عند 2,477 دولارًا، وما تزال ضمن نطاق 2,391 إلى 2,522 دولارًا الذي يتمسك به منذ 31 أغسطس. احتمال غير مؤكد يستحق ذكره كتخمين: قد تعكس العلاوة السلبية التحوط قبل قرار الاحتياطي الفيدرالي بدلًا من التموضع الهبوطي؛ التمويل بين 0.00 و0.01% يشير إلى أن الرافعة المالية ليست ما يدفع أي طرف. الانقسام الأكثر إثارة للاهتمام هو الطلب مقابل العرض. قنوات الطلب تهدأ معًا: تجميع الستيبلكوين تعطل، وتداول العقود الآجلة أقل من السعر الفوري، وتبلغ علاوة Coinbase -0.05. ما يزال جانب العرض يشدّ قبضته على أي حال: متوسط صافي تدفق البورصات بلغ -15,181 ETH يوميًا، وبلغ معدل الإيداع في التكديس (staking) 35.38%. إن انخفاض المودعين الجدد يوحي بأن نمو الـ staking يأتي من المدققين الحاليين، وليس من رأس مال جديد. قراءتي الصريحة: إن تضييق “الطفو/العرض الحر” مقابل تراجع الطلب الهامشي المتلاشي هو ترتيب تاريخيًا يسبق نطاقات منخفضة الثقة، من النوع الذي يتحدد عبر محفز خارجي بدلًا من الاعتماد على التدفقات الأساسية وحدها. ما أراقبه: هل سيستأنف تجميع الستيبلكوين على الجانب الآخر من قرار يوم الأربعاء من FOMC، أم أن هذا التوقف سيستمر بغض النظر عن النتيجة. $ETH #BTC Price Analysis# #ETH

نشر
--
إخلاء مسؤولية: يتضمن آراء جهات خارجية. لا تُعدّ نصيحة. يُمكن استخدام Binance AI دون أي ضمان. اطلع على الشروط والأحكام.