
#光通信 قطاعية الصناعة لا تزال توفر إشارات قوية يمكن رؤيتها على الأقل حتى 2027—2029
1. في الوقت الحالي، تعدّ 1.6T و800G المكوّنين الرئيسيين لزيادة الحجم (الزيادات الأساسية). من المتوقع أن تتجاوز طلبات 1.6T في عام 2027 نظيرتها في 2026 بأكثر من الضعف، وأن تكون 800G على الأقل بمستوى الضعف. بحلول 2028، سيؤدي إطلاق 2.4T وتبنّي المزيد من CSP لِـ 1.6T، إضافةً إلى الطلبات الجديدة التي يتيحها CPO، إلى أن تصبح المحرّك الجديد للنمو، بينما ستبدأ 800G تدريجيًا بالاستبدال بواسطة 1.6T. ومن المتوقع أن تصبح تقنية 400G أحادي الرمز (single-wave) ناضجة خلال 2028—2029، ما سيدفع كذلك إلى ترقية السعة.
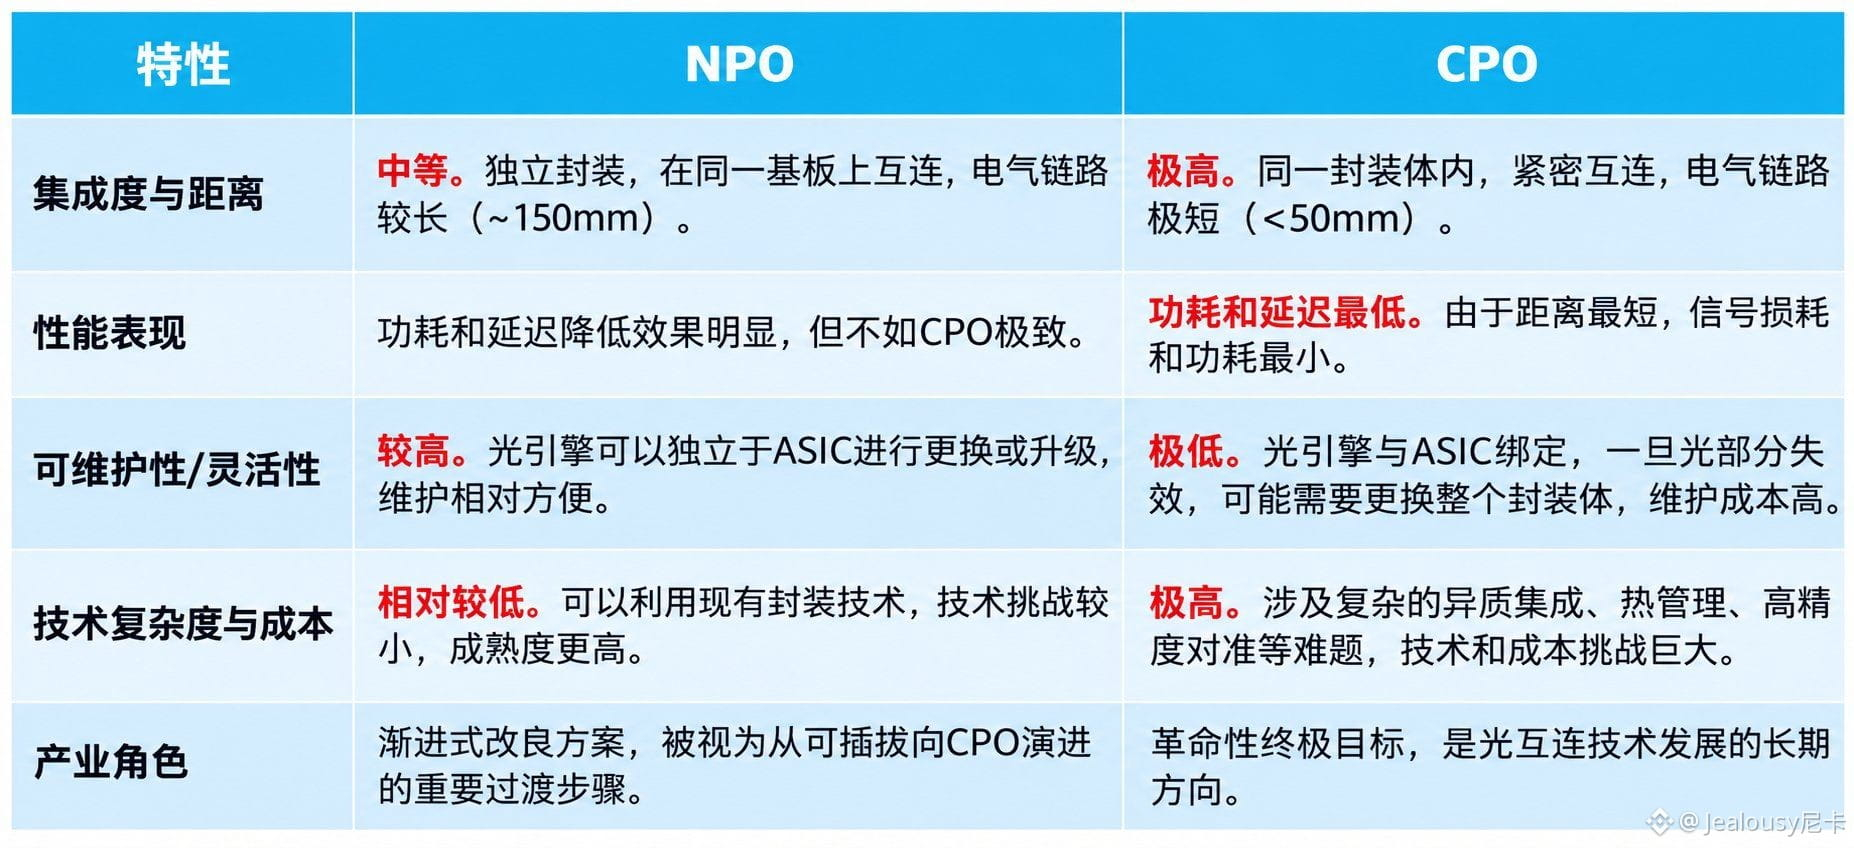
2. من ناحية المسار التقني، هناك حكم مهم يتمثل في أن CPO لن يستبدل بشكل كامل وسريع القابل للإدخال (pluggable). سيظل القابل للإدخال وNPO وCPO متعايشين لفترة طويلة. إذ يتمتع القابل للإدخال بعمر دورة أطول في سيناريوهات التوسّع (scale out)؛ كما أن NPO ليس منتجًا انتقاليًا قصير الأجل؛ فالأجيال الثانية والثالثة ستتطور نحو تعبئة 2.5D و3D، ومن المتوقع أن يبدأ النشر في النصف الثاني من 2027. وعلى الرغم من أن CPO يتمتع بأداء أفضل، إلا أنه ما يزال يواجه في الوقت الحالي تحديات تتعلق بالموثوقية والصيانة والتكلفة ونضج سلسلة التوريد. وبالنسبة للتطبيقات واسعة النطاق الفعلية، يُتوقع أن تتم بعد عام 2030.
3. ما تزال سلسلة التوريد عنق الزجاجة الرئيسي في الصناعة. وعلى وجه الخصوص، خلال عامي 2026—2027 فيما يتعلق بمكونات محورية مثل 1.6T DFB وDSP وغيرها، تقوم الشركات بتأمين السعة مسبقًا عبر طرق مثل الدفعات المقدّمة والاتفاقيات طويلة الأجل والاستثمارات الاستراتيجية. لكن مع استمرار نمو الطلب، فمن الصعب تخفيف حالة شدّ التوريد على نحو كامل على المدى القصير.
4. إن حواجز المنافسة أعلى مما يتصوره السوق. فلو كانت وحدات البصريات (optical modules) مجرد “صفقات تجميع”، لما كانت هناك عتبات تقنية بهذا الشكل. إذ توجد تحديات تقنية في كل من السيليكون فوتونيكس (silicon photonics) ونيوبات الليثيوم الرقيق (thin-film lithium niobate) والتقنيات المتوافقة (coherent) والدوائر عالية التردد والتغليف المتقدم وغيرها. كما أن دور اعتماد العملاء طويل وعدد الموردين محدود، ما يخلق حواجز قوية أمام العملاء.
أخيرًا، تجعل حواجز التكنولوجيا والعملاء وسلسلة التوريد الشركات الرائدة لا تزال تتمتع بأفضلية. وبصرف النظر عن بعض الشركات القيادية في سوق الأسهم الأميركية، فأنا أعتقد أن المنطق أعلاه ينطبق أيضًا على “A-shares” (السوق الصيني الرئيسي).
$LITEB $COHRB $FN.US
1. في الوقت الحالي، تعدّ 1.6T و800G المكوّنين الرئيسيين لزيادة الحجم (الزيادات الأساسية). من المتوقع أن تتجاوز طلبات 1.6T في عام 2027 نظيرتها في 2026 بأكثر من الضعف، وأن تكون 800G على الأقل بمستوى الضعف. بحلول 2028، سيؤدي إطلاق 2.4T وتبنّي المزيد من CSP لِـ 1.6T، إضافةً إلى الطلبات الجديدة التي يتيحها CPO، إلى أن تصبح المحرّك الجديد للنمو، بينما ستبدأ 800G تدريجيًا بالاستبدال بواسطة 1.6T. ومن المتوقع أن تصبح تقنية 400G أحادي الرمز (single-wave) ناضجة خلال 2028—2029، ما سيدفع كذلك إلى ترقية السعة.
2. من ناحية المسار التقني، هناك حكم مهم يتمثل في أن CPO لن يستبدل بشكل كامل وسريع القابل للإدخال (pluggable). سيظل القابل للإدخال وNPO وCPO متعايشين لفترة طويلة. إذ يتمتع القابل للإدخال بعمر دورة أطول في سيناريوهات التوسّع (scale out)؛ كما أن NPO ليس منتجًا انتقاليًا قصير الأجل؛ فالأجيال الثانية والثالثة ستتطور نحو تعبئة 2.5D و3D، ومن المتوقع أن يبدأ النشر في النصف الثاني من 2027. وعلى الرغم من أن CPO يتمتع بأداء أفضل، إلا أنه ما يزال يواجه في الوقت الحالي تحديات تتعلق بالموثوقية والصيانة والتكلفة ونضج سلسلة التوريد. وبالنسبة للتطبيقات واسعة النطاق الفعلية، يُتوقع أن تتم بعد عام 2030.
3. ما تزال سلسلة التوريد عنق الزجاجة الرئيسي في الصناعة. وعلى وجه الخصوص، خلال عامي 2026—2027 فيما يتعلق بمكونات محورية مثل 1.6T DFB وDSP وغيرها، تقوم الشركات بتأمين السعة مسبقًا عبر طرق مثل الدفعات المقدّمة والاتفاقيات طويلة الأجل والاستثمارات الاستراتيجية. لكن مع استمرار نمو الطلب، فمن الصعب تخفيف حالة شدّ التوريد على نحو كامل على المدى القصير.
4. إن حواجز المنافسة أعلى مما يتصوره السوق. فلو كانت وحدات البصريات (optical modules) مجرد “صفقات تجميع”، لما كانت هناك عتبات تقنية بهذا الشكل. إذ توجد تحديات تقنية في كل من السيليكون فوتونيكس (silicon photonics) ونيوبات الليثيوم الرقيق (thin-film lithium niobate) والتقنيات المتوافقة (coherent) والدوائر عالية التردد والتغليف المتقدم وغيرها. كما أن دور اعتماد العملاء طويل وعدد الموردين محدود، ما يخلق حواجز قوية أمام العملاء.
أخيرًا، تجعل حواجز التكنولوجيا والعملاء وسلسلة التوريد الشركات الرائدة لا تزال تتمتع بأفضلية. وبصرف النظر عن بعض الشركات القيادية في سوق الأسهم الأميركية، فأنا أعتقد أن المنطق أعلاه ينطبق أيضًا على “A-shares” (السوق الصيني الرئيسي).
$LITEB $COHRB $FN.US