
AbdullRauf
8.2k منشورات
AbdullRauf
 تم التحقُّق من Square
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
فتح تداول
مُتداول مُتكرر
1.3 سنوات
1.1K+ تتابع
32.4K+ المتابعون
28.9K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
DIJA BNB
·
--
🎁 تنبيه مكافأة $DOGE ! 🧧
قد تكون مكافأة $DOGE الخاصة بك بانتظارك!
تحقق من مكافأتك الآن وتأكد من المطالبة بها قبل انتهاء الفرصة. لا تفوّت الفرصة!
حظًا سعيدًا واستمتع بمكافأة $DOGE ! 🚀
قد تكون مكافأة $DOGE الخاصة بك بانتظارك!
تحقق من مكافأتك الآن وتأكد من المطالبة بها قبل انتهاء الفرصة. لا تفوّت الفرصة!
حظًا سعيدًا واستمتع بمكافأة $DOGE ! 🚀
Z O N E P R I M E
·
--
صاعد🎁 ZONE PRIME مفاجأة إسقاط BTC! 🎁
✨ المغلف الأحمر مليء وجاهز للفتح! ✨
👇 خطوات بسيطة للمشاركة 👇
❤️ تابع ZONE PRIME
🔁 لايك ومشاركة
💬 اكتب تعليقًا “BTC”
🔔 ابقَ متصلًا ونشطًا بانتظار إسقاطات مفاجئة قادمة!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
✨ المغلف الأحمر مليء وجاهز للفتح! ✨
👇 خطوات بسيطة للمشاركة 👇
❤️ تابع ZONE PRIME
🔁 لايك ومشاركة
💬 اكتب تعليقًا “BTC”
🔔 ابقَ متصلًا ونشطًا بانتظار إسقاطات مفاجئة قادمة!
#BTC #Crypto #ZONEPRIME #RedPacket #Binance $BTC
Evie埃维利里什
·
--
أتمنى لك صحة جيدة وحظًا موفقًا وكثيرًا من الشموع الخضراء!
سحب الظرف الأحمر!
تابع
إعجاب
تعليق
$LSK
سحب الظرف الأحمر!
تابع
إعجاب
تعليق
$LSK
WOLF 狼
·
--
لنجعل البناء مستمرًا، والتعلّم مستمرًا، ولنتقوى معًا. 🧧🎉
حتى خلال أكثر السحب ظلامًا، تواصل ثورة العملات الرقمية التألّق بسطوعٍ كبير. 🌝
ثق بالعملية، وابقَ منضبطًا، وحافظ على تركيزك على الهدف طويل المدى. نحن جميعًا على هذا الطريق المتعرّج معًا، ونشكّل مستقبل التمويل.💯👀
أظهر بعض المحبة لهذه المنشورة إذا كنتَ متماسكًا اليوم. ❤️
$BTC
#bitcoin #BinanceSquare #REWARDS
حتى خلال أكثر السحب ظلامًا، تواصل ثورة العملات الرقمية التألّق بسطوعٍ كبير. 🌝
ثق بالعملية، وابقَ منضبطًا، وحافظ على تركيزك على الهدف طويل المدى. نحن جميعًا على هذا الطريق المتعرّج معًا، ونشكّل مستقبل التمويل.💯👀
أظهر بعض المحبة لهذه المنشورة إذا كنتَ متماسكًا اليوم. ❤️
$BTC
#bitcoin #BinanceSquare #REWARDS
Mhd_Fzlul
·
--
صاعد🧧🧧🧧🧧🧧CLAIM $USTC REWARDS🧧🧧🧧🧧🧧
💲تعليق 📩
💲إعجاب 👍🏻
💲إعادة نشر 🔁
💲مشاركة ➡️
لا تفوّت مكافأتك الكبيرة #USTC 💲💲💲
1️⃣ تابع "Mhd_Fzlul" للحصول على المزيد من التنبيهات والهدايا الحمراء.📈🧧💲
2️⃣ علّق على "Ok"... ❕️
3️⃣ اطالب بحزمة/ظرفك الأحمر في قسم Binance Pay الآن💰💱
اضغط هنا للتداول👇🏻
$BTC
#Write2Earn #BTC #USTC/USDT
💲تعليق 📩
💲إعجاب 👍🏻
💲إعادة نشر 🔁
💲مشاركة ➡️
لا تفوّت مكافأتك الكبيرة #USTC 💲💲💲
1️⃣ تابع "Mhd_Fzlul" للحصول على المزيد من التنبيهات والهدايا الحمراء.📈🧧💲
2️⃣ علّق على "Ok"... ❕️
3️⃣ اطالب بحزمة/ظرفك الأحمر في قسم Binance Pay الآن💰💱
اضغط هنا للتداول👇🏻
$BTC
#Write2Earn #BTC #USTC/USDT
超人不会飞2020
·
--
[إعادة تشغيل] 🎙️ اليوم الحادي والثلاثون من متوسط شراء البيتكوين (BTC) عبر برنامج DCA للعملات 100U للأسبوع الفائق
03 ساعة 01 دقيقة 02 ثانية · 9.2k يستمعون
圣克斯Lucky1688
·
--
🧧🔥🧧🔥🧧🔥
الحكم السائد بشأن التضخم الأساسي (Core CPI): بسبب ارتفاع أسعار النفط مؤخرًا، قد يصبح إجمالي مؤشر CPI أكثر عرضة لتقلبات ناتجة عن أسعار الطاقة. تميل الأموال المؤسسية إلى التركيز أكثر على Core CPI بعد استبعاد الغذاء والطاقة. فإذا كان إجمالي CPI مرتفعًا لكن Core CPI يُظهر تباطؤًا مستمرًا، فقد تظهر على الرسم البياني حركة من نوع “اختراق للأسفل أولًا ثم صعود V سريع”.
انتبه لاختراقات مزدوجة للمنتجات المشتقة في الاتجاهين: لحظة صدور البيانات (8:30 صباحًا بتوقيت ET) غالبًا ما تُحدث صدمات تؤدي إلى تصفيات على السلسلة وعلى عقود البورصة؛ يُنصح بتجنب تشغيل رافعة مالية عالية قبل صدور البيانات أو حول وقتها.
تابع تدفقات أموال صناديق ETF لاحقًا: بعد ترسّخ بيانات CPI وتلاشي حالة عدم اليقين الكلي قصيرة الأجل، ستحدد حالة التدفقات اليومية الصافية/الخروج من ETF بيتكوين الفوري في الولايات المتحدة بعد صدور البيانات ما إذا كان السوق سيتمكن من بدء ارتداد ذي توجهات (اتجاهية) أم لا.
تابعني، واحصل على الردّ 1 خذ هدية SOL المزدوجة!
🧧🔥🧧🔥🧧🔥
$BTC $BNB $ETH
الحكم السائد بشأن التضخم الأساسي (Core CPI): بسبب ارتفاع أسعار النفط مؤخرًا، قد يصبح إجمالي مؤشر CPI أكثر عرضة لتقلبات ناتجة عن أسعار الطاقة. تميل الأموال المؤسسية إلى التركيز أكثر على Core CPI بعد استبعاد الغذاء والطاقة. فإذا كان إجمالي CPI مرتفعًا لكن Core CPI يُظهر تباطؤًا مستمرًا، فقد تظهر على الرسم البياني حركة من نوع “اختراق للأسفل أولًا ثم صعود V سريع”.
انتبه لاختراقات مزدوجة للمنتجات المشتقة في الاتجاهين: لحظة صدور البيانات (8:30 صباحًا بتوقيت ET) غالبًا ما تُحدث صدمات تؤدي إلى تصفيات على السلسلة وعلى عقود البورصة؛ يُنصح بتجنب تشغيل رافعة مالية عالية قبل صدور البيانات أو حول وقتها.
تابع تدفقات أموال صناديق ETF لاحقًا: بعد ترسّخ بيانات CPI وتلاشي حالة عدم اليقين الكلي قصيرة الأجل، ستحدد حالة التدفقات اليومية الصافية/الخروج من ETF بيتكوين الفوري في الولايات المتحدة بعد صدور البيانات ما إذا كان السوق سيتمكن من بدء ارتداد ذي توجهات (اتجاهية) أم لا.
تابعني، واحصل على الردّ 1 خذ هدية SOL المزدوجة!
🧧🔥🧧🔥🧧🔥
$BTC $BNB $ETH


最佳第6人
·
--
💰شمس تشرق على جبل جينشان، سترى المال 💰
Mahi_玛希BNB
·
--
صاعد$BNB: بعد موجة الصعود… هل يحدث تصحيح؟ إلى أين ستكون الخطوة التالية؟ 👀📊
أظهر BNB زخمًا قويًا في بداية سبتمبر وتحرك إلى ما فوق $780، لكن الآن بدأت تظهر في السوق ضغوط بيع واضحة. بعد الانخفاض الأخير، أصبحت منطقة $700 مستوى مهمًا للمتداولين.
في الوقت الحالي، من المهم مراقبة الحجم + تأكيد الدعم عن كثب. 🔥
1️⃣ **اتبع MAHI BNB** ✅
2️⃣ **لايك & كومنت “BTC”** ✅
3️⃣ **أعد نشر هذا المنشور** 🔄✅
4️⃣ **ابقَ على اطلاع للهدية القادمة 🎁🧧** ✅
المتابعة: $BNB 👀$BTC $ETH
#BNB #BNBChain #Binance #Crypto #CryptoMarketMoves #Altcoins #BNBUpdate #BinanceSquareFamily #writetoearn #CryptoTrading #Web3
أظهر BNB زخمًا قويًا في بداية سبتمبر وتحرك إلى ما فوق $780، لكن الآن بدأت تظهر في السوق ضغوط بيع واضحة. بعد الانخفاض الأخير، أصبحت منطقة $700 مستوى مهمًا للمتداولين.
في الوقت الحالي، من المهم مراقبة الحجم + تأكيد الدعم عن كثب. 🔥
1️⃣ **اتبع MAHI BNB** ✅
2️⃣ **لايك & كومنت “BTC”** ✅
3️⃣ **أعد نشر هذا المنشور** 🔄✅
4️⃣ **ابقَ على اطلاع للهدية القادمة 🎁🧧** ✅
المتابعة: $BNB 👀$BTC $ETH
#BNB #BNBChain #Binance #Crypto #CryptoMarketMoves #Altcoins #BNBUpdate #BinanceSquareFamily #writetoearn #CryptoTrading #Web3

·
--
🎙️ اليوم 31 من استثمار BTC الشهري المنتظم لـ 100U من سوبرمان
إنهاء
03 ساعة 01 دقيقة 02 ثانية
9k
24

AbdullRauf
·
--
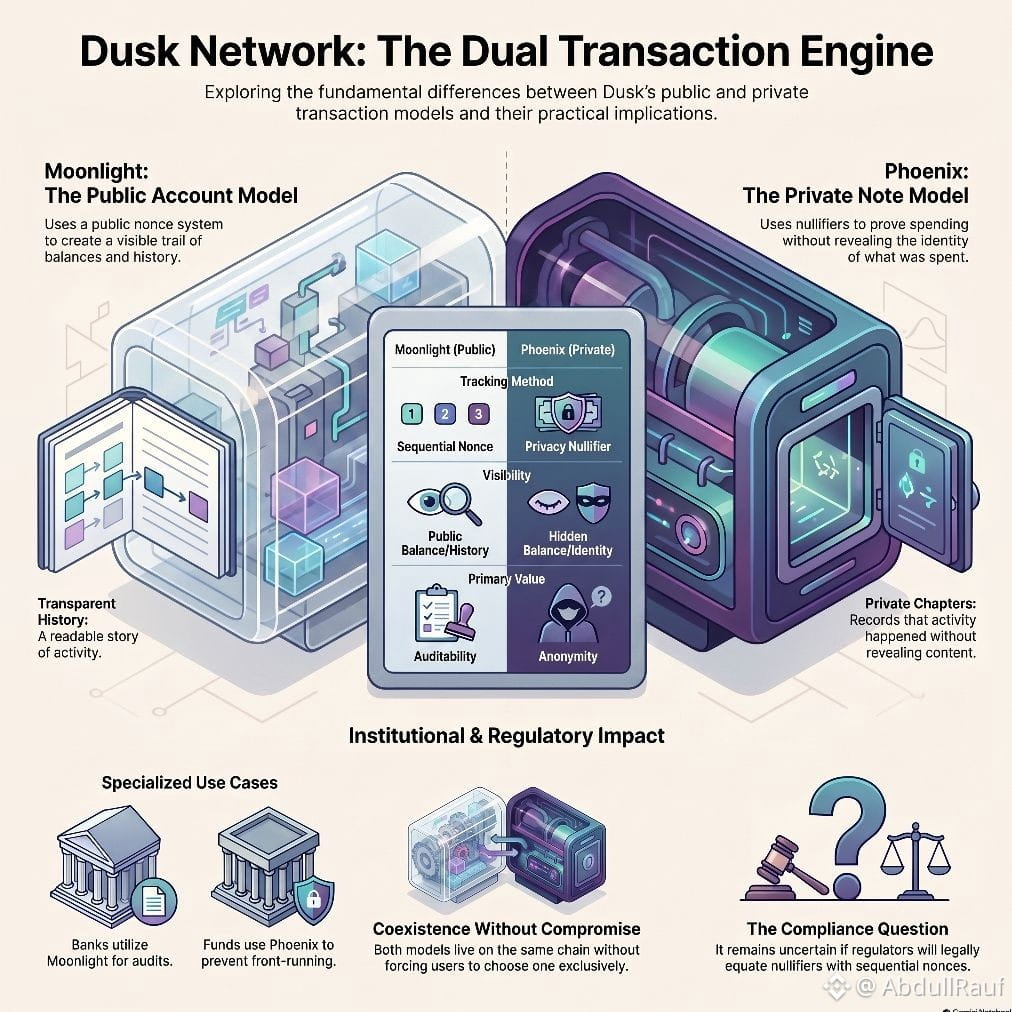
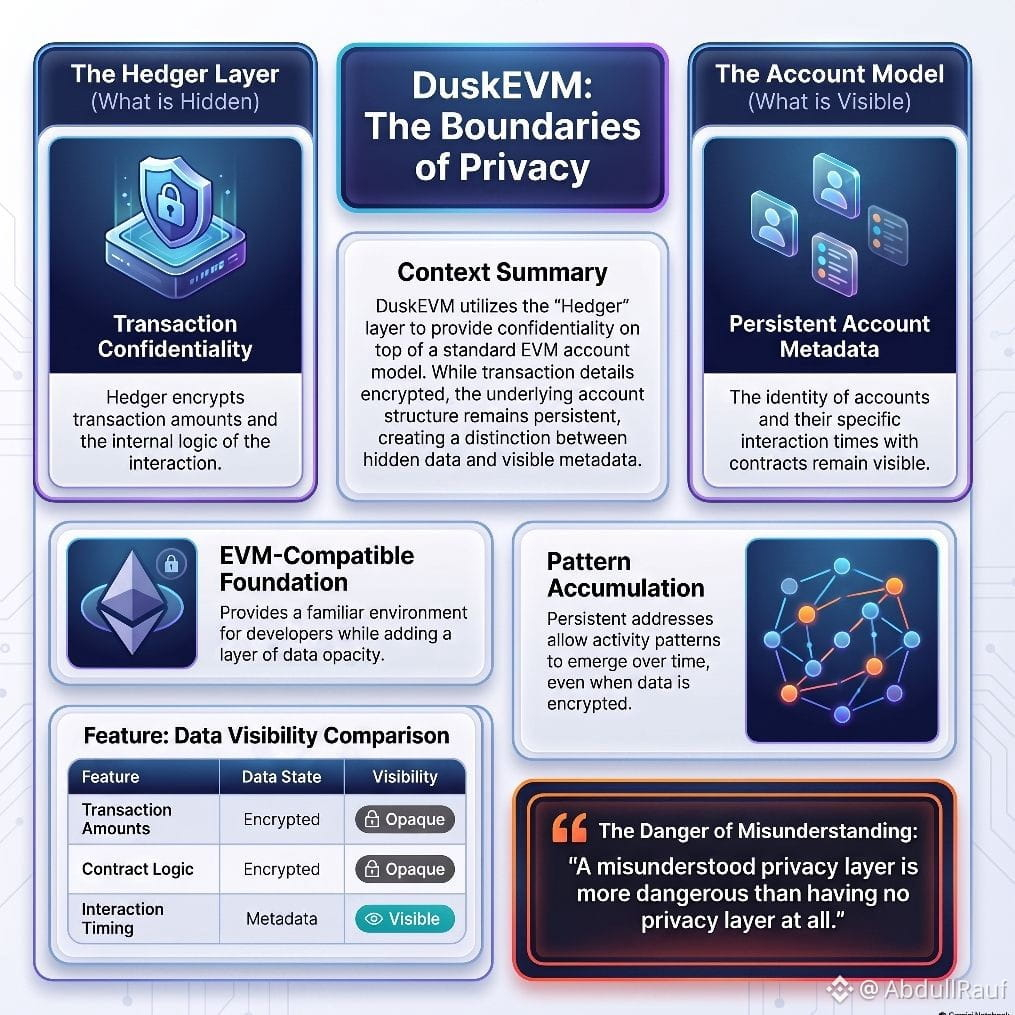
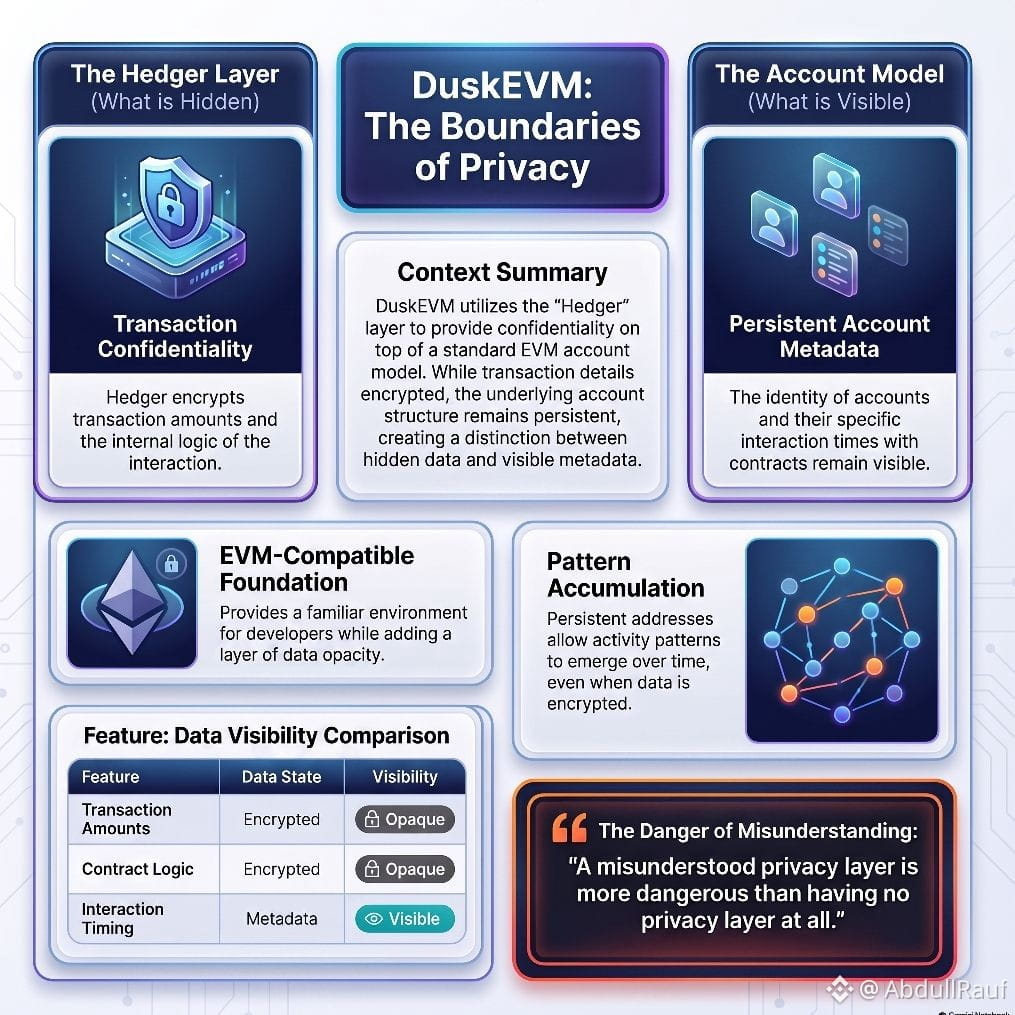
في البداية افترضت أن إضافة الخصوصية إلى بيئة مبنية على EVM هو نفسه بناء الخصوصية منذ البداية. من الخارج تبدو الاثنتان متشابهتين. أما من الداخل فالأمر مختلف.
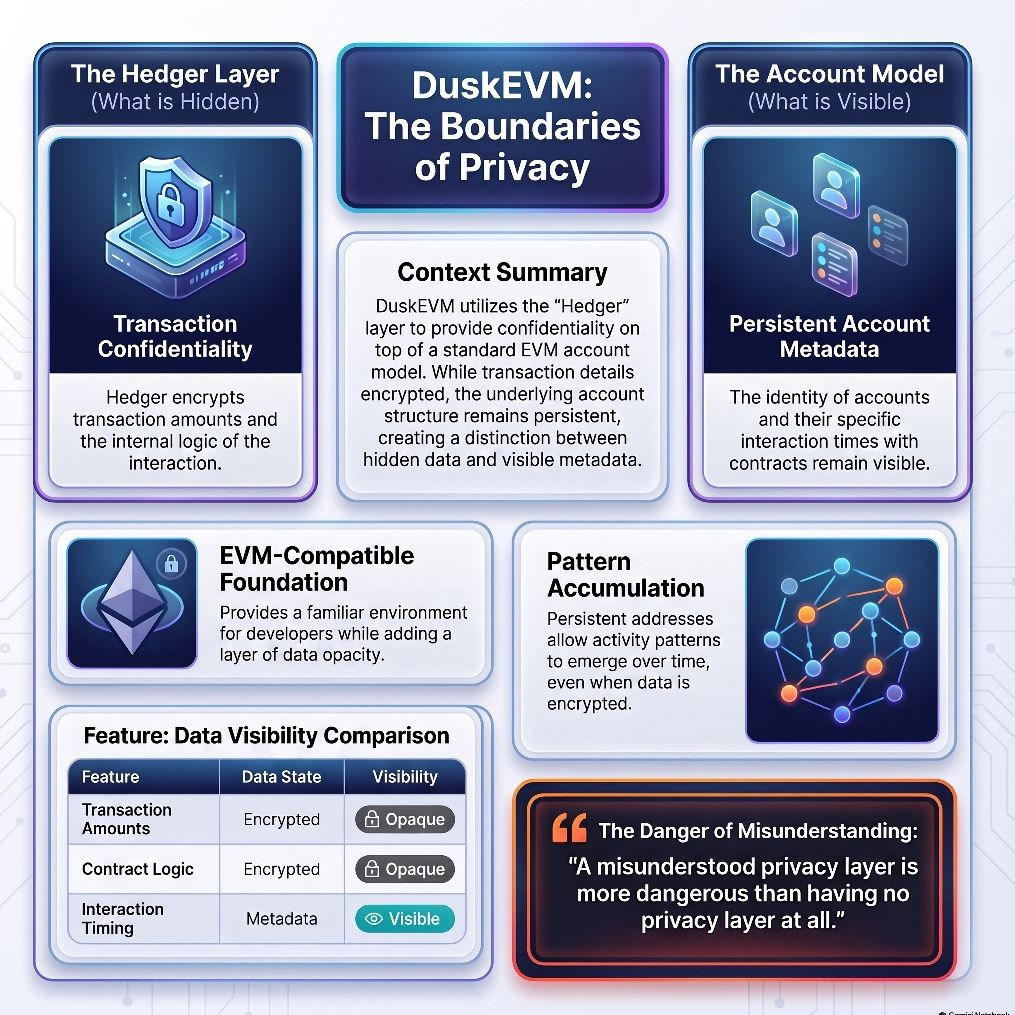
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
يمثل نموذج حسابات EVM افتراضًا بنيويًا. العناوين تستمر. تتراكم الأنشطة. حتى عندما تكون المعاملات الفردية مُشفّرة، يصبح الحساب ذاته نمطًا مع مرور الوقت. يضيف Hedger السرية فوق نموذج الحساب هذا. يمكن أن تصبح بيانات المعاملة غامضة. إلا أن بنية الحساب تظل مرئية.
لذلك ينحصر السؤال الحقيقي. عندما يقوم Hedger بتشفير معاملة، فماذا بالضبط يُخفى وما الذي لا يُخفى؟ قد تبقى المبالغ والمنطق الداخلي خاصّين. وغالبًا ما يظل ظاهرًا أن هذا الحساب تفاعل مع هذا العقد في ذلك الوقت. في التمويل المنظّم، قد تهم معرفة من تعامل مع من ومتى بقدر أهمية معرفة ما تم تداوله.
هذا ليس عيبًا في التصميم. فـ EVM القائم على الحسابات عملي للمطوّرين. إن Hedger هو طبقة خصوصية حقيقية. الخطر يكمن في سوء الفهم. قد تكون طبقة الخصوصية التي يبالغ الناس في تقديرها أكثر خطورة من عدم وجود أي طبقة خصوصية على الإطلاق.
هل توفر السرية على مستوى المعاملة حماية كافية للمؤسسات، أم أن نموذج الحساب من الأسفل يحدّ بهدوء من الوعد كله؟
#dusk $DUSK @Dusk
AbdullRauf
·
--
قضيت وقتًا في محاولة قراءة إشارتين تتجهان في اتجاهين مختلفين. انخفض السعر بنسبة ثلاثة وتسعين بالمئة عن أعلى مستوياته على الإطلاق. شراكة NPEX تعمل بالفعل. توجد سلسلة إصدار مؤكدة تتجاوز 200 مليون يورو. تم شحن ترقية Boreas في مايو. تلك الصورتان لا تنتميان إلى السرد نفسه. إحداهما تشير إلى مشروع فشل في الحفاظ على زخم إطلاقه. والأخرى تشير إلى مشروع واصل البناء بينما كان السعر يتراجع. لدى رموز البنية التحتية مشكلة في التوقيت لا تواجهها أسواق الأسهم. عادةً ما يتحرك سعر سهم الشركة وإيراداتها في الاتجاه نفسه مع مرور الوقت. ويمكن أن ينفصل سعر الرمز الخاص ببروتوكول عن استخدامه الفعلي لسنوات. يعكس السعر ما يعتقده المتداولون اليوم. ويعكس الاستخدام ما قررته المؤسسات قبل أشهر. ما لا أستطيع مواءمته هو الفجوة بين رقم الإصدار المؤكد وحجم التداول اليومي. 200 مليون يورو في سلسلة الإصدار مقابل ثلاثة ملايين ونصف في حجم يومي يمثل مسافة كبيرة. إما أن الإصدار لم يصل إلى السلسلة بعد، أو أن حجم التداول ليس المقياس الصحيح. @Dusk لديه شراكات لا تمتلكها أغلب البروتوكولات بهذا السعر. السؤال هو ما إذا كان ذلك سيظهر في السعر في النهاية أم سيبقى في سجلات التاريخ؛ فمخططات الأسعار لم تُصمم أبدًا للإجابة عن هذا النوع من الأسئلة. عندما يتباعد السعر والتبنّي إلى هذا الحد، أيهما يكذب؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
سجّل الدخول لاستكشاف المزيد من المُحتوى