今天聊个有点阴谋论、但越想越顺的逻辑。
美国这一轮怎么化债、怎么收割,其实已经不太藏了:
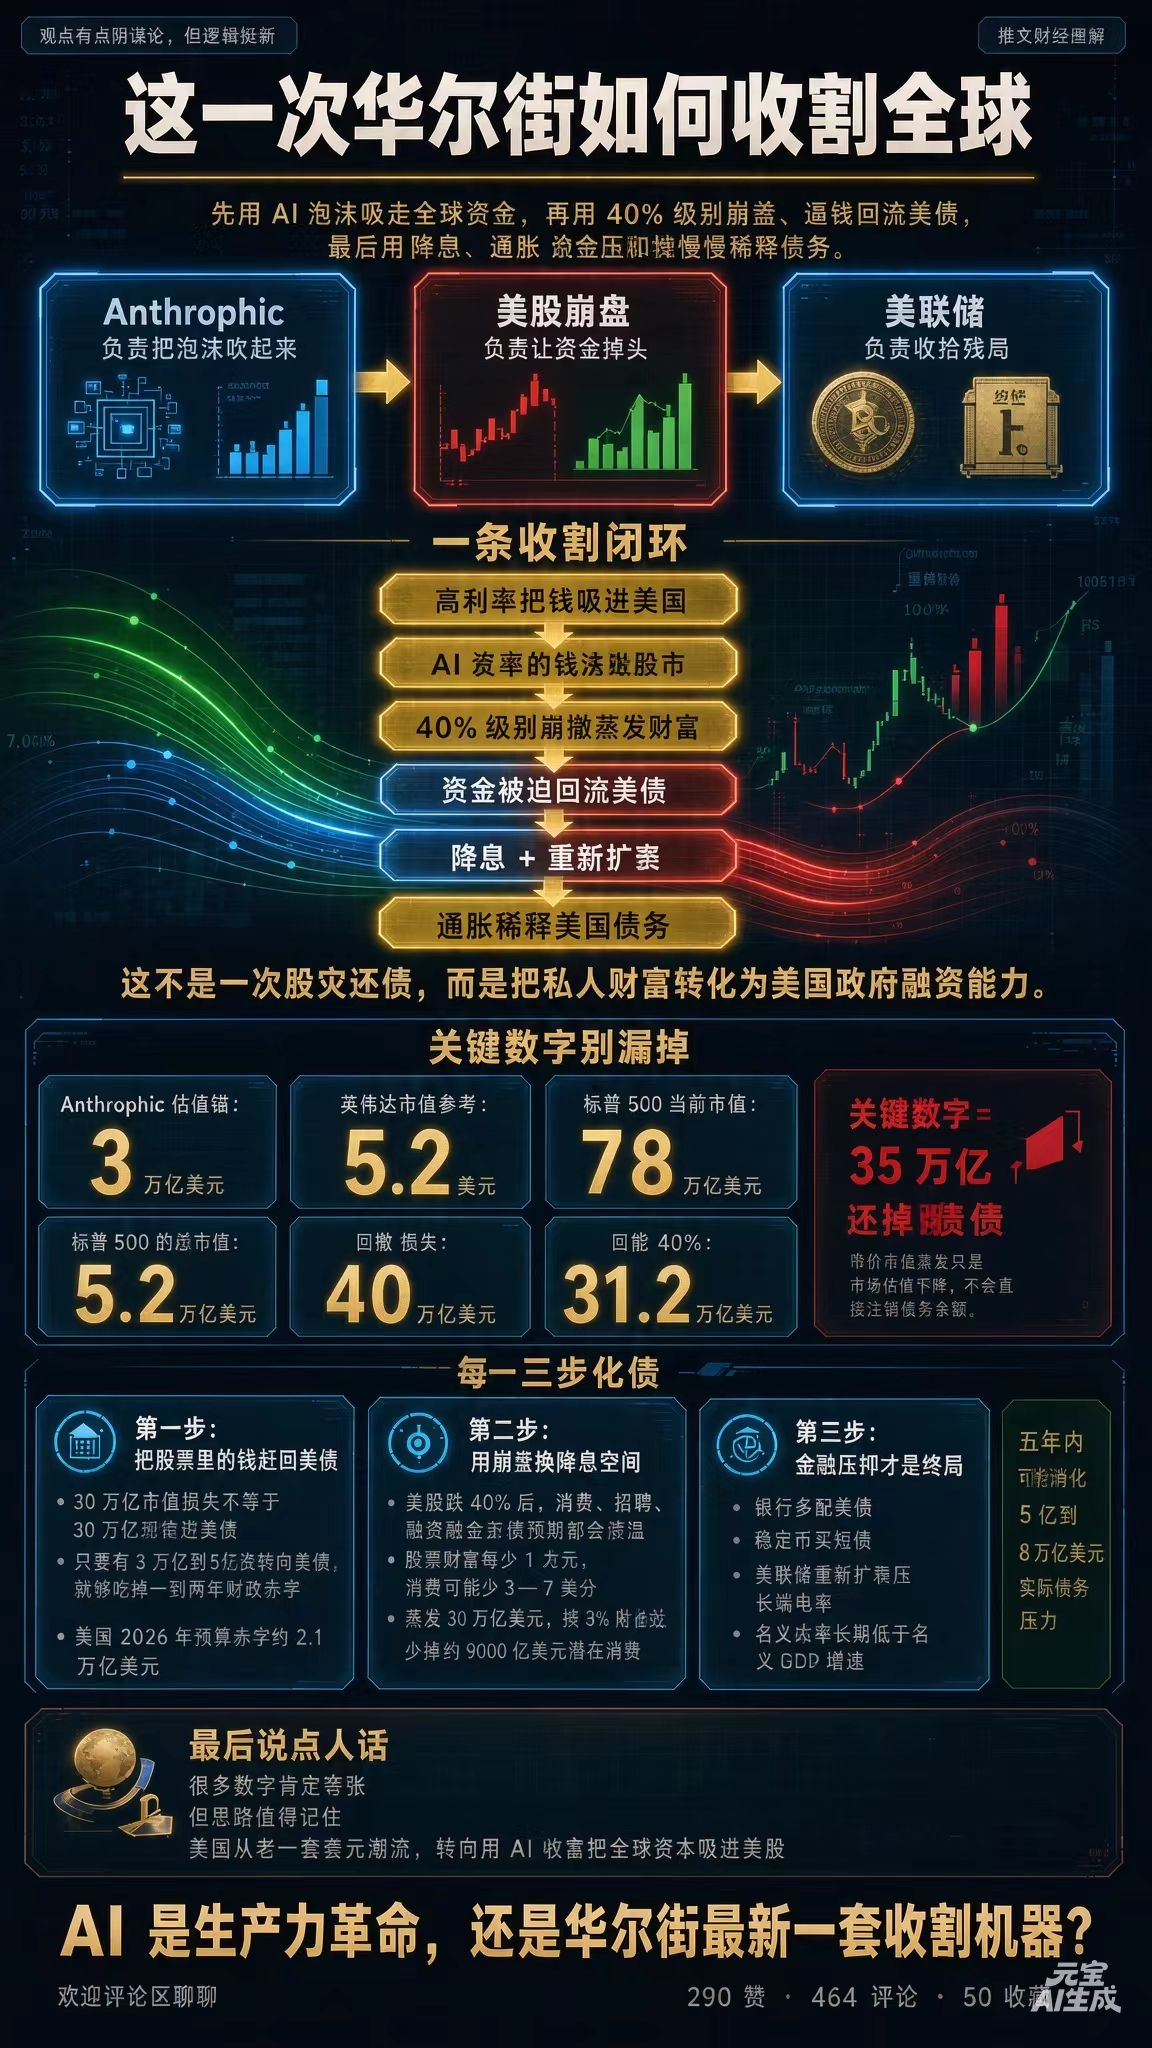
先用 AI 泡沫把全球的钱吸进美国股市,再来一次 30 万亿到 40 万亿美元级别的市值蒸发,逼着资金往美债里跑。然后美联储降息、重新扩表,再用低利率、通胀和金融压抑,慢慢把债务稀释掉。
说白了就三件事:
Anthropic 负责把泡沫吹起来,美股崩盘负责让资金掉头,美联储负责收拾残局。
一、Anthropic 冲到 3 万亿,美股就能吹到 100 万亿
英伟达现在大概 5.2 万亿美元,占标普 500 总市值 8% 左右。反推一下,标普 500 总市值大约 65 万亿美元。
如果 Anthropic 真按 3 万亿美元上市,那就不只是“多了一家 3 万亿公司”这么简单。
市场马上开始比价:
Anthropic 都值 3 万亿了,OpenAI 值多少?
它既没芯片、没云、也没操作系统,那微软、谷歌能不能再贵点?
它还要买算力,英伟达、博通是不是还得往上扩?
AI 模型公司都快被当云厂商估了,CoreWeave、甲骨文、数据中心资产是不是也重新估一遍?
Anthropic 连长期利润都没证明,就能拿 25 到 40 倍 PS。那其他 AI 软件公司,还凭什么按传统软件估值走?
所以会出现三层估值扩散:
第一层:Anthropic 直接加 3 万亿。
第二层:英伟达、微软、谷歌、亚马逊、Meta、博通、甲骨文、Palantir,再加云计算、数据中心,整体再涨 20%—30%,凭空多 5 万亿到 8 万亿。
第三层:指数新高,养老金、ETF、CTA、风险平价、海外机构全部被动加仓,金融、电力、核能、网络安全、机器人全被包装成 AI 受益股,再制造 3 万亿到 8 万亿。
合起来就是:
保守情景:标普 500 到 72 万亿,美股总市值 88—92 万亿;
基准情景:标普 500 到 77—80 万亿,美股总市值 95—100 万亿;
极端泡沫:标普 500 到 83—86 万亿,美股总市值 103—108 万亿。
美股总市值 100 万亿,美国联邦债务 40 万亿。华尔街先做一个 100 万亿的资产池,再在里面完成财富转移。
二、标普回撤 40%,蒸发的是谁的财富?
假设标普 500 从 78 万亿回撤 40%:
78 万亿 × 40% = 31.2 万亿美元
如果美股总市值在顶部摸到 98 万亿,再跌 35%—40%,市场可能蒸发 35 万亿到 40 万亿美元。
这个数字,几乎等于美国联邦债务总额。
但注意:市值蒸发一分钱都不会还掉国债。
股价从 100 跌到 60,只是“市场愿意出的价格”降了。美国财政部不会多收 40 美元,国债也不会自动注销。
真正有用的,是后面三步:
资金迁移 → 利率下降 → 通胀稀释。
三、第一步化债:把股票里的钱,赶回美债
外国投资者持有可交易美债比例大概 40%,低于 2008 年前后 50%。
日本资金往本土债券回流,中国持有美债也从 7314 亿降到 6334 亿。
老买家在退,新买家在哪?
美股一崩,画面就变了:
股票基金被赎回;
杠杆账户被迫平仓;
养老金下调权益仓位;
保险资金加配债券;
银行增配美债和准备金;
海外资金从美股转向美国短债。
30 万亿市值损失,不代表 30 万亿现金进美债。但只要 3 万亿到 5 万亿真金白银转向国债,就够吃掉美国一到两年财政赤字。
美国 2026 年预算赤字大概 2.1 万亿。
美股崩盘的第一个价值,就是硬给国债造出买家。
四、第二步化债:用崩盘换降息空间
美联储现在不敢随便降。通胀偏高,能源在涨,10 年美债收益率接近 5%。这时候直接降,市场会以为你在帮财政部化债,美元和美债反而被砸。
但美股跌 40% 以后:
居民财富缩水;
消费降温;
企业不招人、不投资;
IPO 和信用融资冻结;
失业率往上走;
通胀预期回落;
金融稳定成了政策理由。
这时候美联储就能把降息包装成:
“救就业、救金融体系。”
而不是“帮财政部化债”。
股票财富每少 1 美元,消费可能少 3—7 美分。美股蒸发 30 万亿,哪怕按 3% 财富效应算,也少掉约 9000 亿美元潜在消费。
美国要的,就是一次足够大的下跌,把“财政救市”重新包装成“经济救市”。
五、利率往下走,能省多少?
假设美联储累计降息 200 个基点,10 年美债收益率从接近 5% 降到 3%。
40 万亿债务不会一夜之间重定价,但旧债到期、新债发出去之后:
每降 100 个基点,30 万亿债务每年少付约 3000 亿利息;
降 200 个基点,长期每年少付约 6000 亿;
第一年省 1000—2000 亿;
三到五年后,每年省 5000—6000 亿;
五年累计,利息成本少 1.5 万亿到 2.5 万亿。
股灾不会消灭 40 万亿债务,但能腾出几万亿美元的利息空间。
六、第三步化债:金融压抑才是终局
光降息不够。美国这 40 万亿债务,最后大概率是金融压抑:
银行多配美债;
放松杠杆率,让大银行把国债资产负债表做大;
稳定币储备大量买短债;
回购工具给持债机构提供流动性;
美联储重新扩表,压长端利率;
养老金、保险资金承担更多政府债务;
名义利率长期压在名义 GDP 增速以下。
如果名义 GDP 增长 6%,平均债务成本 3.5%,实际通胀 4%,实际利率长期是 -2%。
那 40 万亿债务的实际价值,每年相当于缩水 8000 亿。五年下来,实际负担少 4 万亿。
再加上利息节省、GDP 扩张,美国五年内可能“消化”掉 5 万亿到 8 万亿美元的实际债务压力。
账面上 40 万亿还在,但相对于 GDP、税收和货币规模,它已经没那么沉了。
七、收割的四层意义
1)美国用高价股票,换走全球真实财富
外国资本拿出口商品、能源、制造业利润、长期储蓄,换回来的是美国 AI 股票。
美国拿到的是:商品、能源、工厂利润、全球人才、数据中心投资、对科技公司的长期融资。
等股票跌 40%,美国之前换到的真东西不会退回去,外国资本手里的金融资产先缩水。
2)早期股东高位套现,后来者承担损失
Anthropic 按 3 万亿上市,早期股东卖 5%,就是 1500 亿。
再加上市后质押、减持、衍生品套保、锁定期到期,VC、科技巨头、创始团队把纸面估值换成现金和国债。
泡沫破了,损失留给谁?
全球指数基金、海外养老金、主权财富基金、高位追进来的散户、被动配置的机构。
3)海外资金被锁在美元资产里
美股跌完,外国投资者只有三条路:
亏着卖,钱回美元现金;
转去买美债;
继续拿着,等美联储救市。
三条路都没真正离开美元体系。
如果美联储降息后美元再贬 10%—15%,海外投资者再挨一层汇率损失。
股票亏 40%,美元再贬 10%,折回本币损失接近 46%。
4)华尔街低价把核心资产拿回来
泡沫顶部:外国资金和美国散户接高价股票。
泡沫底部:有现金、有融资工具、有信息优势的大机构,重新买英伟达、Anthropic、微软、谷歌、数据中心。
等美联储再扩表,核心资产复苏,下一轮上涨的主要受益者又回到美国大资本手里。
八、整个闭环就出来了
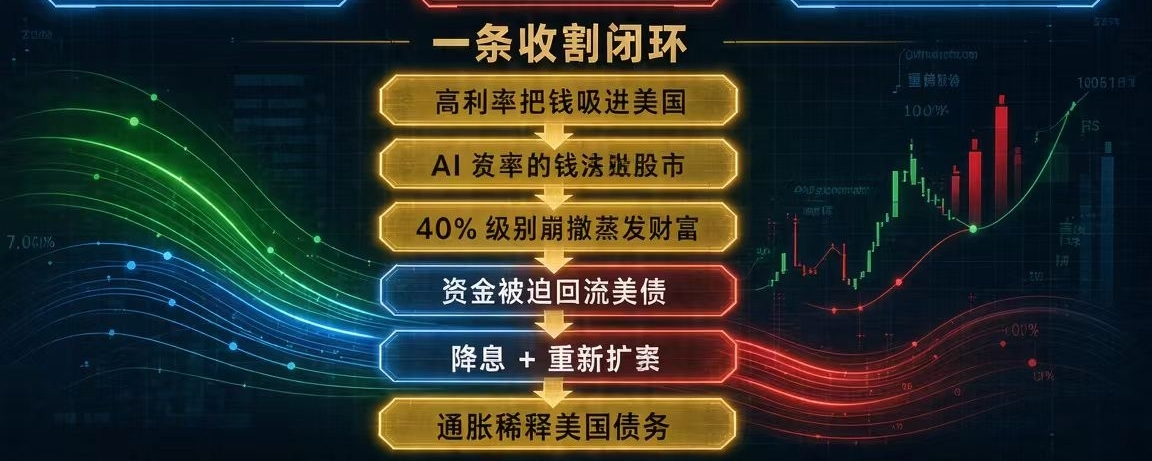
高利率把钱吸进美国
AI 把钱诱进股市
崩盘把钱赶进国债
降息让华尔街低价拿回股票
通胀负责稀释美国债务
这不是一次股灾还掉 40 万亿国债。
美国真正要的是:
**先来一次足够大的泡沫,把全球资本吸引进来;
再来一次足够大的崩盘,把这些资本困住;
最后用降息和通胀,把私人财富变成美国政府能用的融资能力。**
九、最后说点人话
这篇文章里很多数字肯定夸张了。
比如美国 GDP 按 6% 增长,美股整体暴跌 40%,大概率都不会完全照剧本走。
最后仁者见仁智者见智吧!