
ما زلت أرى قانون CLARITY يُناقَش وكأن إقراره أصبح أمرًا لا مفر منه ومجرد مسألة وقت.
لست مقتنعًا.
تصبح عملية التصويت المقررة في 15 سبتمبر وشيكة، لكن أسبوع التصويت السابق كان قد أُلغي بالفعل، وما يزال التعديل الأخير المكوّن من 630 صفحة لا يبدو أنه يحظى بدعم ديمقراطي كافٍ.
وهذا يجعل الأيام القليلة القادمة أكثر أهمية مما توحي به العناوين.
تُحمّل السيناتور سينثيا لوميس الآن بشكل علني الديمقراطيين المسؤولية إذا فشل مشروع القانون. ويقول حجتها إن الديمقراطيين قدّموا بالفعل أكثر من 100 تعديل مقترح، وإن المستهلكين سيواصلون الافتقار إلى ضمانات وحماية أكثر وضوحًا وقواعد إفصاح إذا تعثّر التشريع.
لكن إلقاء اللوم السياسي لا يحل المشكلة الفعلية.
لا يزال مشروع القانون بحاجة إلى ما يكفي من الأصوات.
لهذا أجد الزاوية المؤسسية أكثر إثارة للاهتمام.
كان بعض كبار المستثمرين ينتظرون قواعد تنظيمية أوضح قبل اتخاذ مخصصات أكبر للأصول الرقمية. وإذا أصبح قانون CLARITY في نهاية المطاف قانونًا، فقد لا يكون أكبر الأثر فوريًا على مستوى حماس التجزئة.
قد يتمثل ذلك في إزالة حاجز تنظيمي أمام المؤسسات.
لكن هناك جانب آخر للأمر.
قد تكون السوق بالفعل تسعّر بعض احتمال النجاح.
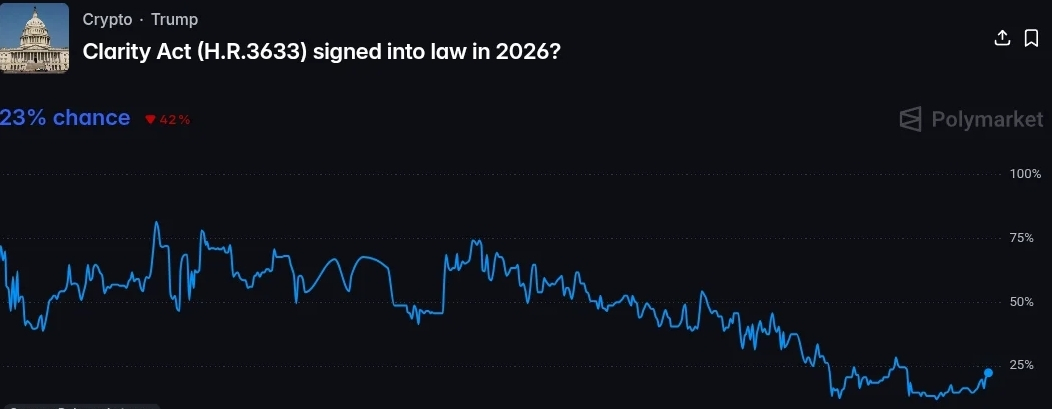
كانت احتمالات أسواق التوقعات تبلغ نحو 23% وقت إعداد التقرير. وهذا أعلى من المستويات السابقة، لكنه لا يزال بعيدًا جدًا عن الإشارة إلى ثقة كبيرة.
كما اجتمع الرئيس ترامب مع مستشارين لمناقشة بنود مرتبطة بالتشريع، بينما يواصل المسؤولون دفع المفاوضين إلى البقاء في إطار المفاوضات.
لذلك توجد بوضوح ضغوط سياسية وراء مشروع القانون.
لكن الضغط ليس هو نفسه التصويت.
بالنسبة لأسواق العملات المشفرة، فإن هذا التفريق يهم.
إذا مرّ مشروع القانون، فقد تؤدي القواعد الأكثر وضوحًا إلى تعزيز ثقة المؤسسات وإمكانية فتح رؤوس أموال جديدة.
إذا فشل أو تم دفعه مرة أخرى للخلف، فقد يتعين على السوق إزالة جزء من هذا التوقع من الأسعار.
لن أتعامل بناءً على العنوان وحده.
الإشارة الحقيقية هي ما إذا كان بإمكان المشرعين الاتفاق فعليًا على التسوية النهائية قبل بدء العملية الإجرائية.
في الوقت الحالي، لا يزال قانون CLARITY لا يزال لا ميتًا ولا محسومًا.
إنه موجود في أكثر مكان غير مريح للأسواق.
يكفي ذلك لخلق توقعات.
لكن غير محسوم بما يكفي لإحباطهم.