


يُعدّ أحدث تقرير أرباح لدى Adobe هو الأكثر بروزًا، حيث يتمثل الأمر في 1.0 مليار مستخدم نشط شهريًا وأيضًا بلوغ إيرادات الربع 6.76 مليار دولار، محققًا رقمًا قياسيًا جديدًا، كما وصلت التدفقات النقدية التشغيلية إلى 2.52 مليار دولار، لتسجل أيضًا رقمًا قياسيًا في الربع الثالث.
لكن من النظرة العامة، وبالاقتران مع الإرشادات التي جاءت ضمن هذا التقرير، يمكن القول إن النتيجة جاءت بين التفاؤل والقلق:
توقّعت Adobe أن تبلغ إيرادات الربع الرابع 6.8 مليار إلى 6.85 مليار دولار.
وقد حقق هذا الربع بالفعل 6.76 مليار دولار، ما يعني أن الربع القادم لا يُتوقع أن يزيد فقط بين 40 مليونًا إلى 90 مليون دولار على أساس ربع سنوي؛ وإذا أخذنا القيمة المتوسطة، فسيكون الزيادة بحوالي 65 مليون دولار.
بالنسبة لشركة تصل إيراداتها الفصلية إلى نحو 7 مليارات دولار، فإن 65 مليون دولار ليست مبلغًا كبيرًا يمكن القول إن هناك نموًا بالطبع، لكن هذه نسبة صغيرة جدًا، خصوصًا عند وضع الربعين الثالث والرابع من العامين الماضيين جنبًا إلى جنب، ستلاحظ أن توقع هذه الزيادة كان حذرًا جدًا.
وبشكل خاص، فإن جميع مؤشرات أدوبي الأساسية تقريباً تجاوزت توقعات السوق على مستوى كامل؛ أما مسار الانخفاض بعد الإعلان عن القوائم المالية (في التداول بعد الإغلاق + خلال جلسة التداول العادية) فكان السبب أساساً أن السوق نسب ذلك إلى أن إرشادات الربع المالي الرابع ليست مبهرة بما يكفي، ما أدى إلى هبوط سعر السهم في نفس اليوم.
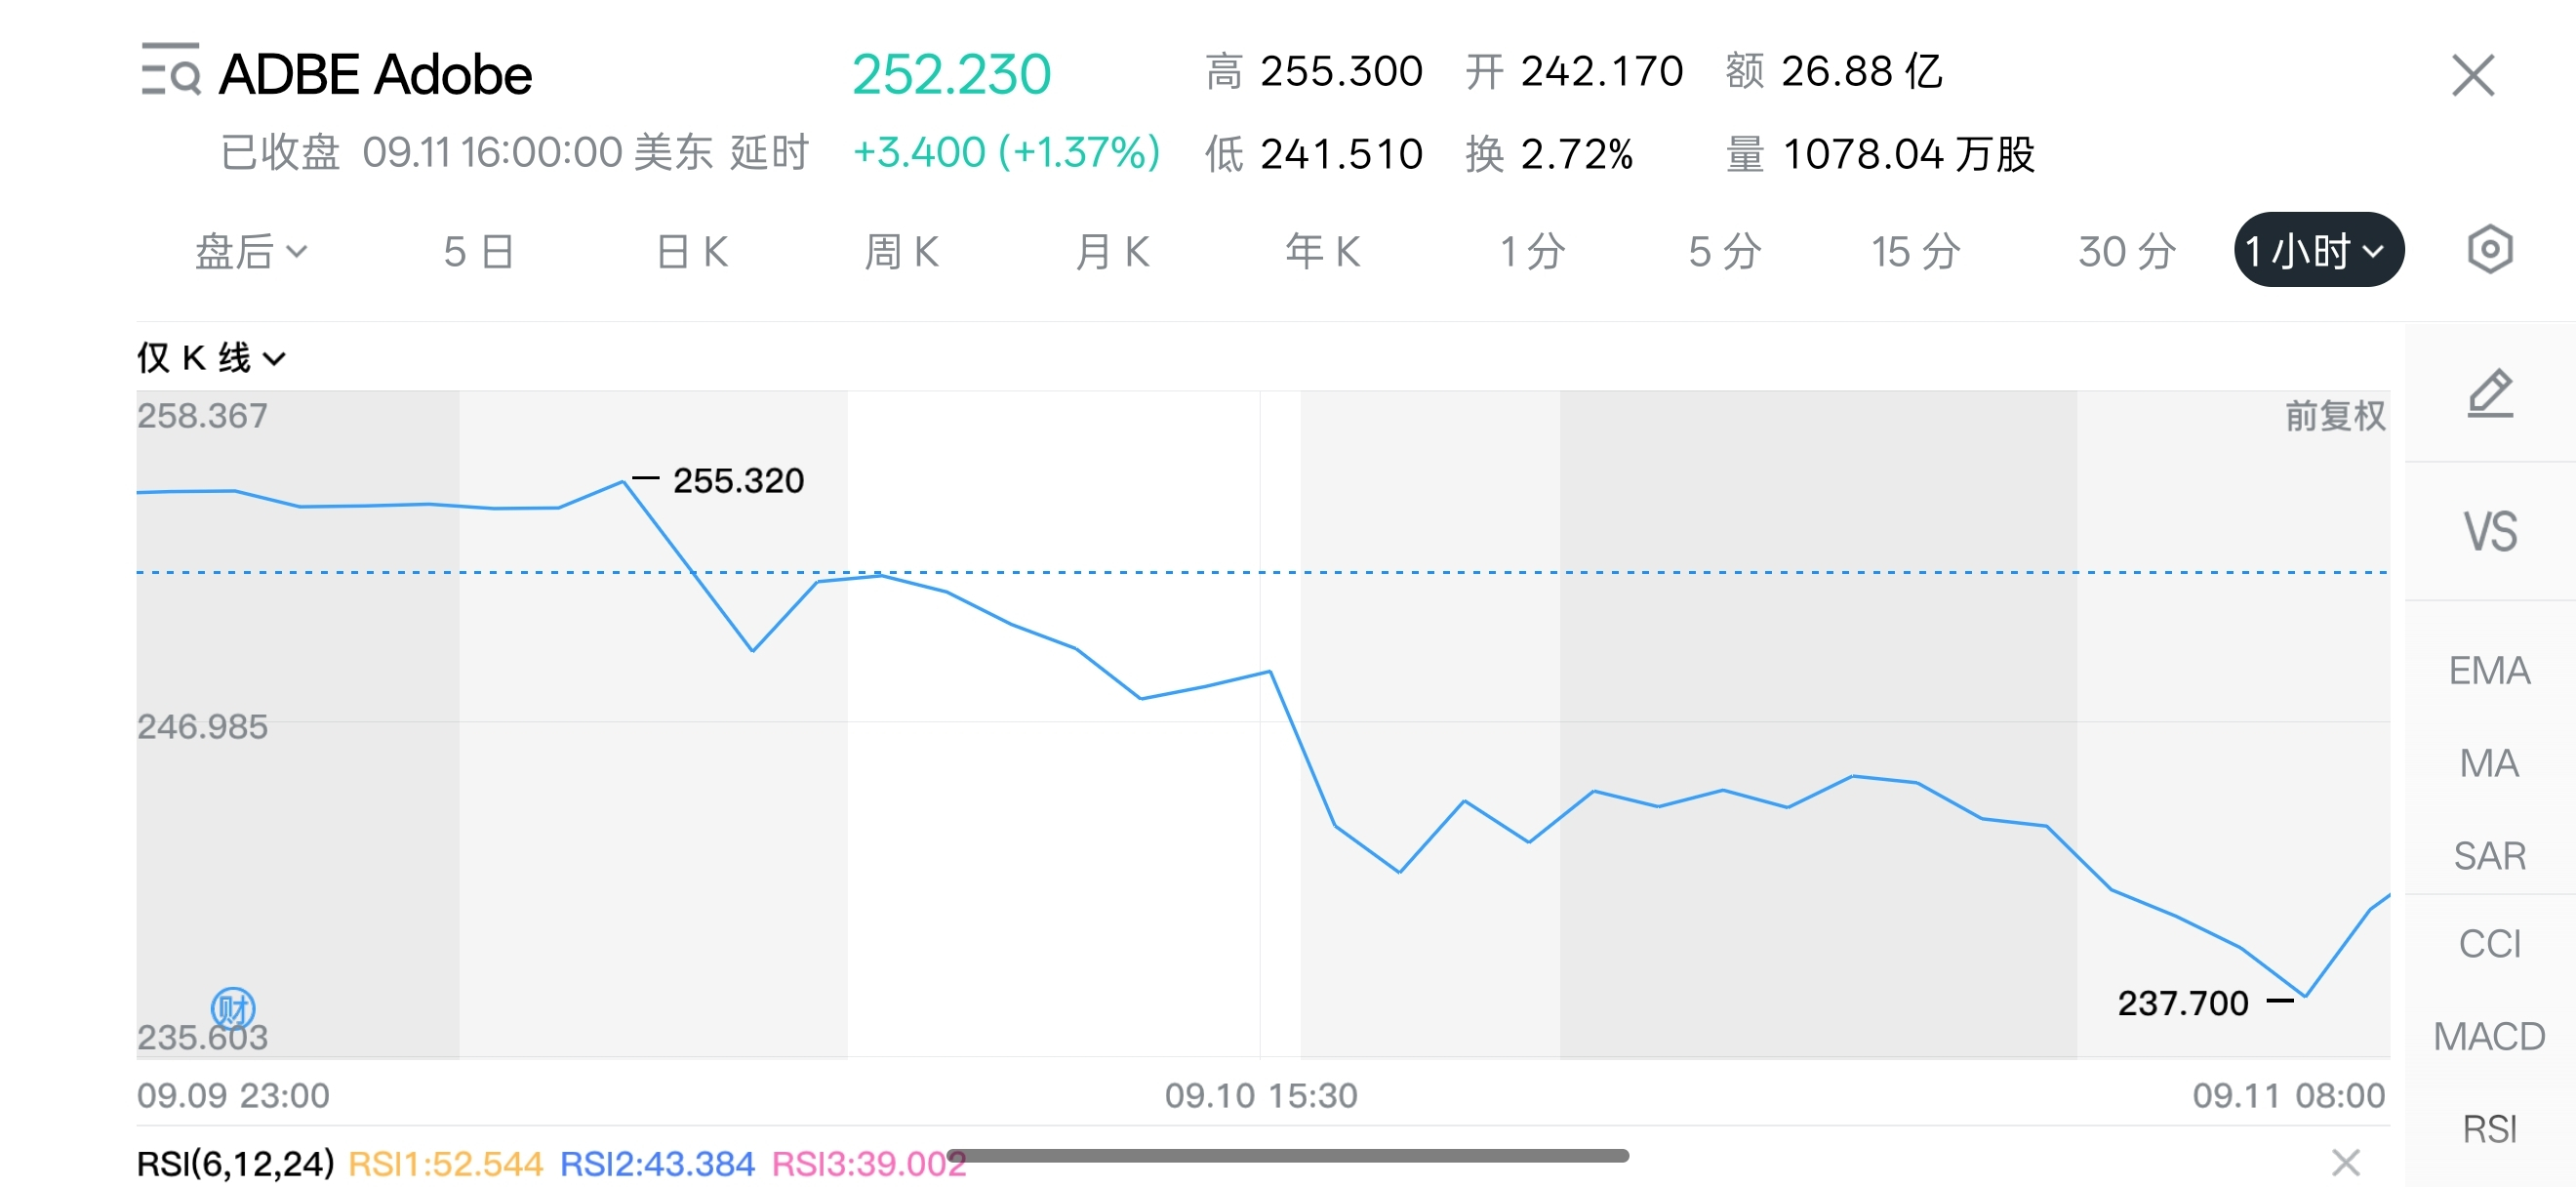
لكن في اليوم التالي خلال جلسة التداول العادية، ارتدت Adob للأعلى مرة أخرى. لذلك، فإن رد فعل السوق على هذه القوائم المالية بحد ذاته ليس قصة بسيطة من نوع “الأرباح سيئة → تنخفض قيمة السهم”.
ستحلل هذه المقالة تقرير الأرباح بالاقتران مع البيانات، وتقوم بفرز وإعادة مراجعة ما حدث:
أولاً: أين تكمن المشكلة في هذه التوقعات “القليلة”؟
وبالتوسع أكثر في التغيّر الخاص بالربع الواحد الذي ذكرته أعلاه، سنجد أنه في أول عامين، في الفترة نفسها تقريباً تمت إضافة نحو 200 مليون دولار؛ أما في هذا العام، فإن الإرشاد بقيمة 65 مليون دولار فقط كقيمة وسطية يعادل تقديم حوالي ثلث الزيادة فقط.
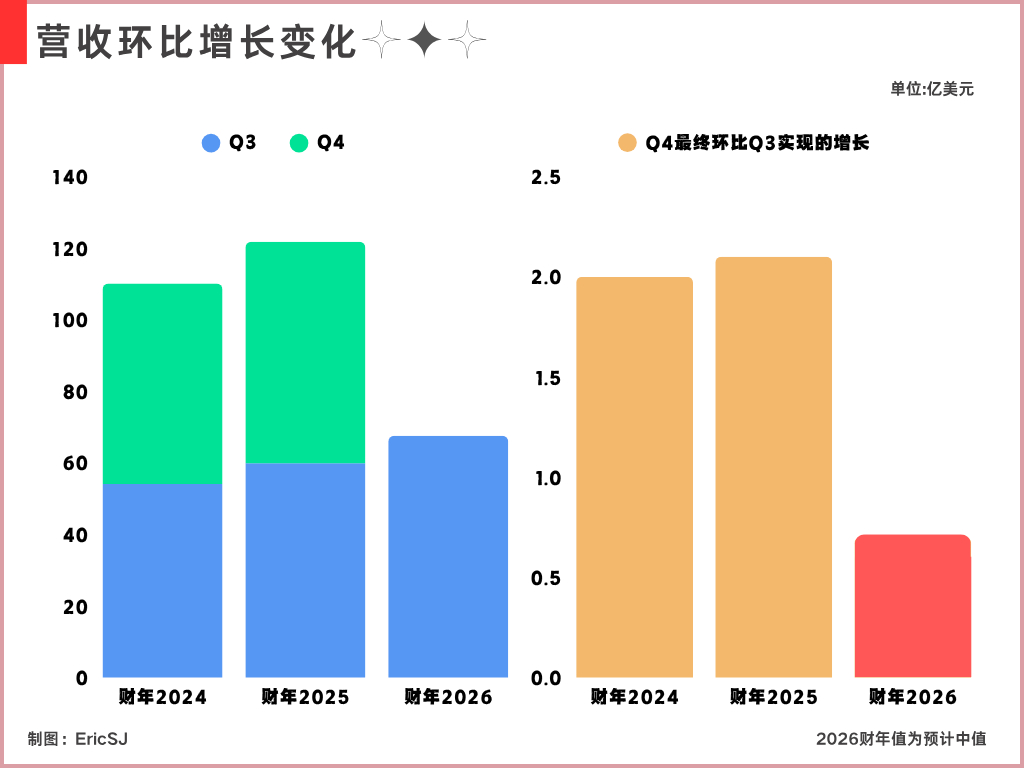
هنا يجب التأكيد على نقطة: في السنتين الأوليين كانت النتائج قد نضجت بالفعل (على أرض الواقع). أما 65 مليون دولار فهي القيمة الوسطية التي تعطيها الإدارة حالياً في توقعاتها، ومن الممكن تماماً أن تكون تحفظية، وفي النهاية قد تحقق الشركة إنجازاً يفوق المتوقع.
لكنها كذلك تدفع في الواقع معنويات السوق إلى الضغط، خصوصاً أن أدوبي من جهة ترفع هدفها السنوي من جهة، ومن جهة أخرى تعطي في آخر فصل من السنة المالية نمواً محدوداً جداً على أساس ربع سنوي. برأيي لا يمكن الاكتفاء بعبارة واحدة مثل “إرشادات الربع الرابع أقل قليلاً من توقعات السوق” وترك الموضوع عند هذا الحد.
فالأسواق تتداول دائماً وفقاً لتوقعات المستقبل؛ لذا ظهر سيناريو حققت فيه النتائج أداءً أفضل من المتوقع، لكن بسبب أن توقعات المستقبل كانت محافظة جداً، حدث انفصال بين إعلان الأداء الفعلي ومساره.
لذلك يجب علينا أيضاً أن نبحث أكثر: ما بالضبط الذي حدث وجعل الإدارة تتعامل بهذه الحذر الشديد في تقييم المستقبل؟
لقد قمت أيضاً بتفكيك إرشادات الربع الرابع حسب أعمال العملاء. حالياً، تقسم أدوبي إيرادات الاشتراكات إلى مجموعتين:
فريق موجّه للمستخدمين التجاريين والمستهلكين؛
ومجموعة أخرى موجّهة للمستخدمين المحترفين في الإبداع والتسويق.
في هذا الربع، كانت مجموعة الإيرادات الأولى 1.91 مليار دولار، والمجموعة الثانية 4.65 مليار دولار. تتوقع الشركة للربع الرابع أن تصل المجموعة الأولى إلى 1.93–1.95 مليار دولار (أي بزيادة قدرها 20–40 مليون دولار عن هذا الربع)؛ وأن تصل المجموعة الثانية إلى 4.665–4.995 مليار دولار (أي بزيادة قدرها 15–45 مليون دولار).
حتى هنا، أرى أن كثيراً من التحليلات نسب المشكلة إلى أن إيرادات الدليل في هاتين المجموعتين أقل من الزيادة في ذروة العام الماضي. لكنني راجعت إرشادات أدوبي في الربع السابق، فوجدت شيئاً يسهل تفويته:
في ذلك الوقت توقعت الشركة أن تكون إيرادات الاشتراكات للمستخدمين من فئة المحترفين في الإبداع والتسويق في الربع الثالث بين 4.61 و4.64 مليار دولار، والقيمة الوسطية 4.625 مليار، لكن الواقع تحقق عند 4.65 مليار؛ أي أكثر بـ 25 مليون دولار مما توقعته الشركة سابقاً.
وفي الوقت نفسه، قمت أيضاً—وفقاً لإرشادات السنة الكاملة التي قدمتها أدوبي في الربع السابق—بعكس التوقعات لمعرفة ما كان يتوقعه المسؤولون التنفيذيون للربع الرابع آنذاك.
وبالاعتماد على القيمة الوسطية كعكس تقريبي، تكون أدوبي في الربع السابق قد ضمنت ضمناً توقعاً للربع الرابع بنحو 4.685 مليار دولار؛ بينما القيمة الوسطية الحالية هي 4.68 مليار، والفرق بينهما لا يتجاوز حوالي 5 ملايين دولار.
بسبب وجود تقريب في أرقام تقرير الأرباح نفسها إلى أقرب رقم، يمكن اعتبار هذا عملياً كعدم وجود هبوط جوهري في الإرشاد؛ وهذا يعني أن هناك سؤالاً محورياً جداً:
النمو الضعيف الذي نراه حالياً في الربع الرابع ليس لأن أدوبي أوقفت فجأة السير بعد تقرير الربع الثالث للأرباح.
أعتقد أن هذا يمكن على الأقل اعتباره منظوراً يفسر انقلاب سعر السهم في اليوم التالي لتقرير الأرباح:
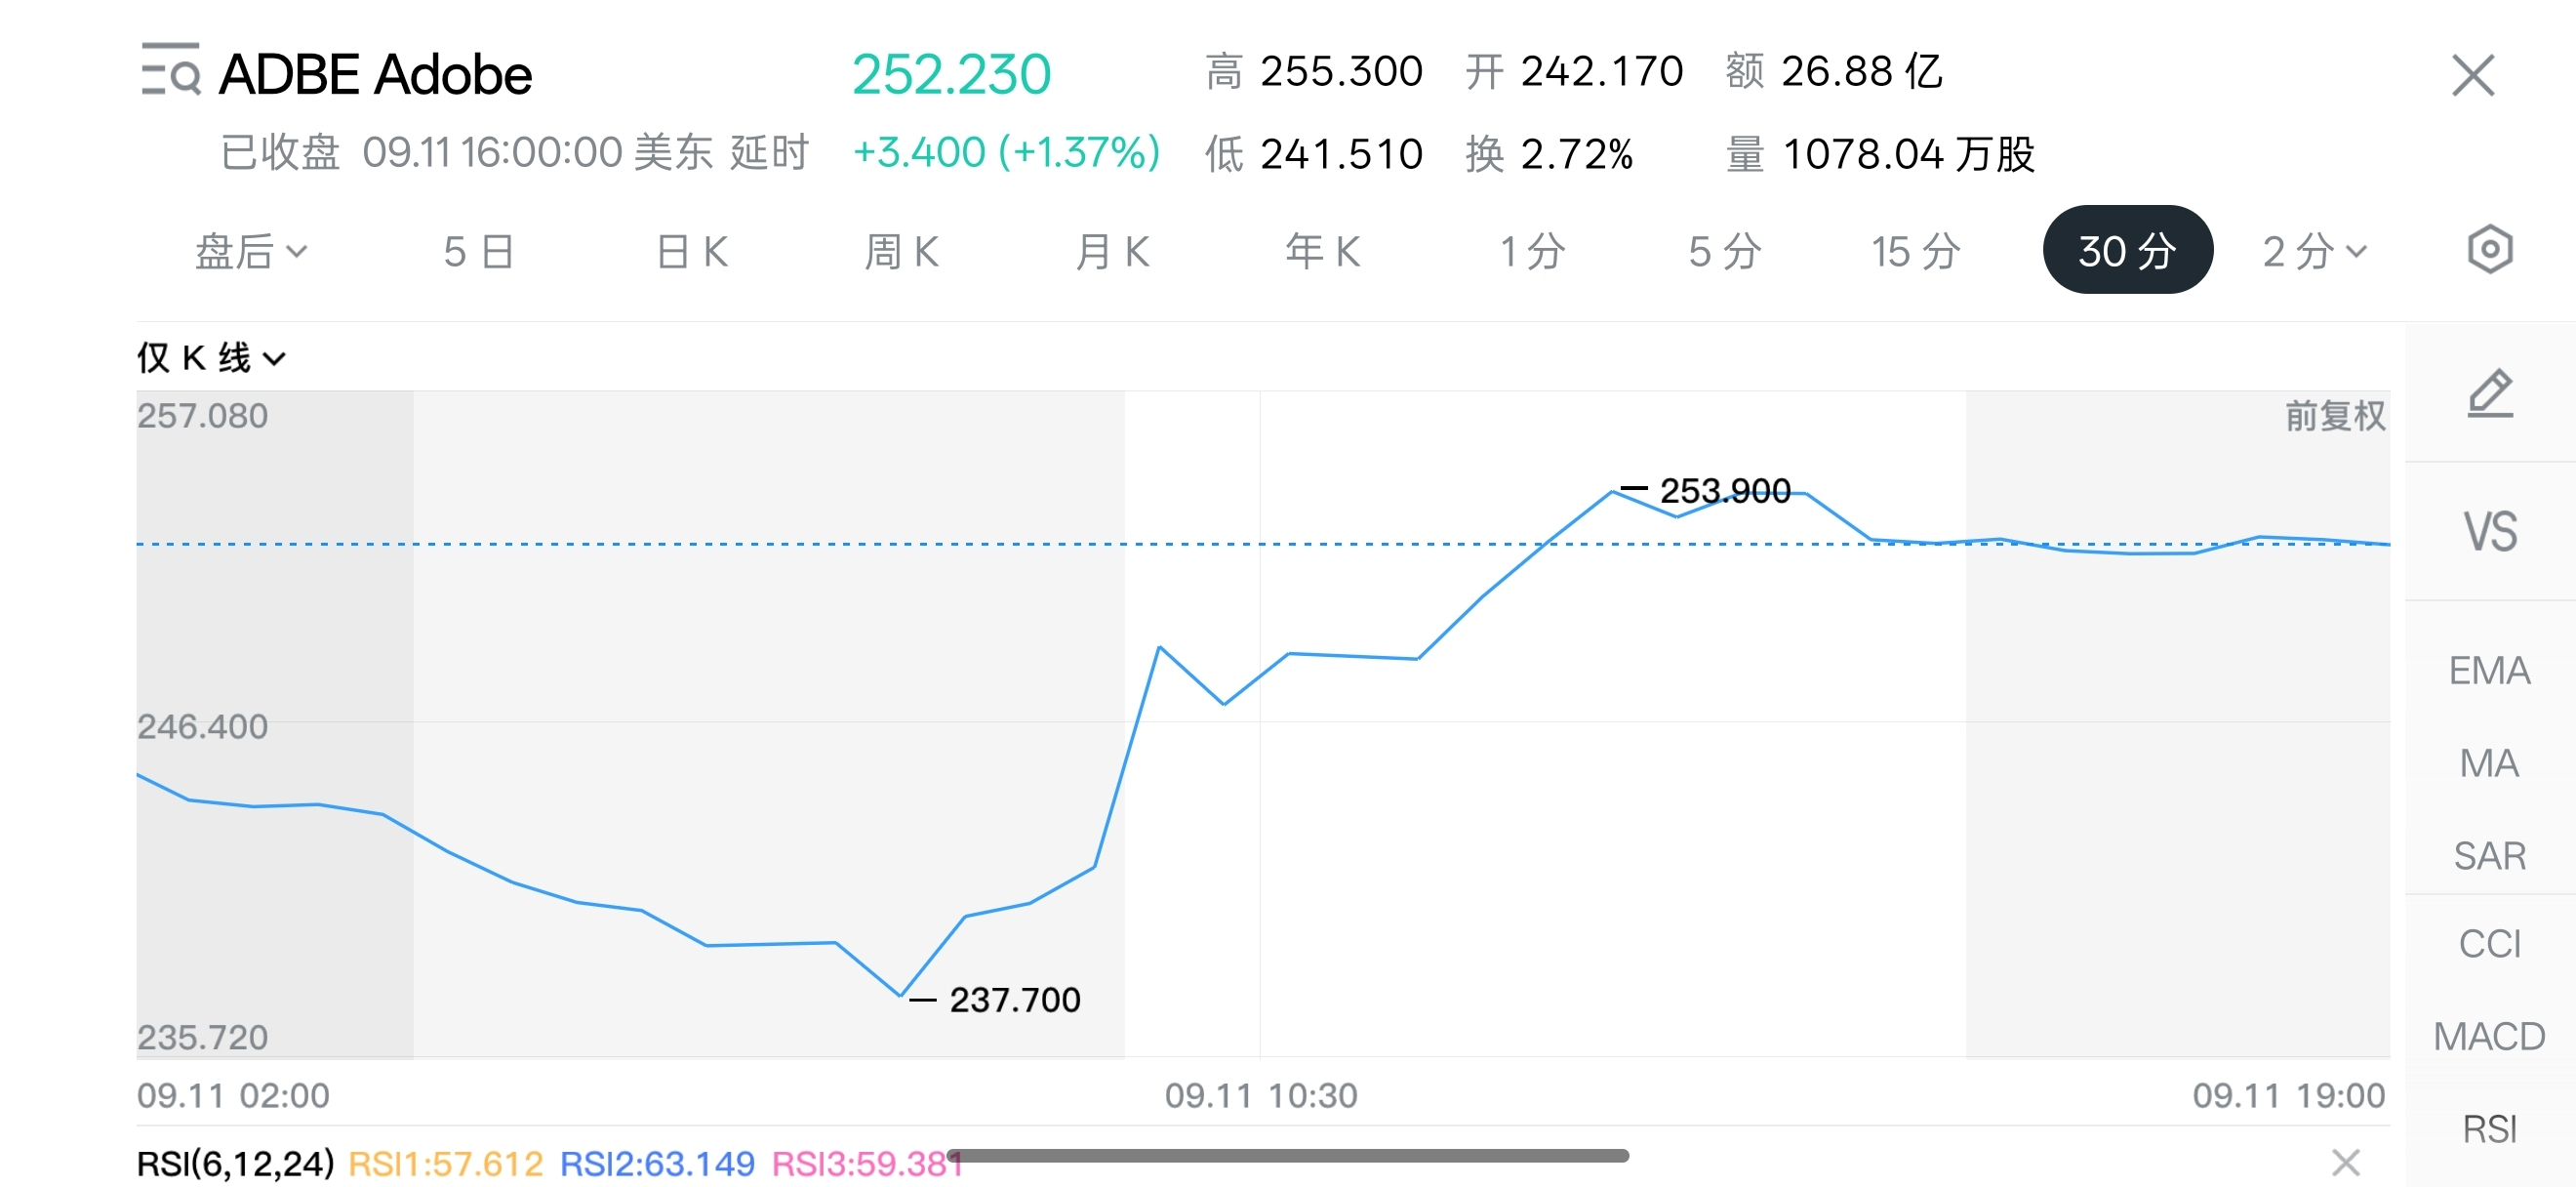
لأن مشاعر السوق في ذلك اليوم ربما هي التي كانت تقود السرد؛ وكان السوق حينها يرى الطبقة الأولى فقط. لكن بعد تفكيك الأمر، ستجد أن الربع الرابع نفسه لم يتعرض لتعديل سلبي واضح في هذا التقرير؛ بالعكس، الربع الثالث كان أفضل بنحو 25 مليون دولار مما كان مخططاً له، وبذلك تم تقصير المسافة بين الربعين مقدماً.
لذلك لا يمكن كذلك أن نأخذ هذا الفرق الصغير جداً على أساس ربع سنوي، ونستنتج مباشرة أن الإدارة فقدت الثقة في أعمالها لاحقاً.
لكن هذا يولّد كذلك مشكلة منطقية: بما أن الربع الثالث كان أفضل من الخطة، فلماذا لم ترفع أدوبي توقعات الربع الرابع بوضوح؟
ثانياً: منذ متى بدأ حذر الربع الرابع؟
يمكن تتبع الأمر كذلك: في الربع السابق، قالت أدوبي بشكل واضح:
هذا ما يجعلها تقرر أن يدخل المزيد من المبدعين أولاً عبر المنتجات المجانية، مع تأجيل بعض تعديلات خطوط منتجات Creative Cloud التي كانت مخططة في النصف الثاني من العام. واعترفت الشركة كذلك بأن هذا النهج سيؤثر على النمو السنوي المتكرر الجديد على المدى القصير الناتج عن المستخدمين الفرديين.
وضع جذب العملاء أمام أعين الجميع، وترك جزءاً من الرسوم لوقت لاحق—هذه كانت بالفعل قراره الذي اتخذته في الربع السابق. وعندما وصلنا إلى الربع الثالث، أثمرت هذه النقطة بالفعل: ارتفع عدد المستخدمين النشطين شهرياً لمنتجات الإبداع المجانية من أكثر من 90 مليون في الربع السابق إلى أكثر من 100 مليون.
بعبارة بسيطة: كان لدى أدوبي فرصة في النصف الثاني من هذا العام أن تجني جزءاً إضافياً من المال من المستخدمين الحاليين، لكنها قررت مؤقتاً عدم استعجال جني ذلك.
لماذا؟
لأن الذكاء الاصطناعي يغيّر منطق جذب المستخدمين للبرامج، وكذلك يغيّر منطق الوصول إلى المواقع؛ وبالمثل، أصبح مدخل “أدوات الإبداع” الذي يلتقيه المستخدم لأول مرة يتوزع أيضاً.
في الماضي كانت أعمال أدوبي سهلة الفهم: شخص يحتاج إلى تعديل صور، أو قص فيديو، أو تصميم؛ وما يخطر بباله هو أدوات مثل Photoshop وPremiere، ثم يشترك مباشرة في منتجات أدوبي.
لكن الآن ربما يأتي ذلك من ChatGPT، أو ربما من Canva (على سبيل المثال، فإن الكثير من بياناتي الرسومية استخدمت Canva فعلاً لإنشائها).
لذلك، فإن المشكلة التي تواجه أدوبي الآن ليست فقط: هل سيستمر المستخدمون القدامى في تجديد الاشتراك أم لا؟
وبذلك يتحول الأمر إلى مشكلة أكثر أهمية:
عندما يولّد المستخدمون الجدد من الجيل التالي احتياجاً إلى الإبداع، هل سيلجؤون أيضاً إلى منظومة أدوبي؟
لذلك فهي الآن تفضّل أولاً استخدام Firefly وExpress مجاناً، وPhotoshop عبر الويب، لجذب الناس إلى منظومة أدوبي، ثم تبحث تدريجياً عن فرص لفرض رسوم.
ولكن الإيراد ليس بلا إنجاز حتى الآن؛ فقط الشركة لم تكشف، وحتى في داخل أكثر من 100 مليون مستخدم مجاني للإبداع—لا نعرف بالضبط كم عدد من بدأوا بالدفع.
ثالثاً: على ماذا تراهن أدوبي؟ الرهان على القيمة طويلة الأجل للمستخدم
فإذا فكرت أكثر، ستفهم أمراً آخر يبدو غير بديهي إلى حد ما:
بما أن أدوبي لديها قاعدة مستخدمين ضخمة وارتباط منتج قوي، فلماذا لا ترفع الأسعار مباشرةً لدفع الإيرادات إلى أعلى؟
في الواقع، الإدارة في المكالمة الهاتفية قالت ذلك بشكل مباشر أكثر من هذا؛ إذ قالت:
أنا بالمقابل سعيد لأن مركز الاهتمام لم يُوضع على رفع الأسعار؛ لأن رفع الأسعار—even إن كان يمكنه المساعدة على تحسين الأداء على المدى القصير—لم يكن سيعمل على توسيع تبني المستخدمين الجدد بشكل مهم.
هذه الجملة توضّح بشكل واضح اختيارات أدوبي الآن: ليس أنها لا تعرف كيف تحقق أرباحاً أكثر على المدى القصير؛ بل إنها مؤقتاً لا تريد أن تجعل “جني المزيد من الأرباح” في المقام الأول.
لذلك، عند النظر مجدداً إلى حذر الربع الرابع، أعتقد أن طبيعتها ليست نفسها؛ فهي ما تزال إشارة إرشادية ليست قوية.
لكن من منظور الوقت الحالي، يمكن أيضاً تفسير ذلك على أنه أن أدوبي تضحي طوعاً بجزء من كفاءة تحقيق السيولة على المدى القصير، مقابل الحصول على حجم أكبر من المستخدمين.
كما أوضحت الإدارة أيضاً أن العمل التجاري نفسه لم يشهد تغيّراً جديداً؛ ولم ترفع الإرشاد كثيراً في هذه المرة، وجزء من ذلك كان أيضاً تأثراً بعوامل سعر الصرف.
لكن أكبر مخاطرة لاستراتيجية أدوبي الحالية واضحة أيضاً: ماذا لو لم يتحول المستخدمون المجانيون في النهاية إلى مدفوعين؟
وفي الختام، أود أن أضع رأياً من طرف ثالث (غير أصلي، ونقلاً عن آخرين)
التناقض الأساسي لدى أدوبي حالياً يكمن في أنها في الوقت نفسه في جهة المستفيدين وجهة المتضررين ضمن قصة الذكاء الاصطناعي:
جهة المستفيدين: إن تسويق الذكاء الاصطناعي لدى أدوبي يتسارع. تنمو الإيرادات السنوية المتكررة (الـAR) لمنتجات “الذكاء الاصطناعي أولاً” بوتيرة تفوق 150% مقارنة بالعام السابق على أساس سنوي؛ وبعد انتقال المستخدمين المجانيين في Firefly إلى الدفع، يظهر استهلاك نقاط مرتفع. وفي هذا الربع، ما زال استهلاك نقاط الذكاء الاصطناعي داخل Creative Cloud وFirefly يتسارع على أساس ربع سنوي (مقارنة بالربع السابق). وعلى مستوى الشركات: تتجاوز الإيرادات السنوية المتكررة لمنتجات التسويق الأساسية مثل Adobe GenStudio نمواً سنوياً بنسبة تزيد عن 20% أيضاً.
جهة المتضررين: إن صعود الأدوات الأصلية المبنية على الذكاء الاصطناعي يهز سلطة أدوبي في التسعير من الأساس. قامت OpenAI مؤخراً بتحديث سياسات الإعلانات، ما يمنع الشركاء من عرض إعلانات تتنافس مع قدرات ChatGPT الداخلية أو مع منتجاتها لتوليد الصور والصوت. وقد تم تأكيد أن أدوبي واحدة من الشركات التي تأثرت مباشرة—وهذا قطع قناة مهمة لجذب العملاء لأدوات الإبداع المستقلة بالذكاء الاصطناعي لدى أدوبي.
لا يمكن حالياً تحديد مدى تأثير هذه القضية على إيرادات أدوبي بشكل دقيق، لكن لها معنى رمزي: أدوبي من جهة تستخدم مداخل جديدة مثل ChatGPT للوصول إلى المستخدمين، ومن جهة أخرى فإن هذه المداخل نفسها تتحول تدريجياً إلى منافسين لأدوبي.
رابعاً، العودة إلى تقرير الأرباح
في الواقع، بالنظر إلى آخر عام ونصف تقريباً من تقارير أرباح مرتبطة بالذكاء الاصطناعي، يمكن رؤية—ولو بشكل ما—أن دخول الذكاء الاصطناعي أجبر الأعمال القائمة على إجراء تعديلات، مما تسبب في تأثر بعض الأرباع.
لذلك، عندما نرى (هذا) هنا، فإن فهمي لتقرير أرباح أدوبي هذه المرة لم يعد: حقق أداءً أفضل من المتوقع في هذا الربع، لكن الإرشادات للربع القادم ليست جيدة بما يكفي.
إن فكرة أن إرشادات التوقعات ليست جيدة بما يكفي يمكن تتبعها استراتيجياً من قبل: فهي تعتقد أنها تدفع جزءاً من الإيرادات من اليوم إلى وقت لاحق.
فهي تستخدم بركة أكبر من المستخدمين المجانيين مقابل إيرادات سنوية متكررة أقل نسبياً من المستخدمين الجدد على المدى القصير، ثم تستخدم تأجيل تعديل جزء من المنتجات مقابل إدخال المزيد من المبدعين من الجيل التالي إلى منظومتها.
هل توجد مشكلة في هذه الاستراتيجية؟
ومن زاويتي، سواء كان ذلك من حيث المستخدمين النشطين شهرياً أم المستخدمين المجانيين، فإنها في أقصى الأحوال تُحسب كمادة خام لحاجز الحماية، وليست حاجز الحماية بحد ذاته.
في ظل تأثير الذكاء الاصطناعي، لم يعد لدى أدوبي “بوابة” صعبة التحايل عند مستوى الإبداع؛ وعلى قاعدة المستخدمين الحاليين، إذا ظلت كفاءة التحويل لا تتحسن، بل ويمكن التفكير في سيناريو أسوأ…
لكن إذا تمكنت أدوبي في النهاية من تحويل حجم المستخدمين المجانيين الذي اكتسبته إلى تحويل دفع أعلى، فالأموال التي كانت أقل في اليوم يمكن فقط تأجيل تحقيقها.