الخزانة الأمريكية تتربع على قنبلة إعادة تمويل.
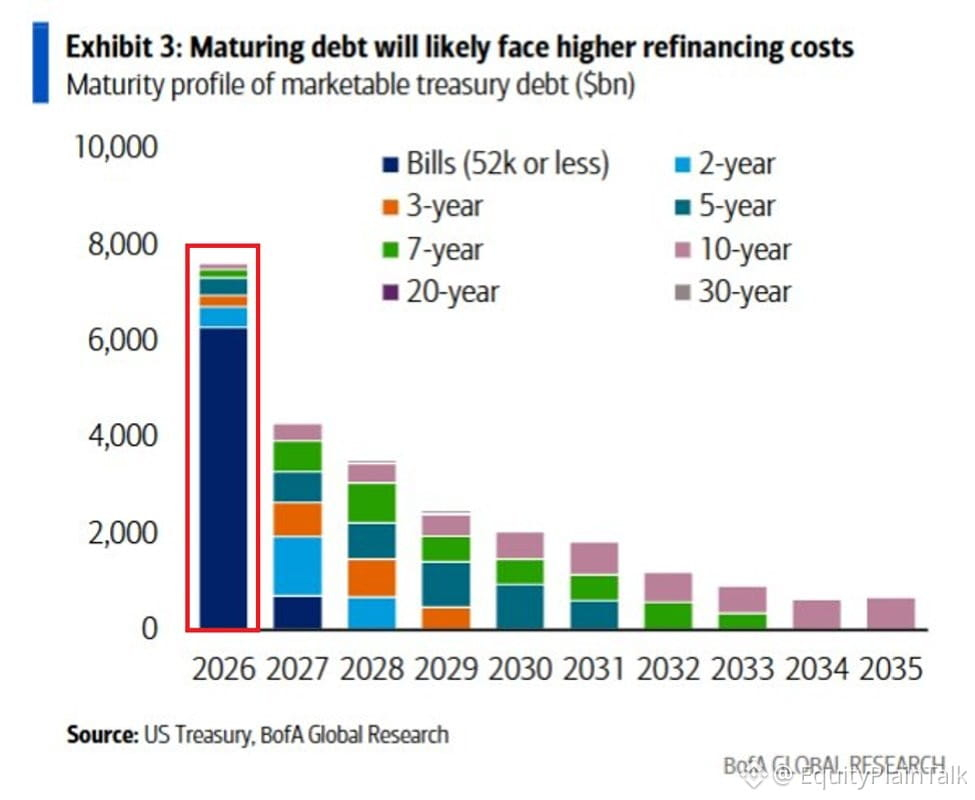
تبلغ قيمة أذون الخزانة (T-Bills) القائمة 7 تريليون دولار. 6.1 تريليون دولار من ذلك يستحق خلال عام واحد. أضف إلى ذلك ديونًا أخرى قابلة للتداول، وستجد أن ما يتم طرحه لإعادة التمويل يصل إلى 7.5 تريليون دولار في عام 2026 وحده. إضافةً إلى 4 تريليونات دولار في 2027، و3.5 تريليون دولار في 2028.
وهنا المفاجأة: إذا رفعت الاحتياطي الفيدرالي 75 نقطة أساس، فإن الفائدة السنوية على أذون الخزانة ترتفع بمقدار 50 مليار دولار. وهذا قبل أن تفكر حتى في إعادة تمويل كل ذلك الدين بأسعار أعلى من تلك التي كانت سائدة عندما تم إصداره لأول مرة.
هذا ليس مجرد افتراض. لقد ثبّتت الحكومة أموالًا رخيصة خلال الجائحة. والآن يحين موعد استحقاقها، وأسعار الفائدة لم تعد قريبة من الصفر كما كانت. كل مرة إعادة تمويل تكلف أكثر. وكل رفع يزيد تعقيد المشكلة.
موجة إعادة التمويل حقيقية ومكلفة. راقب كيف ستنعكس هذه الأمور على نقاشات العجز، وسياسة الاحتياطي الفيدرالي، وتقلبات السوق خلال السنوات القليلة المقبلة.
تبلغ قيمة أذون الخزانة (T-Bills) القائمة 7 تريليون دولار. 6.1 تريليون دولار من ذلك يستحق خلال عام واحد. أضف إلى ذلك ديونًا أخرى قابلة للتداول، وستجد أن ما يتم طرحه لإعادة التمويل يصل إلى 7.5 تريليون دولار في عام 2026 وحده. إضافةً إلى 4 تريليونات دولار في 2027، و3.5 تريليون دولار في 2028.
وهنا المفاجأة: إذا رفعت الاحتياطي الفيدرالي 75 نقطة أساس، فإن الفائدة السنوية على أذون الخزانة ترتفع بمقدار 50 مليار دولار. وهذا قبل أن تفكر حتى في إعادة تمويل كل ذلك الدين بأسعار أعلى من تلك التي كانت سائدة عندما تم إصداره لأول مرة.
هذا ليس مجرد افتراض. لقد ثبّتت الحكومة أموالًا رخيصة خلال الجائحة. والآن يحين موعد استحقاقها، وأسعار الفائدة لم تعد قريبة من الصفر كما كانت. كل مرة إعادة تمويل تكلف أكثر. وكل رفع يزيد تعقيد المشكلة.
موجة إعادة التمويل حقيقية ومكلفة. راقب كيف ستنعكس هذه الأمور على نقاشات العجز، وسياسة الاحتياطي الفيدرالي، وتقلبات السوق خلال السنوات القليلة المقبلة.