هناك سؤال حول الـRWA أستمر بالعودة إليه:
إذا تم ترميز كل شيء، فمن الذي يحدد فعليًا تسعيرَه؟
يظل السهم المُرمّز بحاجة إلى سعر سهم.
قد يحتاج السند/خزانة مُرمّزة إلى قيمة صافي الأصول (NAV).
يحتاج الأصل السلعي المُرمّز إلى بيانات سوق موثوقة.
يحتاج الأصل المدعوم باحتياطي إلى دليل أن هذا الدعم موجود فعلًا.
الرمز/التوكن هو مجرد جزء واحد من البنية التحتية.
قد تكون طبقة التسعير أسفل ذلك بنفس الأهمية.
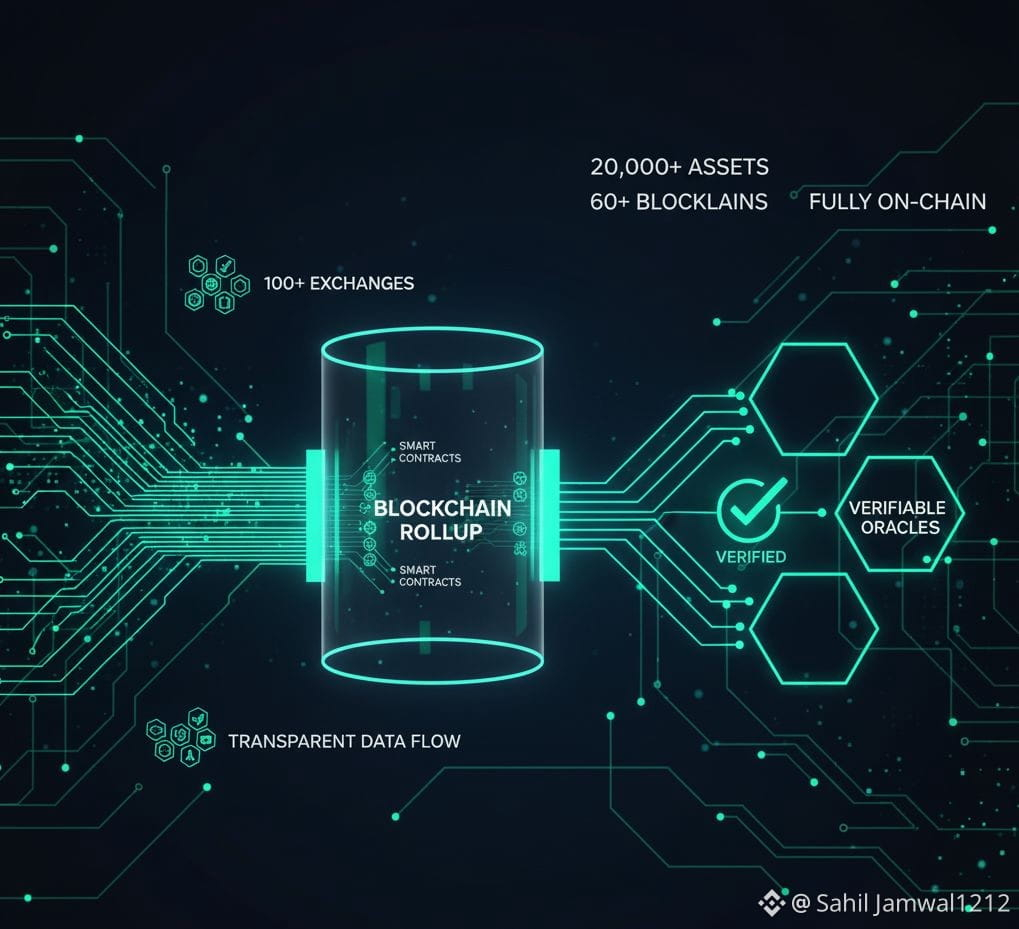
لهذا السبب كنت أولي اهتمامًا أكبر لاستراتيجية DIA في مجال RWA.
تم تصميم DIA xReal لجلب بيانات الأصول التقليدية إلى السلسلة (onchain)، بما في ذلك الأسهم، وصناديق ETFs، والسلع، وعمليات الصرف الأجنبي (FX).
لكن DIA لا تتوقف عند أسعار السوق.
تدعم بنية RWA لديها أيضًا حسابات الـNAV للأصول التي لا تمتلك أسواقًا ثانوية نشطة، والتحقق القائم على الاحتياطي للأصول المدعومة.
والتوقيت مثير للاهتمام.
تقدّر BCG حاليًا أن سوق RWA المرمّز غير المرتبط بالعملات المستقرة (non-stablecoin) يقل عن 25 مليار دولار، مع مسار حالة أساسية يقود إلى نحو 14 تريليون دولار بحلول عام 2030.
حتى إذا تبين أن هذا التوقع متفائل أكثر من اللازم، فإن الاتجاه من الصعب تجاهله.
المزيد من الترميز يعني المزيد من الأصول التي تحتاج إلى:
→ التسعير
→ التقييم/القياس
→ التحقق من الاحتياطي
→ بيانات موثوقة
→ التسليم عبر السلسلة (onchain)
هذه هي طبقة البنية التحتية التي تستهدفها DIA.
أنا لا أقول إن ذلك يعني تلقائيًا أن $DIA
غير مُقيّم بأقل من قيمته.
لا يزال على السوق أن يثبت أن تبنّي البنية التحتية يترجم إلى قيمة حقيقية قابلة للالتقاط.
لكن عندما أنظر إلى الحجم المحتمل للأسواق المُرمّزة مقابل البنية التحتية المطلوبة لدعمها، أفهم لماذا جذبتني استراتيجية DIA في مجال RWA.
قد لا تكون الفرصة المثيرة للاهتمام مجرد ترميز الأصل.
قد تكون في تسعير الأصل بمجرد أن يصبح على السلسلة (onchain).
إذا تم ترميز كل شيء، فمن الذي يحدد فعليًا تسعيرَه؟
يظل السهم المُرمّز بحاجة إلى سعر سهم.
قد يحتاج السند/خزانة مُرمّزة إلى قيمة صافي الأصول (NAV).
يحتاج الأصل السلعي المُرمّز إلى بيانات سوق موثوقة.
يحتاج الأصل المدعوم باحتياطي إلى دليل أن هذا الدعم موجود فعلًا.
الرمز/التوكن هو مجرد جزء واحد من البنية التحتية.
قد تكون طبقة التسعير أسفل ذلك بنفس الأهمية.
لهذا السبب كنت أولي اهتمامًا أكبر لاستراتيجية DIA في مجال RWA.
تم تصميم DIA xReal لجلب بيانات الأصول التقليدية إلى السلسلة (onchain)، بما في ذلك الأسهم، وصناديق ETFs، والسلع، وعمليات الصرف الأجنبي (FX).
لكن DIA لا تتوقف عند أسعار السوق.
تدعم بنية RWA لديها أيضًا حسابات الـNAV للأصول التي لا تمتلك أسواقًا ثانوية نشطة، والتحقق القائم على الاحتياطي للأصول المدعومة.
والتوقيت مثير للاهتمام.
تقدّر BCG حاليًا أن سوق RWA المرمّز غير المرتبط بالعملات المستقرة (non-stablecoin) يقل عن 25 مليار دولار، مع مسار حالة أساسية يقود إلى نحو 14 تريليون دولار بحلول عام 2030.
حتى إذا تبين أن هذا التوقع متفائل أكثر من اللازم، فإن الاتجاه من الصعب تجاهله.
المزيد من الترميز يعني المزيد من الأصول التي تحتاج إلى:
→ التسعير
→ التقييم/القياس
→ التحقق من الاحتياطي
→ بيانات موثوقة
→ التسليم عبر السلسلة (onchain)
هذه هي طبقة البنية التحتية التي تستهدفها DIA.
أنا لا أقول إن ذلك يعني تلقائيًا أن $DIA
غير مُقيّم بأقل من قيمته.
لا يزال على السوق أن يثبت أن تبنّي البنية التحتية يترجم إلى قيمة حقيقية قابلة للالتقاط.
لكن عندما أنظر إلى الحجم المحتمل للأسواق المُرمّزة مقابل البنية التحتية المطلوبة لدعمها، أفهم لماذا جذبتني استراتيجية DIA في مجال RWA.
قد لا تكون الفرصة المثيرة للاهتمام مجرد ترميز الأصل.
قد تكون في تسعير الأصل بمجرد أن يصبح على السلسلة (onchain).